
大模型技术的快速演进正在重构 AI 产业生态:在催生 MaaS 等新兴市场的同时,亦为计算机视觉、语音语义、机器学习平台等传统AI赛道创造了新的需求场景与增长动能。
国际数据公司(IDC)于近日发布了《中国AI软件市场半年度追踪,26H1》报告。研究显示,大模型正在以不同方式影响各细分市场:
- 在计算机视觉领域,大模型更多应用于研发流程优化和泛化场景理解,与传统视觉模型形成互补;
- 在语音语义领域,大模型加速向会议纪要、翻译、智能客服等应用场景渗透,推动产品能力升级;
- 在机器学习平台领域,企业基于自有数据的大模型训练与推理需求持续释放,推动平台市场稳步扩容,成为新的增长动力。
整体来看,传统 AI 能力作为企业智能化建设的底座,保持稳健发展;大模型的兴起则为既有市场注入新的技术活力与商业机会,开启新一轮增长周期。
计算机视觉市场稳健增长,大模型与专用模型协同发展
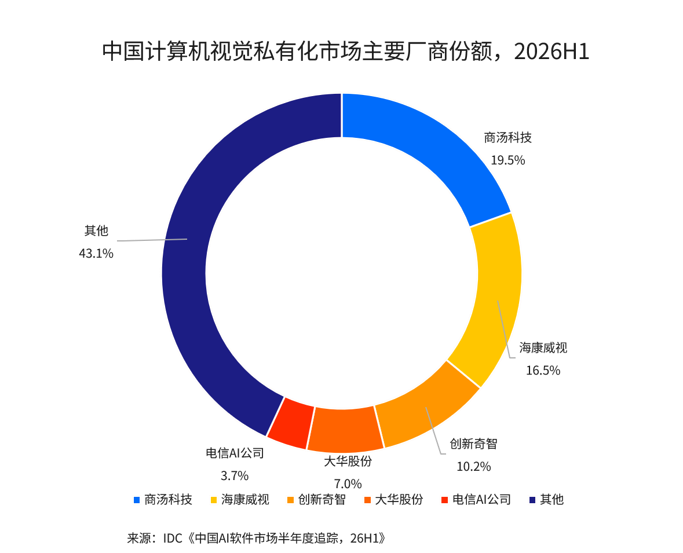
IDC数据显示,2026年上半年,中国计算机视觉私有化市场同比增长16.8%,规模达到43.2亿元。公安、城市治理等领域仍是市场的重要应用场景,视频监控、目标识别、行为分析及城市事件管理等需求持续支撑市场发展。
从技术应用来看,计算机视觉市场仍以专用小模型和传统视觉算法为主。在人脸识别、车辆识别、目标检测、工业质检等对识别精度、响应速度和稳定性要求较高的任务中,经过行业数据训练和场景优化的专用模型仍具备明显的应用价值。尤其在大规模摄像头接入、实时视频流分析等场景中,模型推理效率、算力成本和部署能力仍是项目落地的重要考量。
与此同时,大模型正在为计算机视觉市场带来新的能力增量。一方面,多模态大模型增强了对图像和视频内容的语义理解能力,可以处理传统视觉模型难以覆盖的复杂、开放式任务;另一方面,智能体开始进入视觉AI的研发和业务流程,辅助完成需求理解、数据处理、模型调用及任务编排等工作。
市场格局上,商汤科技以19.5%的市场份额位居第一,依托深厚的视觉算法积累及城市级视觉AI平台能力,在公共安全、城市治理等领域保持领先。其积极推动多模态大模型与专用视觉模型协同,由大模型负责复杂事件理解、分析研判和任务规划,传统模型承担人脸识别、目标检索等专业任务,并开始探索将智能体应用于案件侦查及视觉AI研发流程。海康威视以16.5%的份额位列第二,凭借视频监控领域的硬件与软件整合优势,以及广泛的行业渠道网络,在安防和城市治理领域占据重要地位;创新奇智以10.2%的份额位居第三,聚焦工业视觉质检、产线安全监测等场景,持续拓展制造业应用。
大模型重塑语音语义市场,驱动产品能力升级
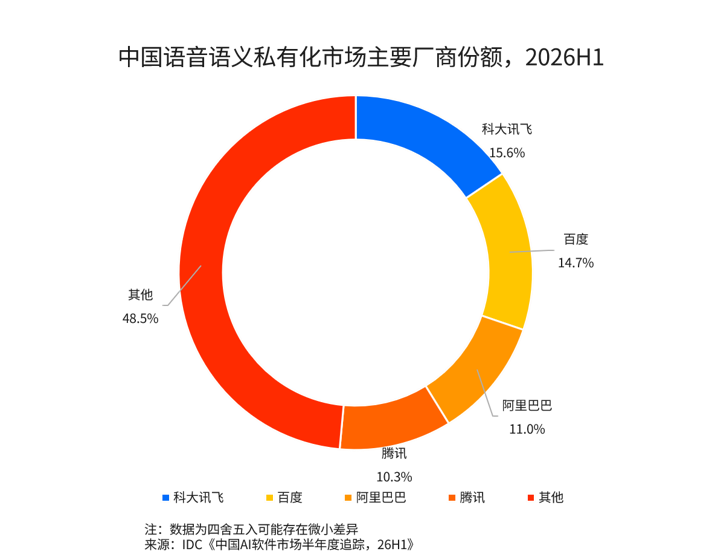
2026年上半年,中国语音语义私有化市场规模达到约62.0亿元,成为大模型技术渗透较为深入的AI私有化市场。
大模型正在推动语音语义能力向更复杂的业务场景延伸。在智能客服领域,应用从传统的关键词匹配、固定问答和语音机器人,向融合企业知识库的多轮对话、坐席辅助和业务流程自动化升级,智能体进一步推动客服从被动应答向主动服务转变。在会议和翻译场景,大模型则推动产品从语音转写向会议摘要、重点提炼和实时跨语言交互延伸。
市场格局上,科大讯飞以15.6%的份额位居第一,依托语音技术积累和星火大模型本地化能力,深耕政务、教育、医疗;百度持续升级语音能力,引入大模型与行业知识库,推动语音交互向智能问答、业务办理和辅助决策延伸,支持政务热线、金融客服等场景的智能化升级,以14.7%的市场份额位列第二。
AI应用公有云市场持续发展,数据治理与利用是大模型落地关键
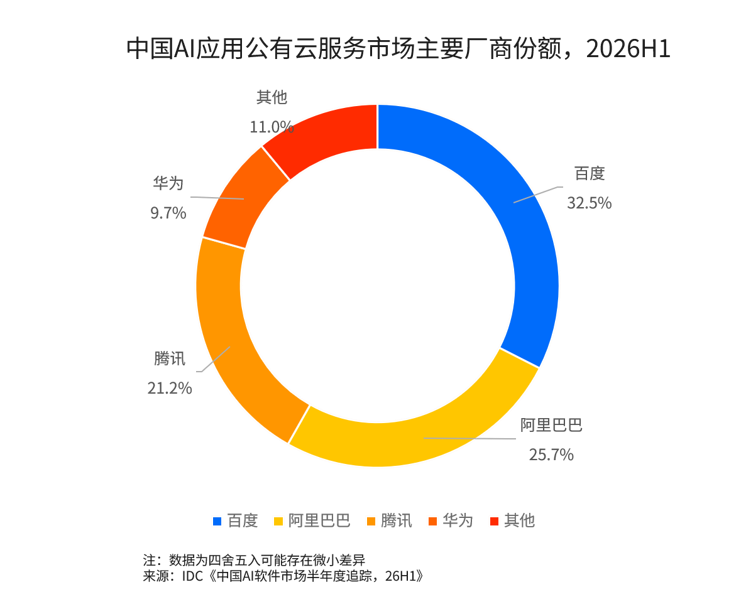
IDC数据显示,2026年上半年,中国AI应用公有云服务市场规模达到67.0亿元。随着大模型加速渗透,AI应用公有云服务的竞争重点不仅强调模型能力本身,更强调对企业业务上下文的理解,以及对数据和知识资产的有效利用。对于厂商而言,产品能力需要从融合大模型能力进一步延伸至理解用户业务流程、连接企业数据与知识库,帮助客户将分散的数据和知识资产转化为可调用的业务能力。对于企业用户而言,大模型应用的效果不仅取决于模型本身,也取决于自身数据治理和知识梳理的成熟度,建立规范、可用、持续更新的数据与知识体系,将成为释放大模型应用价值的重要基础。
市场格局方面,百度以32.5%的市场份额位居第一,持续升级语音与视觉产品,并通过端到端语音大模型、多模态视觉智能体等产品拓展复杂交互和视频理解能力;阿里巴巴以25.7%的份额位列第二,依托通义模型体系,持续丰富语音、音频及图像生成等多模态云服务;腾讯以21.2%的份额位居第三,持续升级语音识别、实时翻译及视觉AI服务,并探索大模型在内容理解和交互场景中的应用。
大模型训练推动机器学习平台市场增长
机器学习平台公有云服务市场:
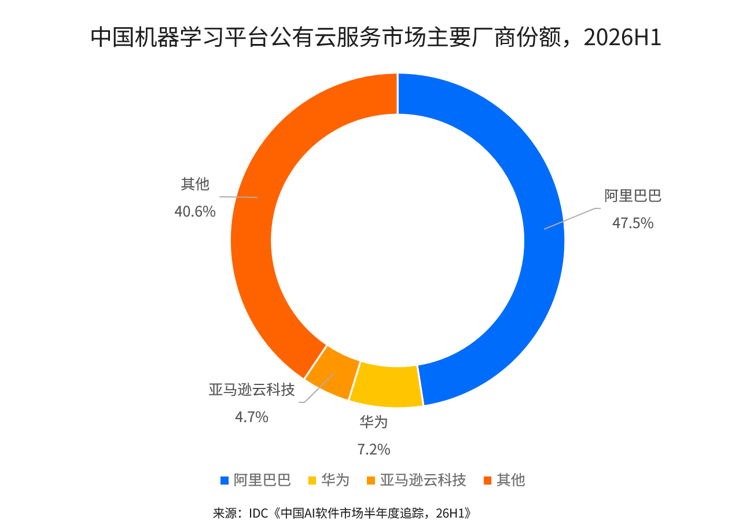
生成式AI应用加速落地、Agent从单轮交互向复杂任务执行演进,以及企业基于自身业务数据开展模型后训练的需求,共同推动机器学习公有云市场持续增长。2026年上半年,中国机器学习平台公有云服务市场规模达到53.0亿元。
从需求侧看,具备数据资源、业务场景和技术积累的头部企业,尤其是互联网、汽车、游戏等行业企业,对模型自主训练和定制化开发的需求更为旺盛,持续加大相关资源投入。从厂商侧看,市场竞争的核心在于算力供给能力与资源利用效率。厂商不仅需要具备高性能、大规模算力集群的供给能力,还需要通过分布式训练、集群调度及训推优化等技术提升算力利用率、降低模型训练成本,从而形成竞争优势。
阿里巴巴依托PAI平台,构建覆盖数据准备、模型训练、微调及推理部署的一站式工具链,并通过灵骏智算集群及训练、推理加速技术,提升大规模训推效率,以47.5%的市场份额保持领先。华为依托昇腾AI芯片及ModelArts平台,构建软硬协同的训推体系,覆盖模型训练、强化学习及推理部署,在大规模集群管理和算力适配方面具备优势。亚马逊云科技依托全球GPU资源,提供大规模模型训练和推理服务,为企业出海提供支持。
机器学习平台私有化市场:
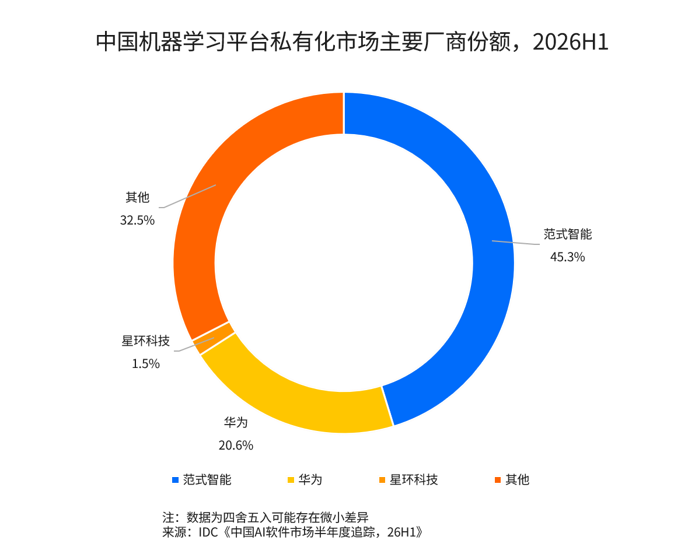
在数据安全与合规要求严苛的金融、政务行业,以及业务逻辑高度定制的零售领域,企业的模型训练与数据应用必须立足自有环境展开,这一刚性约束持续驱动私有化机器学习平台在这些行业的渗透与放量——平台嵌入风控、审批、营销等核心流程后成为常驻基础设施,客户基于它反复训练行业专属模型、持续沉淀可复用的 AI 资产,先发厂商的工程化能力与行业 Know-how 也随交付项目不断累积,构成后来者难以复制的壁垒。在此驱动下,2026年上半年,中国机器学习平台私有化市场规模达到13.0亿元。
市场格局方面,范式智能依托先知 AIOS 平台与 AutoML 核心技术,深耕金融、零售、制造等行业的私有化 AI 落地,以 45.3% 的市场份额位居市场第一。华为聚焦政务、金融、能源等强合规行业的客户,以 20.6% 的份额稳居市场第二。
分析师观点
IDC中国高级分析师洪婉婷表示,随着大模型加速渗透,传统AI市场正迎来新一轮价值重构。大模型并非对传统AI能力的简单替代,而是通过增强复杂场景理解、业务交互和任务编排能力,与专用模型形成互补,拓展AI应用边界。未来,市场竞争将不再局限于单一算法或模型能力,而是更加考验厂商对行业场景的理解、数据与知识资产的整合,以及产品工程化和规模化交付能力。能够将技术优势转化为可持续业务价值的厂商,将在新一轮市场竞争中占据优势。
进一步交流
如希望就《中国AI软件市场半年度追踪,26H1》定义、厂商份额及采购评估框架进一步交流,欢迎与我们联系。