
过去半年,生成式AI已经带来巨大变革:代码生成成为软件工程的标配环节,内容生产从“AI辅助”走向“人机协作”,智能客服、数据分析、营销创意等场景的渗透率快速攀升。随着企业需求从”试用尝鲜”转向”生产级部署”,承接大模型能力的主流公有云服务形态——MaaS,正成为云计算市场中最具确定性的增长方向。
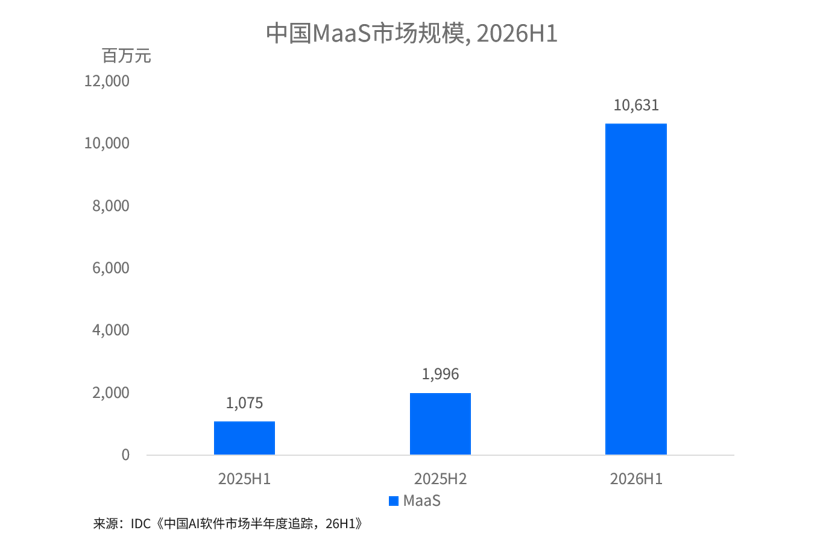
国际数据公司(IDC)于近日发布的《中国AI软件市场半年度追踪,26H1》报告显示,2026H1中国MaaS市场规模达到106.3亿元人民币,占中国公有云PaaS市场的比重从2025年下半年的5.2%升至21.0%,开始对既有市场格局带来颠覆性影响。
IDC认为,对于行业用户而言,MaaS已经从可选项成为业务标配。对于技术厂商而言,MaaS也正在成为不容失手的增长主阵地。
2026H1,中国MaaS市场规模及Token调用量呈现爆发式增长
2026上半年,中国MaaS市场延续并放大了2025年以来的高增长态势。按营收口径统计,市场规模达到106.3亿元人民币,同比增长889.4%。这一增速意味着市场在一年内扩张至近9倍体量,MaaS正式迈入百亿级赛道。
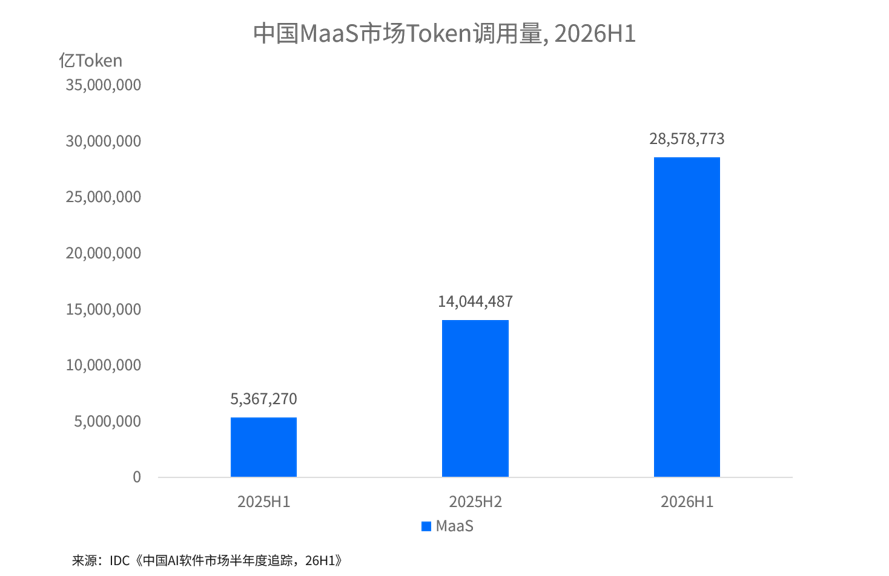
按调用量口径统计,2026H1全市场Token消耗量达到2,857.9万亿,同比增长约432.5%。
增长背后:模型升级、场景放量、模态扩容
· 模型迭代——旗舰升维、Flash 达标,行业渗透加速,用户盘持续扩大。 供给侧看,2026 上半年模型能力与成本两道门槛同步下降。旗舰层面,Qwen3.5 ,GLM-5.2等模型在推理、编程与智能体能力上持续升级,长上下文普遍迈入百万级,大模型得以进入更多行业的核心业务环节——从“辅助办公”走向“直接承担生产任务”;普惠层面,各家 Flash/轻量版本达到可用门槛,让原本对成本高度敏感的行业第一次具备了规模化调用模型的经济性。大模型的用户盘从互联网等先行行业,扩展至金融、零售、制造、政务等更广泛的行业腹地。
· 场景挖深——大并发筑底盘,三类场景接力放量。 互联网自身业务中的推荐系统、搜索、对话、Coding 等大并发场景,仍构成 MaaS 收入的底盘,贡献稳定。同时增量来自于三类接力场景:一是日常办公加速普及,既包括各行业的办公流程自动化,也包括以金融投研报告撰写为代表的内容生成场景;二是智能客服向更多行业渗透,其中电商与贸易企业尤为突出;三是智能终端助手、IT 自动运维等新型场景相继接入大模型。这些场景渗透率尚低、业务链条长,对更长上下文与更强推理能力的要求,使单任务调用量与客单价同步上升,正在接棒成为 MaaS 收入增长的主要来源。
· 模态扩容——视频生成模型成为MaaS市场重要第二增长曲线。视频生成模型在上半年跨过商业化拐点:以 Seedance 2.0 为代表的新一代模型将 15 秒视频的可用率大幅提升,短剧、广告、电商内容等生产环节开始批量引入。这一趋势直接重塑了 MaaS 的市场结构:2026H1,在整体 MaaS 规模中,大语言模型占比为 47.0%,而视频生成模型调用产生的收入贡献已达 32.7%,其余“其他模态模型”占 20.2%。视频模态已实质性地成为拉动 MaaS 增长的第二极。
MaaS 已成为必争之地,各类型玩家加速涌入:
在这一背景下,2026 年各类型厂商依托自身禀赋加速涌入 MaaS 市场:
短短半年间,MaaS 在中国公有云 PaaS 市场中的份额从5.2%升至21.0%,开始对既有市场格局产生颠覆性影响。对云厂商和模型厂商而言,MaaS 已不再是云业务中的“可选项”:它既是未来几年最重要的增量来源,也直接决定下一轮云市场竞争的话语权分配——不参与,就意味着在云计算的核心地带缺席。
- 云厂商以算力资源、完善的模型矩阵与成熟的工具链为底座,将模型服务全面纳入云产品体系,以“模型 + 算力 + 工具链”的整体方案锁定企业级市场;
- 大模型公司凭借技术领先与快速迭代建立品牌心智,以密集的新品发布与激进定价切入企业客户,并以订阅制与生态合作将模型优势转化为平台流量;
- 大模型推理服务商则聚焦多模型聚合与极致性价比,以推理效率和开放性卡位“多模型时代”的流量入口,承接来自头部模型的溢出需求;
- 运营商携全国性算力布局与深厚的政企渠道资源进场,形成第四股不可忽视的力量。
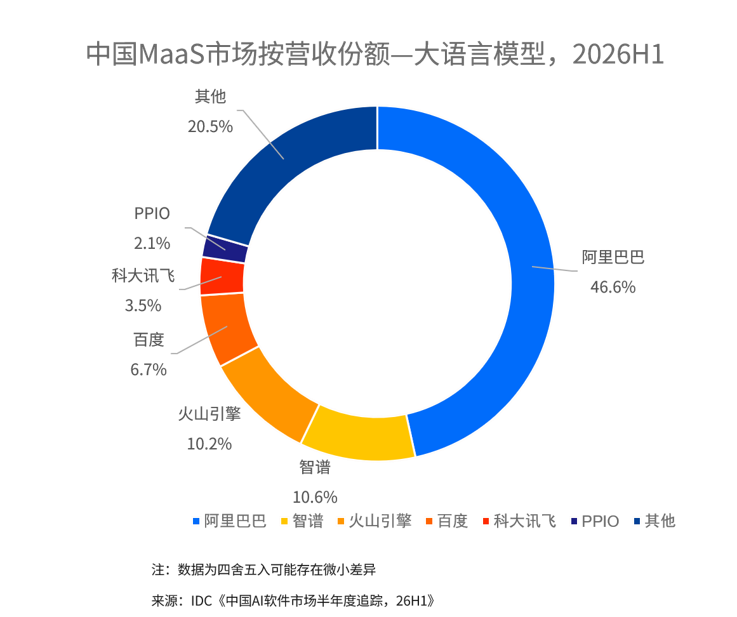
模型发布、API 降价、开源开放与算力扩容在上半年密集上演,市场竞争的烈度显著升级。凭借各自的基因优势,2026上半年,火山引擎、阿里巴巴、智谱、百度等厂商取得了优势与主要市场份额。
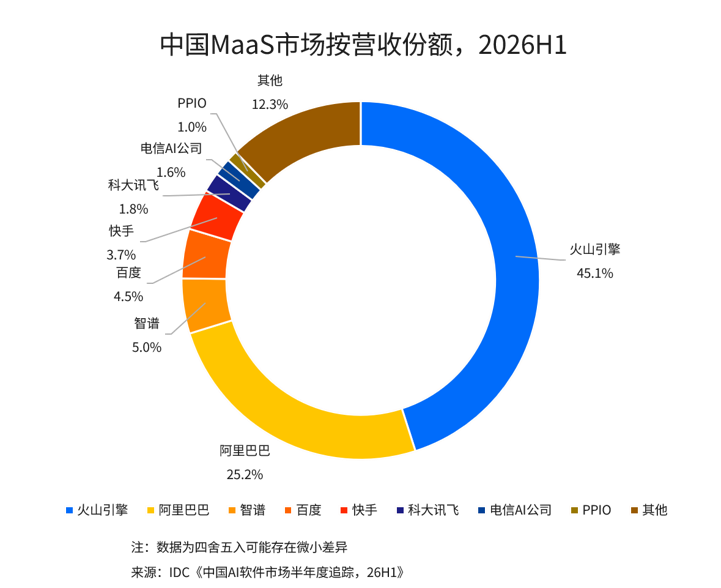
与此同时,大语言模型仍是主要模态。技术成熟度更高、推理成本下降更快,叠加当前企业侧需求(知识问答、代码生成、Agent 编排)大多以文本为中心,共同支撑了大语言模型在调用量与营收上的绝对主导地位。也正因如此,模态内部的竞争最为激烈,阿里巴巴、智谱、火山引擎、百度等厂商构成了大语言模型市场的主要竞争力量。
模型、推理效率构建短期壁垒,算力是长期核心护城河
MaaS 的市场前景得到数据验证,参与者类型快速扩容,竞争节奏明显加快。IDC认为,MaaS厂商的竞争要素可以分两个时间维度看:
短期看,模型能力与推理效率是最直接的抓手。一方面,旗舰模型的升级仍是获客的第一杠杆,模型的效果、迭代节奏与模型矩阵的完整度,直接决定平台流量;另一方面,在模型能力趋同的区间,推理效率成为决定性价比的关键——推理框架优化、PD分离与大规模集群调度能力,决定了厂商在同等算力下可对外供给的有效Token吞吐,也决定了价格战的底气。这一阶段的竞争本质是”效率战”。
长期看,算力是难以绕开的核心护城河:算力的获取规模、单位成本/算力性价比、异构适配能力与供应链确定性,构成了厂商最难被复制的能力。模型能力可以通过人才与资本追赶,工具链可以通过投入补齐,但大规模、低成本、可持续的算力底座需要长期资本开支与供应链关系的积累。可以预见,随着Token消耗量级继续攀升,算力话语权将向头部进一步集中,缺乏算力自主性的厂商将被迫向”轻资产模型授权+生态合作”模式迁移。
大模型平台私有化市场同步放量
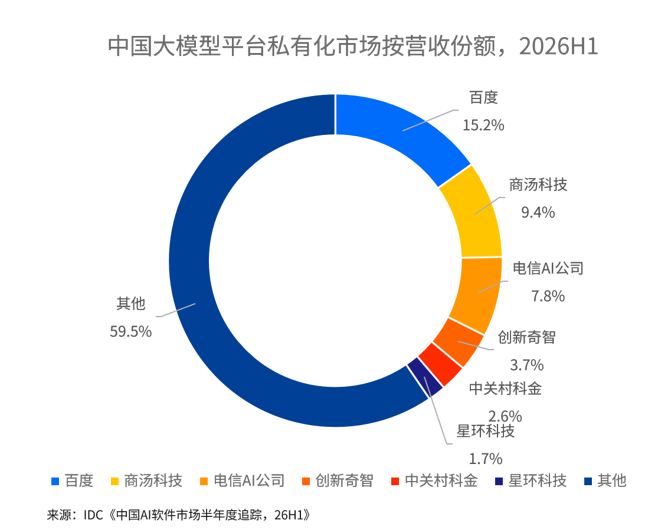
与 MaaS 公有云并行,大模型私有化部署市场同步进入放量期。 2026 H1,大模型私有化部署市场规模达到 28.8亿元,同比增长 108.4%。需求主要来自政府、制造、能源、金融等行业,驱动逻辑正从“IT 设施建设”转向“生产环境落地”:客户的关注点也从单点模型能力转向平台的完整能力——数据安全、业务定制、自主可控与信创适配缺一不可,工程化交付与长期运维成为项目成败的关键;同时更看重对业务的支持效果,以业务指标而非模型榜单衡量投入产出。“应用+模型”一体机等形态加速交付,头部客户多期复购显现,市场正从单点试点走向规模化复制。
未来展望
MaaS市场在视频生成和通用智能体/日常办公推动下,持续高速增长。一方面,视频生成尚处于商业化放量初期,随着单次生成时长向 30 秒量级突破、可用率持续爬升,广告、短剧、电商等有真实预算的需求将源源不断转化为收入,成为增长弹性最大的板块;另一方面,日常办公等场景仍处于渗透早中期,调用量与客单价均有充足的上行空间。
商业模式加速多元化:从“资源生意”到“价值分成”。
- 与市场规模的扩张同步,MaaS 厂商的变现方式也在快速多元化。标准 API 按量计费仍是最主流的模式;在此之外,以 Coding Plan 为代表的订阅制套餐、预定资源、按效果付费、合作分润等模式在 2026 上半年快速起量,收入结构呈现“按量付费为主、多元模式加速渗透”的格局。
- 商业模式创新的意义不止于收入本身,更在于客户关系的重构:按量计费以低门槛赢得“入口”,订阅制与预定资源以承诺消费沉淀“确定性”,按效果付费与分润模式则试图把 MaaS 从“资源生意”升级为“价值分成生意”——厂商的收入第一次与企业客户的业务成果直接挂钩。
- 展望未来 18 个月,商业模式将加速向“价值锚定”演进:与业务成果挂钩的计费方式有望从探索走向主流,厂商与客户的利益绑定日益加深,多元模式的收入占比也将持续提升。
增长换挡:从存量挖潜到增量开拓。国内市场,Coding 等先发大并发场景的渗透已趋近饱和,继续在存量盘子里“内卷式挖潜”,边际收益正在递减。厂商需要把增长引擎切换到两个方向:一是转化“还没进场”的客户,比如金融、医疗、政务以及大型企业的核心业务系统,它们并非没有需求,而是此前不敢用、不便用;利用专有云推理、数据不出域等方案,将这部分客户转化为 MaaS 用户盘的下一批增量,是厂商获得增速的潜在机会;二是向海外要增量,海外市场对高性价比推理服务的需求旺盛、订阅付费习惯成熟,且 API 定价与毛利空间普遍高于国内,正成为头部厂商收入结构中的新变量。
分析师观点
IDC中国高级分析师洪婉婷表示,2026 上半年是中国 MaaS 市场的重要分水岭。模型升级、场景扩容与视频生成三股力量共同驱动市场爆发式增长。短短半年,市场规模突破百亿,在公有云市场中的占比显著提升,其重要性不言而喻。往前看,市场将从‘跑马圈地’进入‘价值经营’阶段:短期,模型效率与推理成本决定入场资格;长期,算力与体系化能力决定厂商能否持续交付高质量、可信赖、可计价的服务,而这将最终决定利润池的归属。
进一步交流
如希望就《中国AI软件市场半年度追踪,26H1》定义、厂商份额及采购评估框架进一步交流,欢迎与我们联系。请点击此处与我们联系。