
随着模型能力持续提升、智能体框架与工具链日趋成熟,越来越多企业开始将智能体用于实际业务。IDC调研显示,已有智能体投入生产的受访企业比例,从2025年9月的42.4%升至2026年3月的76.8%,其中亚太地区由30.8%升至75.9%,增幅居各地区之首(来源:IDC Future Enterprise Resiliency and Spending Survey Wave 2,2026年3月)。
企业部署的智能体越来越多,如何保障智能体的运行质量、安全可控并管理持续的成本支出,也正成为企业急需解决的难题。能够统一运行和治理各类智能体的智能体平台因而受到更多企业关注,带来了市场需求持续增长。IDC预测,全球智能体平台市场规模将由2025年的26亿美元增至2030年的415亿美元,2025—2030年复合增长率约为74%,其中亚太及日本地区(APJ)增速最快,复合增长率预计达到82%。(来源:Market Forecast: Worldwide Agentic AI Platforms Forecast, 2026–2030,2026年9月)。
智能体应用给企业带来了新的难题
围绕传统软件,企业大多已经建立起较为成熟的DevOps体系,覆盖开发、测试、发布和运维等环节。智能体应用在业务角色、运行方式和建设规模上与传统应用差异明显,难以直接沿用这套体系。
在业务角色上,传统软件应用通常围绕特定业务功能和流程提供服务,由员工组织和协调跨应用任务。而智能体应用具备任务理解、思考规划并调用不同系统的工具自主执行任务的能力,这些能力也带来了企业其对运行可靠性、权限控制和可观测可追溯能力的要求。
在运行方式上,传统软件按照预先设定的规则和逻辑开发,测试与验收的范围也比较明确。智能体的执行结果则取决于模型输出、所调用的数据和知识、智能体的循环执行策略以及工具返回的结果,同一项任务每次执行的路径和结果都可能不同。这些带来对智能体开发构建和持续运维管理的需求,智能体不仅要在开发阶段需要反复调试和验证,上线后也要根据实际使用情况不断调优,同时还需要持续对其模型Token消耗进行治理。
在建设规模上,企业部署的智能体数量通常远多于传统应用,并分散在不同部门、业务系统和技术环境中。如果仍由各团队分别开发、部署和维护,容易出现重复建设、权限不清、成本失控和协作困难等问题,各团队积累的知识、Skill和实践经验也难以沉淀为企业资产,这些问题带来了企业对智能体统一运维统一治理的需求。
智能体全生命周期管理能力是平台的核心
IDC所称的智能体平台,是指面向企业客户提供智能体构建、部署、运行、治理和编排能力的软件平台。平台支撑智能体在受控的权限、数据、系统和流程范围内完成业务任务,并帮助企业统一管理智能体资产、任务过程、风险、成本和运营效果。
IDC调研显示,58.7%的受访企业将强化智能体治理与合规列为引入或评估平台的首要目标,提升开发与交付效率(52.5%)和支撑跨场景规模化复制与推广(49.2%)紧随其后,选择沉淀统一资产体系、实现成本可控与可归因、建设统一入口与体验的企业分别占20.1%、14.0%和5.6%(来源:IDC Syndicated Survey 2026: China AI Agents Market 2026,2026年4月,Q16,N=179)。
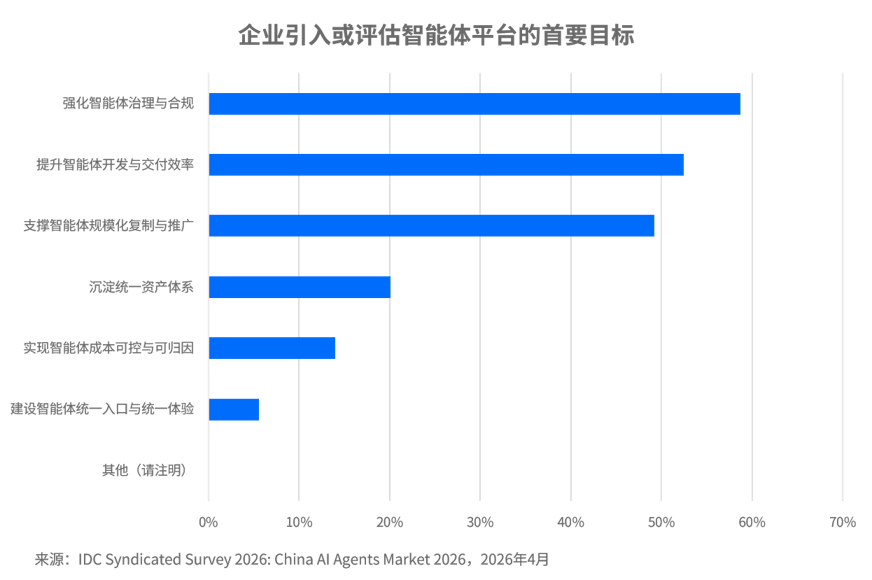
企业的这些目标分布在治理合规、开发交付和规模化复用等不同环节,要求平台既能覆盖智能体从设计到下线的全生命周期管理,也能在运行中保障任务质量、安全合规和成本可控。
智能体全生命周期管理,应覆盖从需求定义与设计、开发构建、测试评估、部署发布、运行维护,到持续优化和停用下线的全过程。管理对象除了智能体本身,还包括其依赖的模型、提示词、工作流、工具、知识、记忆和Skill,以及相关的运行环境。
智能体要在真实业务中稳定完成任务并带来可验证的ROI,平台还需要具备相应的运行管理和成本治理能力。IDC全球调研显示,过去12个月中,67%的企业智能体支出超出预算,其中24%超支25%以上,能够按工作流实时追踪Token消耗和成本的企业只有45.4%(来源:IAddressing the Agent Economy’s Cost Governance Gap: A Mandate for IT Providers,2026年9月)。平台需要按部门、场景、智能体和任务归集消耗,提供预算预警和执行限制,同时统计任务成功率、人工介入率和单位成功任务成本,帮助企业核算智能体的投入与产出。
企业选型需要结合自身条件
国际数据公司(IDC)于近日发布了《IDC MarketScape: 中国智能体平台2026年厂商评估》(Doc# CHC54110526,2026年10月)报告,从能力和战略两个维度评估中国智能体平台市场的28家厂商,企业选择智能体平台时,需要先结合自身的数字化基础、组织结构和业务特点确定智能体建设路径,不同路径对平台和厂商能力的要求也不相同:
- 数字化、信息化基础较为薄弱的企业,往往需要一边补齐业务系统建设,一边推进智能体应用,可以优先考虑能够提供综合解决方案的厂商。这类企业选择的平台需要能够与相关业务系统联合交付,并支持智能体的快速构建。
- 多个部门同时建设智能体、业务系统来自不同厂商的大中型企业和集团,更需要一个能统一管理各类智能体的平台,重点考察多模型和多系统接入、智能体全生命周期管理以及安全与权限控制能力。金融、政务等对数据安全和信创要求较高的行业,还需要将私有化部署和本地服务能力作为前提条件。
- 数据结构复杂或专业知识要求较高的企业,则需要关注平台或服务团队能否提供数据治理和业务语义建模能力,把企业数据、知识和业务规则整理成智能体能够理解和调用的形式,使智能体准确识别业务对象、采用一致的指标口径,并依据业务规则完成判断和操作。
分析师观点
IDC中国研究经理孙振亚表示:“企业智能体应用的规模越大,越需要平台把分散在不同部门和业务系统中的智能体统一管理起来,智能体平台正在成为承担这一角色的关键系统。平台不仅要支持开发和部署,还要保障业务执行、管控权限与成本,并支持依据评测和运行反馈持续优化,同时企业选型时也应基于企业实际情况选择合适的平台产品。”
IDC MarketScape从能力和战略两个维度评估中国智能体平台市场的28家厂商,分析其平台能力与发展路径,为企业选型提供参考。企业选型不仅要看智能体能否快速搭建,还要检验其能否在真实业务中可靠执行任务、控制风险与成本,并通过持续优化改善业务成效;基于Harness的自主规划智能体与确定性工作流如何协同、自进化过程能否验证和管控,也是评价平台能力的重要内容。随着智能体深入企业业务,平台还需承担统一运行与治理、连接已有系统、积累和复用业务能力的职责。智能体平台正成为企业AI应用中台的重要形态,与模型即服务(MaaS)、数据与知识平台共同构成AI时代企业IT系统的关键基础设施。
进一步交流
每家企业的智能体建设路径不同,评估维度落到具体场景时的权重也不同。如果您正在做智能体平台选型,或希望了解《IDC MarketScape:中国智能体平台2026年厂商评估》的详细评估维度、厂商画像与选型建议,欢迎联系IDC中国团队进一步交流。请点击此处与我们联系。