

2026年,Agentic AI 已全面进入生产环境。然而,早期部署者正面临一个普遍且棘手的现象:活跃智能体数量平稳增长,而月度Token消耗与基础设施成本却出现数倍乃至数十倍的剧烈波动。单纯关注Agent数量已无法解释成本曲线的陡峭程度。本文基于IDC《Worldwide Agentic AI Adoption Guide》数据,从算力消耗结构、部署形态演进与行业渗透路径三个维度,给出2026-2030年的关键判断。
本文的核心结论:未来五年,企业智能体的竞争将从“数量战”转向“质量与路径之争”。真正的竞争优势将来自三大转向:从关注部署数量转向关注 Token 资源的实际承载效率;从套用全球模式转向拥抱“自定义配置+独立智能体”的中国特色路径;从一刀切部署转向结合行业基因的差异化布局。
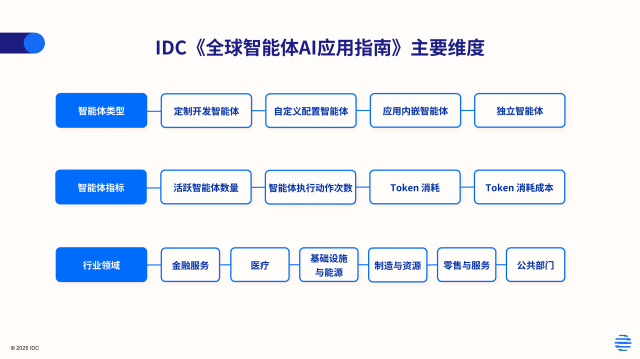
IDC《全球智能体 AI 应用指南》呈现了全球智能体AI的最新应用机遇与发展趋势,覆盖六大行业领域、四大智能体部署类型,围绕四项核心指标提供多维度的预测数据。
一、Token消耗增速远超Agent数量:算力预算的考量维度迎来重构
从总体规模来看,中国在活跃智能体数量、动作执行次数、Token 消耗以及相关成本等核心指标上,整体占全球近10%的市场份额。中国企业在 Agentic AI 的应用节奏上与全球大盘保持同步,本土落地准备度正加速释放。但更值得技术决策者关注的,是增长背后的结构性分化:
1. 智能体急剧“变忙”,单体任务Token消耗呈爆发式增长
最新趋势表明,Token消耗与动作执行数的增速已远超Agent数量本身的增速。这意味着,规模化的内涵正从“数量堆砌”转向“单个Agent的任务链长度与执行频次”。随着长上下文、多步推理及复杂工具调用成为常态,单次任务所需的Token消耗量正呈爆发式增长。
2. 算力降本反向刺激了更庞大的复杂需求
另一个关键信号是:Token消耗的年均复合增速(CAGR >3500%)远超企业实际成本增速(CAGR ~260%),体现出大模型单位推理成本的快速下降。正是这种“算力降本”带来了正向的弹性需求——企业不再满足于单次问答,而是敢于让Agent执行长链条自动化任务,从而形成了“Token消耗指数级增长、成本相对平缓”的剪刀差效应。
二、自定义配置统治力不改,独立智能体开启结构性跃迁
规模增长只是表象,部署形态的结构性变化才是更值得关注的底层逻辑。
IDC将智能体分为四类:定制开发(Bespoke)、自定义配置(Custom-configured)、应用内嵌(In-application)以及独立智能体(Standalone)。对比中国与全球的数据,一个极为显著的“中外双轨”现象浮出水面。
1. 自定义配置智能体:中国的统治形态,全球正加速追赶
在中国市场,自定义配置智能体占据了绝对主导地位。这一特征反映了中国企业IT生态的本土基因:一方面,中国企业的业务流程个性化程度高,标准化SaaS内置的Agent难以完美贴合实际工作流;另一方面,基于低代码/零代码平台进行自定义配置,既保留了编排专属工作流的灵活性,又大幅降低了开发门槛,成为中国企业综合ROI最优的选择。
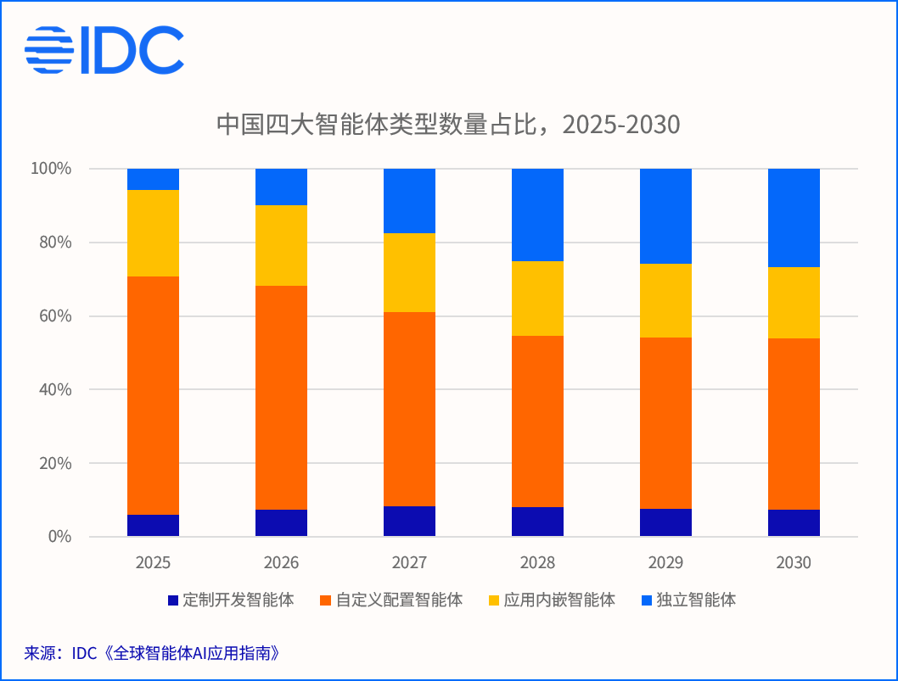
放眼全球,2026年应用内嵌智能体仍是主流形态,但到2030年,全球自定义配置智能体在数量、动作与Token消耗占比将全面反超。全球正沿着中国已走通的道路演进——从“开箱即用”的标准化交付,转向“深度配置”的灵活平台。
2. 独立智能体:从“配角”到“核心骨干”的跃迁
另一个极为亮眼的趋势是独立智能体的崛起。独立智能体不依附于单一应用运行,可通过标准协议穿梭于 API、数据库、ERP、CRM 及各类微服务之间,承担跨系统的复杂任务。
未来五年,独立智能体在中国的Token消耗与动作执行数占比均将升至超三成——这意味着,独立智能体将从今天的“小众探索”跃升为企业自动化的核心支柱。对技术供应商而言,这不仅是产品形态的补充,更是卡位机会:谁能率先提供稳定、安全、可观测的独立智能体框架,谁就有望在下一轮企业级采购中占据先机。
三、零售与服务业占据主力,行业基因决定Agent部署逻辑
在行业分布上,中国市场呈现出“大盘结构极其稳定”的特征:零售与服务业占据了近四成的绝对主力;制造与资源业约占两成,金融服务业约占一成半。三者构成了中国 Agentic AI 应用的稳健基本盘。
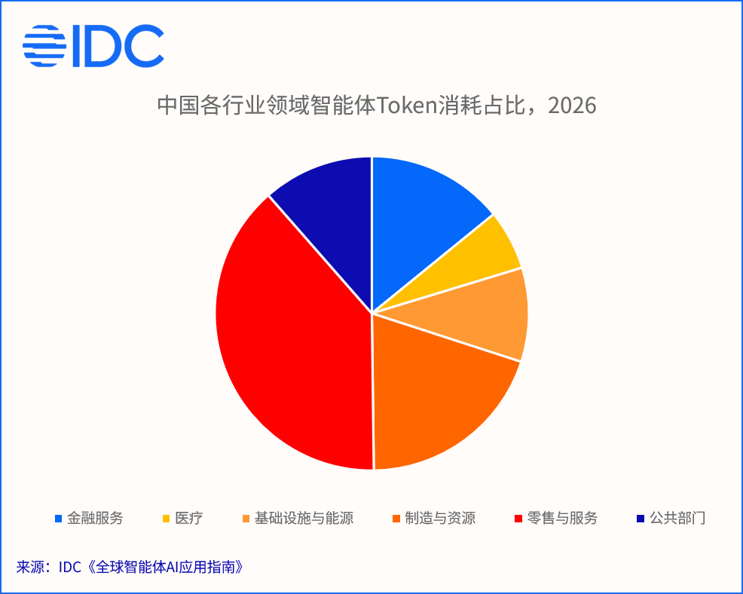
但在大盘稳定的表象下,底层场景与部署形态却呈现出鲜明的行业分化:
- 零售与服务业内部形成双轮驱动格局
“零售与服务业”独占中国近四成的 Agent 算力与成本消耗,主要驱动力来自两个方向:
- 业务侧:消费零售的高频客户交互。在面向消费者的前端场景中,Agent 被大量用于智能客服、个性化推荐、社群运营等。这一类场景的特点是“高并发、高频次”,构成了智能体动作次数的庞大基数。
- 技术侧:软件与信息服务的AI原生开发运维。在软件与信息服务领域,Agent 正在深度重构软件工程全生命周期。从代码生成、代码审查到 DevOps 排障,代码与系统架构处理天然具备“上下文超长、多步推理、工具调用频繁”的特征,单次任务Token消耗往往是普通对话的数十倍。
- 行业基因决定Agent的“部署偏好”
将行业数据与部署形态交叉分析,还会发现不同行业的Agent部署偏好存在鲜明差异:
- 零售与服务:极度依赖自定义配置智能体和独立智能体。企业需要快速迭代营销策略与开发工具,要求Agent具备极高的编排自由度与跨系统能力。
- 公共领域、基础设施与能源:自定义配置仍是第一大形态,但应用内嵌智能体的应用显著高于零售等敏捷型行业。此类稳健合规型行业对数据安全与系统合规有着极高要求,更倾向于将智能体活动限制在既有ERP、办公套件或国产化核心业务软件内部,优先保障数据不出域。
总结与展望:给企业决策者的行动指引
回顾2025-2030年中国Agentic AI的落地轨迹,结论已清晰浮现:这不是智能体数量的军备竞赛,而是企业运营模式的底层重构。未来五年的赢家,不是部署Agent最多的企业,而是最早理解并驾驭“Token消耗、部署形态、行业基因”三者互动关系的决策者。
基于上述洞察,建议企业重点推进三项战略行动:
1. 从“按并发数”转向“按Token容量”规划
企业面临的不是Agent数量增多的线性挑战,而是单个Agent复杂化导致Token消耗量爆发式增长。基础设施规划不能仅按当前对话调用量预估预算,需建立针对长上下文、多轮工具调用的算力容量模型,引入智能路由与缓存机制,避免成本失控。
2. 采取“自定义配置 + 独立智能体”的主流组合架构
海外应用内嵌的模式并非中国企业自主搭建核心智能体体系的优先选项,全自研同样不是最经济的选择。建议重点构建统一的低代码Agent编排平台:针对多数业务流程,采用自定义配置模式敏捷搭建;针对通用型跨系统复杂流程,重点布局独立智能体,形成企业的“数字化劳动力网络”。
3. 按行业基因制定部署策略
零售与服务等敏捷行业追求效率最大化,应给予自定义配置智能体与独立智能体充分的编排自由度;公共领域、基础设施和能源等强合规行业,非核心通用场景可以自定义配置为主,兼顾效率与管控;核心敏感流程优先采用自有系统内的私有化部署方案,将 Agent 活动范围限定在已通过安全认证的自有软件边界内。
Agentic AI 并非短暂的技术热潮,而是长达数年的生产力范式转移。深刻理解落地规律的企业,将在 2026 – 2030 年的智能化浪潮中,精准锚定架构方向,真正将 AI 转化为可持续的竞争优势。
备注:本文中的 Token 消耗仅统计生产环境中企业级智能体执行业务动作时产生的 Token 及 API 调用消耗,不包含模型预训练、消费级个人设备上的智能体以及独立生成式 AI(如通用聊天机器人)所消耗的 Token。
IDC对四类智能体的定义如下:
定制开发智能体(Bespoke agents):这类智能体依托专用的智能体 AI(Agentic AI)框架或平台实现,在 AI 智能体的设计、开发与部署全环节具备极高的灵活性与可定制性。纯代码级(Pro-code)智能体 AI 框架与平台最适配技术功底深厚的团队——这类团队需要对开发过程拥有极致掌控权,以此落地高度专业化的功能。
自定义配置智能体(Custom-configured agents):企业可围绕主流业务运营自动化需求,自行设计、配置并部署这类 AI 智能体,无需具备深厚的编程能力。低代码工具能够简化、加速 AI 智能体的开发流程,但和所有低代码 / 无代码工具一样,存在相应的权衡取舍:由于深度复用预构建的框架与组件库,开发过程中会内置预设的前提假设与能力边界。
应用内嵌智能体(In-application agents):应用内嵌智能体直接植入服务商的应用产品内部,用户无需跳出当前应用界面,即可借助它完成任务、获取问题解答,或是实现工作流自动化。
独立智能体(Standalone agents):独立智能体是面向特定场景打造的成品化智能体,由智能体服务商独立部署运行,不依附于某一款单一应用(典型如深度研究智能体、会议纪要智能体、客户支持智能体)。
IDC《支出指南》致力于为IT厂商、行业用户和投资/金融机构在战略规划、产品研发、IT支出及投资规划等方面提供数据支撑。《支出指南》系列产品聚焦IT热门领域,从多个维度预测市场规模和增速,助力厂商发掘市场潜力;引导行业用户根据热点技术及应用场景进行IT规划;通过分析特定市场的发展前景,帮助投资和金融机构更好地做出决策。
IDC《支出指南》相关研究:
China Provincial Cloud Solutions Spending Guide
Worldwide AI and Generative AI Spending Guide
Worldwide ICT Spending Guide Enterprise and SMB by Industry
Worldwide Software and Public Cloud Services Spending Guide
进一步交流:
如您希望进一步了解IDC《全球智能体AI应用指南》细分数据,或需要针对贵公司目标市场进行定制化数据解读,欢迎联系IDC中国分析师团队。请点击此处与我们联系。