
中国医院资源计划系统(HRP)市场正式从增量普及期迈入存量深化运营新阶段,市场增长动力由全新系统建设转向存量升级、模块扩容与智能化改造。在DRG/DIP支付改革、本土化替代、紧密型县域医共体建设等多重政策共振之下,市场迎来增长机遇,2025年HRP市场规模达到12.6亿元人民币。
国际数据公司(IDC)于近日首次发布了《中国医院资源计划系统市场份额,2025》报告,本次IDC分析了2025年医院资源计划系统市场中领先供应商的市场份额及市场表现,梳理了医院资源计划系统市场发展动态和趋势,可供各级各类医疗机构在选择医院资源计划系统供应商时参考。
报告的核心发现是:HRP市场的增长引擎已经换挡。全新一体化项目的拉动作用减弱,存量升级、下沉增量与技术重构成为三大新动力。这一判断贯穿全文,具体体现在需求分层、技术演进与竞争格局三个层面的变化之中。
需求分层:存量深耕成主线,分层市场释放差异化机会
随着三级医院HRP基础覆盖率达到高位,市场需求正在发生结构性变化。过去依靠大型新建项目拉动市场增长的模式逐步弱化,千万级全新一体化HRP项目数量减少,医院采购重点开始转向既有系统升级、模块扩展、数据治理和运营能力提升,同时向下沉市场扩面。不同层级医疗机构的诉求出现明显分化:
- 三级医院的采购重点逐步从系统建设转向精细化运营和高质量发展,围绕系统互联互通、内控协同、运营分析和管理决策产生升级需求,ODR运营数据中心、AI智能应用以及功能模块迭代成为重要建设方向。
- 二级医院及县级医院正在成为市场新的增量来源。在紧密型县域医共体建设政策驱动下,HRP的首次建设需求集中爆发,但该类用户对于预算敏感度较高,更倾向于标准化、轻量化和高性价比的产品与服务模式。
- 医疗集团和医共体的扩张,则带动集团级统一管理的需求。多院区财务管理、集中采购、财务合并和经营数据汇总等需求不断增加。
整体来看,三级医院的存量升级迭代是稳固市场基本盘、挖掘存量价值的核心;而二级和县级医院、医共体医疗集团、民营医疗机构的新增建设需求,为行业增长带来了空间。2025年,存量深挖与增量拓展双向并行,共同构成HRP市场增长的两大核心来源。
技术演进:HRP向一体化、智能化、数据驱动的管理平台演进
2025年成为HRP行业技术变革的关键拐点,AI大模型规模化商用、本土化改造持续推进,一体化架构迭代升级,ODR运营数据中心价值持续放大,多重技术要素共同推动HRP从传统的业务管理系统向更加智能化、数据驱动的管理平台演进。
随着大模型部署成本下降和医疗场景适配能力提升,头部厂商纷纷搭建医疗运营专属AI能力中台,打造医疗垂直智能体,深度嵌入成本核算、财务审核、医保对账、发票稽核等业务场景,并将智能体与HRP系统融合,由此推动HRP从记录和管理业务的系统,逐步升级为可以理解业务、分析业务并参与业务执行的智能化助手。
一体化架构逐步成为HRP产品演进的重要方向。相比传统多系统拼接和接口集成模式,原生一体化架构能够进一步减少系统之间的数据割裂,并通过事件驱动、HTAP等技术增强业务协同和实时分析能力。与此同时,ODR运营数据中心的重要性进一步提升,其角色也从单纯的数据汇总平台向覆盖数据治理、统一标准和运营分析的核心数据底座演进。
竞争格局:HRP市场向头部集中,ODR 运营大数据成为核心增长引擎
随着市场进入存量竞争阶段,HRP行业竞争格局也在发生变化。目前市场参与者分化为三大类型:综合型ERP厂商、医疗信息化厂商、HRP垂直类厂商,不同厂商在AI能力、本土化适配、一体化架构、ODR数据中台、服务网络、行业场景积累上各有优劣,共同抢占市场份额。
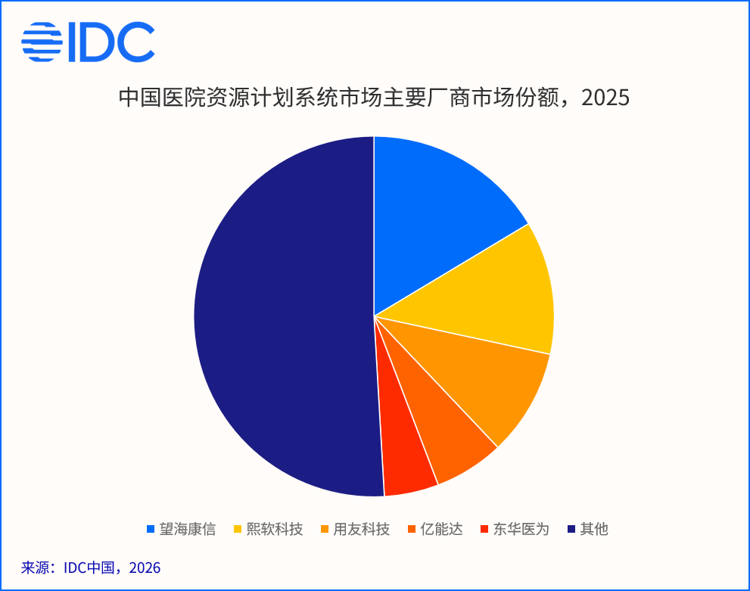
2025年中国资源计划系统市场份额前五的厂商合计占比49.1%。在医院IT预算整体趋紧的背景下,头部厂商依托规模化的客户基础、成熟产品积累和服务网络,继而通过存量客户持续升级形成相对稳定的业务来源,取得了较高份额。其中,望海康信深耕HRP市场二十余年,其产品和品牌受到市场广泛认可,位列市场首位;同时,熙软科技、用友网络在HRP市场积累了稳定的客户资源,从而分列二、三。
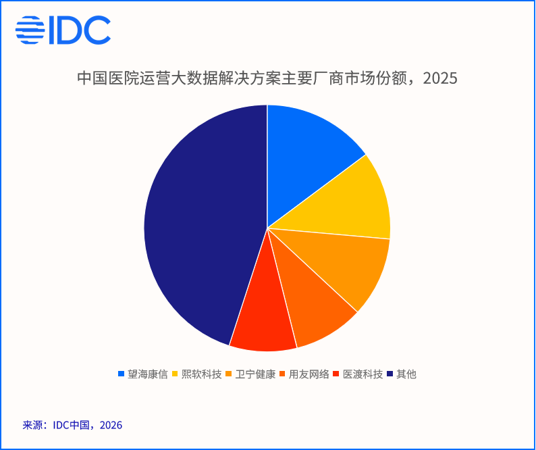
HRP市场竞争的边界也正在向运营大数据领域延伸。随着医院管理从财务核算向DRG/DIP成本管控、绩效管理、资源效率分析等全域运营管理升级,运营大数据逐渐成为厂商的重要的业务方向。长期深耕HRP的厂商在业财融合、成本核算、绩效模型和运营管理场景方面积累更深,因此在运营大数据市场具备较强的先发优势。从市场格局来看,2025年运营大数据解决方案市场前五名的厂商合计占比为55%。市场仍呈现较明显的垂直化特征,基于其在HRP的业务经验和技术积累,望海康信在这一市场也占据了领先地位,而熙软科技和卫宁健康的运营大数据业务在近年来也获取了一定的市场份额。
未来市场竞争从单一产品功能对比,转向“AI技术平台+行业Know how+服务网络+生态整合”的综合实力较量。厂商能否在输出可量化价值的AI落地场景、高效完成本地化全栈适配交付、夯实ODR数据中台底座的同时,具备生态整合、资源协同能力,综合解决医院面临的实际经营问题,将是厂商拉开竞争差距的核心。
IDC中国高级市场分析师林红表示,2025年国内医院资源计划HRP行业整体保持小幅稳步增长,医院端需求升维,从财务、物资管理系统的基础建设阶段,转向DRG/DIP成本管控、集团医共体统一运营、全院运营数据治理、AI智能等模块及功能的建设阶段,为行业中长期增长打开空间。在未来竞争中,市场竞争转向AI运营智能体、全栈本土化替换、集团化多院区协同,以及专业化技术和咨询服务的综合能力比拼。未来一阶段,市场资源将持续向具备完整产品矩阵、全链路数智服务能力的头部厂商集中。
进一步交流
如希望就HRP市场定义、厂商份额数据、AI智能体与ODR数据中台的技术路径,以及医院采购评估框架进一步交流,欢迎与我们联系。IDC将持续跟踪中国医院资源计划系统市场的发展动态,为医疗机构选型与厂商策略提供参考。请点击此处与我们联系。