
大模型时代,应用与智能体正加速进入核心生产环节,行业对云基础设施的需求发生深刻变革。企业开始用推理效率、服务链路和合规能力来衡量基础设施,一个贯通算力、数据、模型服务与安全治理的AI云市场应运而生。国际数据公司(IDC)正式将这一市场定义为“AI云市场”,并首次发布《中国AI云市场追踪报告,2025》并给出中国AI云市场规模数据:2025年,推理需求集中释放,企业级MaaS的Token调用量一年增长约16倍,推动中国AI云市场规模达到684亿元。
定价锚点从“资源”转向“业务结果”,云基础设施需要重新定义
过去十年,云计算的定价锚是资源——核时、GB月、带宽峰值。企业采购的逻辑也很直接:比价格、比SLA、比资源池规模。这套锚点在大模型时代正在急剧松动。
根据IDC调研发现,企业决定是否采购AI基础设施时,评估标准正在经历跃迁,且呈现出清晰的递进关系::
- 资源层:算力够不够、Token成本多高、推理效率如何——这仍是最基础的门槛,但已不再是决定性因素;
平台层:模型效果好不好,数据、训练、推理能否串成一条完整链路,能否提供端到端的智能服务、为业务真正提效——这成为采购的核心考量;
- 信任层:业务结果能否同时通过合规与审计,安全地进入核心生产系统——这决定了采购能否最终落地。
三个层次层层递进:资源是门槛,平台是价值,信任是放行条。可以看到,市场对基础设施的锚定已从“资源”转向“结果”——过往以售卖算力为主的云基础设施,难以满足大模型时代的企业需求,市场亟需新的产品形态。随之而来的,是市场结构与竞争壁垒的重新书写。
需求侧呈现“算力—数据—智能—信任”四位一体,AI云市场正在形成
那么,企业需要的“新形态”究竟长什么样?随着模型应用与智能体部署加速,需求侧的答案正日益清晰——一个“算力—数据—智能—信任”四位一体的基础设施栈::
•算力:不只是GPU卡数,而是由硬件、调度、推理效率等共同支撑的服务吞吐;
•数据:通过向量数据库、其他AI原生数据库等合理高效的数据库架构,将企业知识和数据资产输入给AI;
•智能:机器学习平台(训推平台)与MaaS,决定大模型能否被规模化地生产、调用、治理,进而为业务注入“智能”;
•信任:AI安全,决定AI能否进入各行业的高价值核心场景。
四者缺一不可。任何一环的缺口,都会让另外三环的价值无法兑现。正是在这样的需求牵引下,一个区别于传统IaaS的AI云市场,正在加速成形。
IDC正式定义AI云市场
IDC认为,AI云市场是:以云服务形态交付、支撑大模型全生命周期的完整基础设施与平台服务体系。它向下整合专为AI工作负载设计的算力与存储资源,中游提供数据处理、模型开发、训练、部署与运维的完整工具链,并以贯穿全链路的安全与治理能力。区别于以通用IT负载为中心、按资源计价的传统云市场,AI云市场的价值锚点是“智能的规模化交付”,是让企业数据与模型能力转化为可信业务结果的完整技术栈。
IDC洞察:2025年推理需求成为主导,推动中国AI云市场达684亿元。
2025年训推拐点加速到来,推理场景在支出中的占比显著上升;大模型应用场景急速拓展,广泛覆盖泛互联网(游戏、娱乐、教育)、金融、智能制造等行业,迅速渗透至角色扮演、市场营销、搜索、数据处理、数据分析与文档处理等场景。
需求的爆发直接体现在调用量上:2025年,中国企业级MaaS市场Token调用量达到1994万亿,同比增长约16倍;日均Token消耗量从年初的1.6万亿攀升至年末的9.6万亿,达到年初的6倍。
需求侧的爆发与供给侧的快速响应形成合力——技术提供商加速投入资源部署,行业用户加速落地大模型及应用——共同推动2025年中国AI云市场规模达到684亿元。
IDC洞察:AI云竞争从“资源”转向“结果”,模型、推理优化与AI安全成为关键
IDC认为,AI云的竞争维度正在从”谁能提供资源”,转向”谁能把资源转化为可交付、可信赖的结果”。根据IDC调研,企业选择AI云基础设施时,最看重的因素为:回答质量/模型效果、性能、安全合规——恰好对应着三重竞争要素:
- 模型是入场券,但入场券的有效期正越来越短。每一次新模型的发布,都会直接转化为AI云的增长动能:更强的模型能力能够解锁此前不可行的应用场景——长上下文、多模态、Agent编排,并催生新的推理需求;企业为评测、试用和接入新模型涌入平台,带来Token调用量的跳涨与客户迁移。AI云厂商若能自研或首发、独家引入领先模型,还能借此吸引开发者生态,形成短期获客与品牌溢价。但这张“入场券”的时效正越来越短:开源模型正在快速抹平能力代差,模型领先的窗口期已被压缩到以季度计——上一个版本带来的客户与流量,往往在下一次开源更新中被追平。模型能决定客户“来不来”,却决定不了客户“留不留”。
- 算力资源与推理优化是长期壁垒。推理已成主战场,资源优势固然有用,但竞争焦点正从“谁有更多卡”转向“谁能把每一张卡用得更稳、更快”——壁垒正从“资源壁垒”变为“工程壁垒”。
- AI安全从成本项变为溢价来源。AI安全不是合规部门的工作,而是产品架构的工作:数据不出域、内容安全、Agent权限治理、审计与溯源,必须在架构层解决。
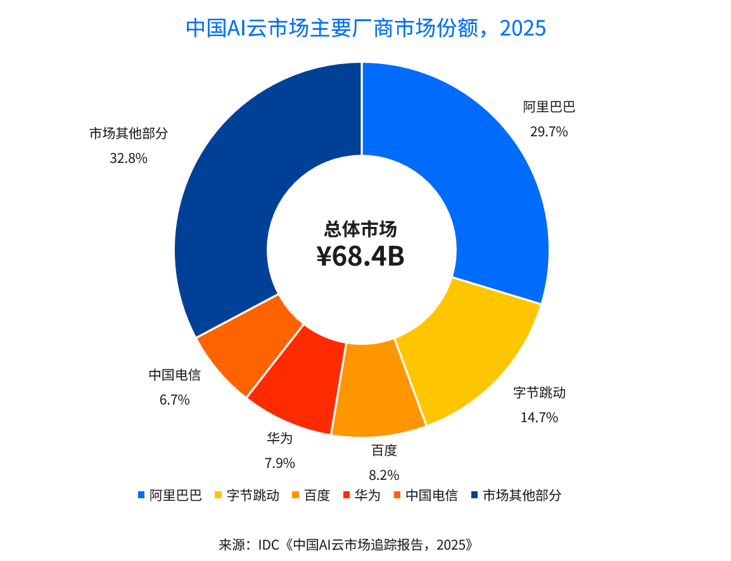
在上述要素上建立起综合优势的厂商——阿里巴巴、字节跳动、百度等厂商取得了优势与主要市场份额。
IDC给厂商及行业用户的建议
对厂商
- 算力获取决定竞争上限,但投入规模与节奏需与收益对赌。中短期内,算力资源紧缺仍是主旋律,资源获取能力依旧是决定竞争上限的关键变量,需要长期、持续地投入。但厂商也必须清醒权衡:算力是重资产,投入大、回报周期长,且受供给波动影响——当前的资源投入带有一定风险,规模与节奏都需量力而行。
- 算力效率优化,是与扩容并列甚至优先的路径。智能体与大模型应用爆发,需求端快速增长,但硬件供给的增速受限,“用好存量”因此成为关键。通过调度、推理优化与平台化软件能力,厂商可以在硬件不变的情况下提高服务吞吐——相比硬件扩容更具性价比。资源到位之后,真正把资源转化为可交付服务的,正是这些工程能力。。
- MaaS资源应向性价比端倾斜。大模型效果持续提升,已经越过了生产环境可用的阈值,预期未来会出现各类智能体应用的大爆发。在这种场景下,客户对智能上限的要求大部分已被满足,将会更看重服务的经济性、稳定性,后者是在生产环境大规模使用智能体的前提。
- 把AI安全前置为产品能力,而不是合规成本。安全是进入政务、金融、能源等高价值场景的准入资格,也是溢价能力的来源。
- 为智能体重构基础设施。智能体的负载特征(长上下文、高频工具调用、高并发、强成本敏感)与传统AI负载不同,需要重做调度、缓存、可观测性与权限体系。
对行业用户
- 升级采购标准:以业务结果指标替代算力指标。用任务成功率、单位业务成本、长尾时延来约束招标,而不是只用卡数与算力峰值。
- 用总拥有成本而非Token单价做决策。Token单价低不等于总成本低,必须按自身场景的消耗特征测算。
- 把安全与数据边界写进采购要求。对政务、金融、能源等行业用户而言,这不是加分项,而是必要条件。
分析师观点
IDC中国高级分析师洪婉婷表示,2025年,推理时代已然到来。684亿元的AI云市场规模与16倍的Token调用量增长,宣告云计算叙事正式换轨:定价锚点从“资源”转向“业务结果”。在新赛场中,真正的长期壁垒藏在推理优化、平台工程与架构级AI安全之中。对厂商而言,算力投入须与收益对赌,工程效率优先于盲目扩容;对用户而言,则应以任务成功率与总拥有成本,替代卡数与Token单价来做决策。谁能把“智能”转化为可信、可规模化交付的业务结果,谁就能在下一阶段的AI云竞争乃至大模型商业竞争中,掌握主导权。
进一步交流
如希望就AI云市场定义厂商份额及采购评估框架进一步交流,欢迎与我们联系。请点击此处与我们联系。