AI正在深刻重塑数据架构,并显著提升企业对其的关注度。随着生成式AI与Agent技术的爆发式发展,商业智能与分析、数据目录与血缘、数据质量评分、湖仓一体、数据治理等议题,已经成为超过40%组织的首要建设重点。

这一变化的深层逻辑在于,Data与AI正在形成一种前所未有的紧密交互关系,而非传统的运维流程管理。Scaling Law依然成立——高质量的数据支撑着上层AI与Agent的开发,而Agent本身又以数据库、数据湖、数仓、数据中台、数据分析平台为基础设施。更重要的是,Agent所产生的频繁交互,正在催生大量运行时数据和记忆的出现,这对数据的存储与管理提出了全新要求。

一、Data Agent:定义与趋势

IDC对Data Agent的定义是:利用Agent管理和治理数据,通过对话式或低代码入口实现精准查询、分析、决策,降低获取洞见的门槛。需要强调的是,Data Agent并非指向Agent工具本身,而是在广泛的数据场景中嵌入Agent能力,以实现更快速的数据集成、管理、开发、查询、分析和可视化内容生成。其核心覆盖场景包括数据集成、数据治理、数据发现、指标开发与知识管理、查询分析、Memory与上下文管理等。

从市场趋势来看,Data Agent已成为数据与分析行业未来的重要发展方向。IDC预测,到2028年,60%的中国500强企业将部署企业级Data Agent;到2026年,50%将部署数据分析Agent,以自动化日常任务、加速战略决策。

二、为什么Data Agent会成为趋势

要理解Data Agent的兴起,需要从政策、技术与市场需求三个维度来看。

首先是政策环境向好。2026年作为“十五五”开局之年,政府及央国企有望加大数字化预算。国家明确要激活数据要素潜能,深化“人工智能+”,这为Data Agent提供了坚实的政策土壤。

其次是基础模型的持续演进。过去大模型能力集中在文娱对话,而当前技术突破重点已转向数学、代码、长上下文理解与任务执行。这些能力对于数据开发和管理至关重要,使得Data+AI场景更加成熟可落地。

第三,Agent标准协议和框架的成熟正在加速发展。MCP、A2A等协议的快速普及,大幅降低了数据软件之间的互操作性难度,使得Data Agent的技术成熟度足以支撑大规模应用部署。

最后,企业技术架构正在螺旋式演进。2025年头部企业将预算优先投入湖仓一体与数据治理;随着基础设施完善,2026年企业希望通过Agent直接获取洞见、提升决策效率并降低人力成本。

三、为什么一定是Data Agent有更大需求

Agent可以在各个场景落地,但Data Agent会成为最先落地的方向,这可以从三个维度来回答。

从需求端看,企业的核心资产是数据。企业在对外合作和对内管理中沉淀了庞大的经营、财务、代码等数据资产。企业真正需要的,不是通用Agent,而是能够处理内部全流程的Data Agent。

从商业闭环看,Data Agent的盈利模式最容易实现。相比C端Agent仍处探索阶段,Data Agent面向企业客户,部署后可以快速显现效率提升。未来付费模式可能转向Tokens消耗或RaaS(结果即服务),且Data Agent的“每Token价值”比文字、视频内容更加清晰可衡量。

从技术迭代看,数据市场已发展数十年。所有企业都已接受并落地了各种数据底座。在已有IT基础之上,企业进一步“+AI”更容易实现,且能够保持技术延续性。

四、Data Agent在2026年会发展到什么程度

当前,Data Agent市场呈现出明显的供需错配:技术厂商的投入热情超过了客户的实际需求意愿。2025年厂商密集推出Data AI Agent产品,但在需求侧,企业仍处于基础设施建设和数据治理过程中,对新技术缺乏完整认知。这意味着2026年仍需厂商持续的市场培育。

OpenClaw的爆火远超预期,这一现象值得数据厂商深思。它反映出企业和用户真正需要的是“互操作性”和“主动性”。映射到数据层,这恰恰需要Data Agent来更好地接入和管理企业数据与Memory。

但必须承认,Data Agent的商业模式仍然未定。当前企业明确投入算力与数据,但对上层Agent功能是否单独付费尚未形成共识。Agent是附加价值还是下一代必需品?是单独付费还是默认“+AI”即为未来产品形式?市场倾向于后者,但尚未有定论。

此外,Data Agent最快落地的场景不是营销,而是商业分析。企业当前对AI的认可仍集中在“降本增效”上。Data Agent擅长执行内部数据工作,但复杂多变的营销场景仍需能力提升。

五、可能的抑制因素有哪些

在讨论抑制因素时,需要先明确一个判断:数据的高价值不会改变,但未来的话语权不一定仍在数据厂商手中。在AI逐步替代多种场景功能的趋势下,掌握数据的可能是AI软件而非传统数据产品。当前来看,做“中间层”(衔接数据与AI出口的综合引擎)的企业更有机会。

另一个重要判断是:Data Agent市场似乎不会出现“DeepSeek/Manus时刻”。数据市场更符合稳定增长路线,难以复现AI领域的轰动效应。数据厂商真正的护城河,在于多模态数据管理、治理与垂直行业经验。

此外,轨道偏移也可能带来不确定性。智慧办公等Personal Data产品可能颠覆传统SaaS交付逻辑,企业核心资产将从经营数据扩展为“经营数据+员工办公数据”,但市场目前缺乏对应产品。

最后,合成数据可能影响高质量数据的价值。虽然尚未完全成熟,但当合成数据的价值高于真实数据时(拐点取决于成本与准确率对比),数据资产价值可能被重构。

六、技术厂商应该怎么应对

面对上述趋势与挑战,技术厂商需要从四个方面着手应对。

第一,打造轻量化的数据平台。企业不会再经过漫长周期建设颠覆性数据底座,而是通过AI实现快速数据集成与应用,包括流式集成、Data Flow管理、本体与指标分析等。

第二,从被动工具型转向主动任务型。借鉴OpenClaw,让企业用户通过对话指令跨SaaS执行数据管理和分析。

第三,强化运行时安全。2026年预计会有更多厂商涌入Agent Infra赛道,保障Agent运行时安全与企业数据安全。

第四,关注Agent带来的数据变化。用户与Agent交互产生大量指令、记忆、中间态数据,厂商需尽快打造Data与AI之间的中间层,这将成为用户核心关注点。

七、市场应该如何选型

需要明确,Data Agent不是某一具体功能的代称,而是实现数据全流程AI自动化的总集。IDC调研显示,企业最希望建设的Data Agent类型包括:用户合规监管Agent、自动分析Agent、知识搜索Agent、动态执行优化Agent、自动决策Agent、Text2SQL Agent等。

在IDC《Data Agent MarketGlance 2026Q1》中,整体市场被划分为:Data Agent基础设施、数据集成与治理、平台厂商与通用智能体、轻量化工具与插件、垂直行业智能体、开源项目、安全方向。
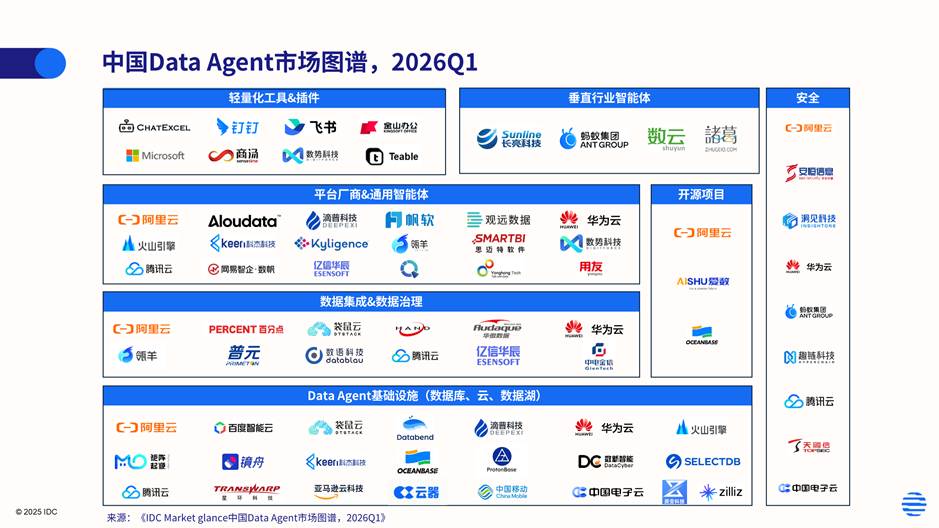
从市场格局来看,传统Data Infra厂商正利用AI搭建数据开发入口;SaaS厂商基于客户资源拓展Data Agent能力;AI初创公司以轻量化插件快速对接数据格式,模仿Manus路径吸引用户。

分析师观点

IDC中国高级分析师李浩然表示,Data Agent将在2026年迎来快速落地。技术厂商需明确区分Data Agent与OpenClaw/AI办公软件的竞合关系,将自身开发经验沉淀为Skills和Mem-kit,加快轻量化部署。

与IDC同行,抢占Data Agent的战略先机

IDC长期追踪全球与中国Data Agent市场,已发布《Data Agent市场图谱2026Q1》《Data Agent市场预测,2026》《金融和零售行业Data Agent最佳实践》等报告,即将发布《中国Data Agent厂商评估,2026》《Data Agent开发平台技术能力评估》等重磅报告,并可为企业提供定制化场景评估与选型服务。

请点击此处与我们联系。
Leo Li

Leo Li - Senior Market Analyst

Leo Li is a senior market analyst on artificial intelligence (AI) and big data for IDC China. He conducts research and analysis on AI and big data for the China and worldwide markets. He is also involved in regional and…

在全球AI竞争格局中,中国AI模型在技术能力上已与北美差距缩小,但在海外市场渗透与用户信任方面仍面临显著挑战。当前,AI模型正从“工具”演进为“基础设施”,其能力已成为衡量企业技术竞争力与未来增长空间的核心指标。与此同时,Agent的繁荣并未削弱模型的重要性,反而放大了模型能力的差距。未来,谁掌握更强的模型、数据与Agent能力,谁就有机会成为下一代智能经济时代的核心平台。对中国厂商而言,开源、低成本部署与本地化能力,或将成为跨越“信任鸿沟”、在全球Agent建设中占据一席之地的关键路径。

本文核心洞察:

  • AI模型能力差距正在被放大,而非缩小
  • 中国模型已跨越“技术鸿沟”,但未跨越“信任鸿沟”
  • 海外企业拒绝中国模型的主因是长期支持、合规与成本,而非性能
  • 开源市场已超闭源,且“拿来即用”成为主流
  • 中国厂商的最大机会是成为全球Agent建设的“默认系统”

Agent繁荣之下,模型重要性不降反升

2026年以来,OpenClaw、Harness及Hermes等开源工具与智能体的出现,降低了技术供应商打造AI产品的门槛,推动了更多x-claw类产品的落地。尽管有观点认为“应用层会吞噬模型层”,但实际上,随着AI系统承担复杂任务与自主执行,模型能力的差距反而被放大。大模型正从“工具”演进为“基础设施”,AI模型能力已成为衡量企业技术竞争力、生态影响力与增长空间的重要指标。

模型迭代也直接推动了Agent的繁荣。2026年,全球近80%的企业已将智能体用于实际生产活动。中国当前平均部署12.84个智能体,计划年底达30.87个,但仍低于全球平均水平(当前23.5个,计划年底43.15个)。

全球市场的光与影:中国模型与北美仍有较大差距

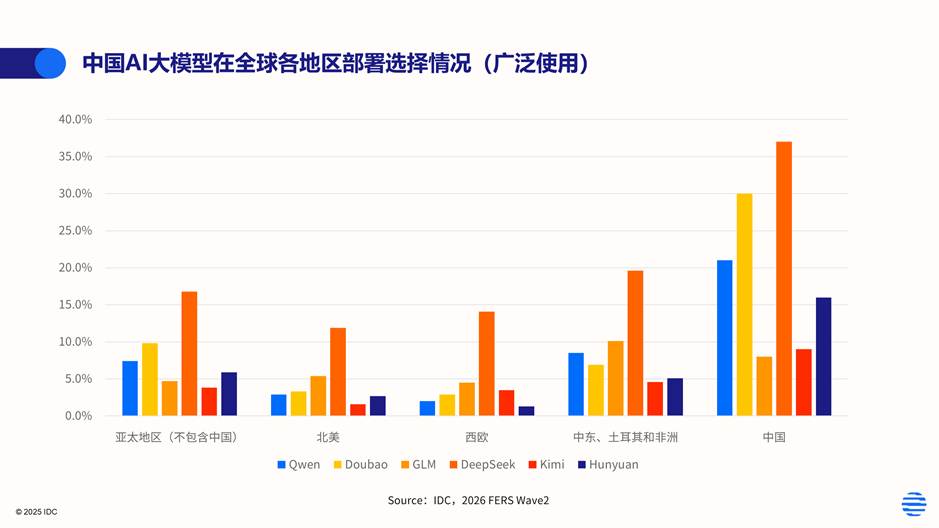
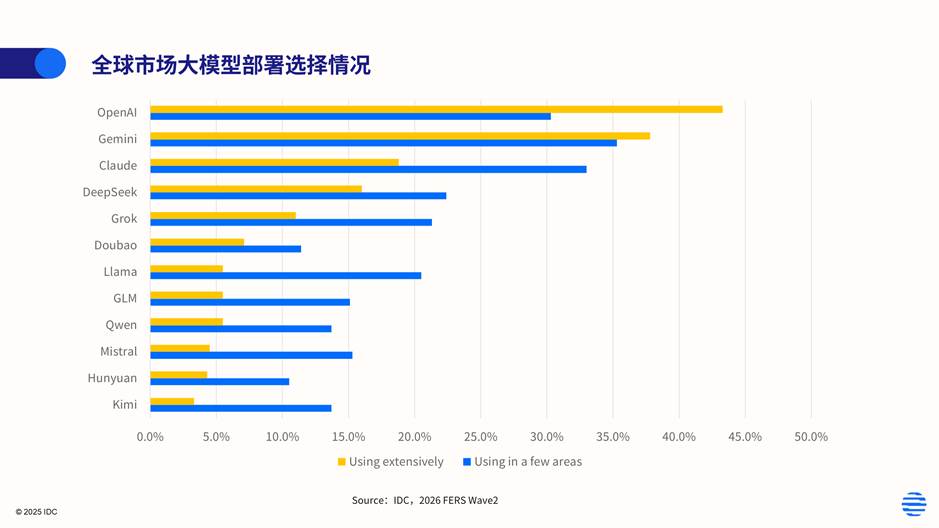
从全球企业AI模型选择看,OpenAI(43.4%频繁使用,30.3%部分应用)占据主流,Gemini、Claude、DeepSeek、Grok、Doubao等亦被广泛采用。Doubao、GLM、Qwen、Hunyuan、Kimi在不同地区拥有客户群体。OpenClaw的出现及DeepSeek、智谱等厂商的快速迭代,也推动了中国模型的实际应用。

关键发现:剔除中国市场后,除DeepSeek外,其他中国模型在亚太其他地区、北美、西欧、中东/土耳其和非洲的广泛使用比例均不足10%。仅有DeepSeek超过15%,其余均低于10%。中国AI模型厂商在海外用户覆盖上面临较大挑战。

海外用户的顾虑:信任问题重于能力问题

对比用户选择因素,选择中国AI模型的企业更看重成本效益、透明度要求及多模态用例支持;选择北美模型的企业则更看重安全/合规、回答质量与性能效果。中国模型正在跨越“技术鸿沟”,但仍未跨越“信任鸿沟”。

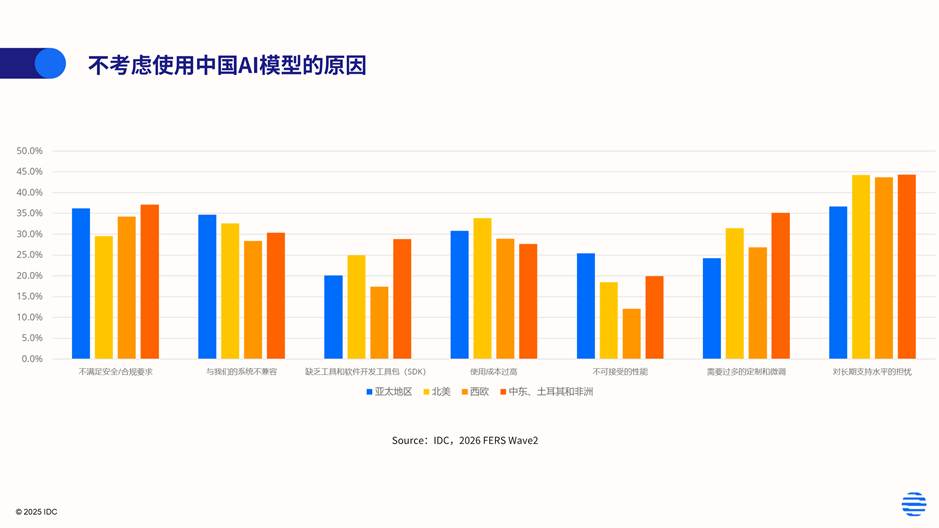
进一步问询不考虑使用AI模型的原因,海外企业主要担心:中国AI模型厂商的长期支持水平、不满足安全合规要求、需要过多定制与微调、与系统不兼容、使用成本过高。而模型性能并非主要担忧因素,说明用户认知中,中国厂商的AI模型能力与北美差距较小。

开源:中国企业重构全球AI权力的工具

IDC数据显示,50%-60%的企业会应用开源模型而非闭源/商业化模型。尽管闭源模型更新会带来波动,但开源市场占比已超过一半。2026年Q2,DeepSeek V4及Qwen、GLM的持续迭代,将进一步推动企业用户采用。企业选择开源模型的原因包括:成本优势、数据隐私保护、深度定制化、技术自主性高及社区支持强大。

IDC还有以下发现:

  • 小模型获得更多选择:2025年,41.81%的开源模型参数量在2B-15B之间,58.5%的受访者选择该量级。
  • AI业务场景覆盖度为30%-40%:其中阿里通义系列占比最高,为41.2%。
  • 模型“拿来即用”比例升高:45%的受访者不进行调优直接部署,79.3%在调优后不会二次开源。
  • 开源模型落地的三种形态:40.9%部署到企业内部业务,32.0%开发为C端App/网页应用,27.1%与企业内部SaaS/PaaS/服务结合对外B端售卖。

未来机遇:Agent时代的“Android化”将是中国AI厂商的新机会。除了模型性能的追赶,中国AI模型的最大机会是通过开源、低成本部署、本地化能力和应用工具化,成为全球企业Agent建设中的默认系统和选择,以此获得全球更多信任。

分析师观点

IDC中国高级分析师李浩然表示,AI和Agent在全球各区域均进入快速落地阶段。即使经济环境下行,AI、安全、数据分析仍是企业主要投入方向。中国厂商AI模型在全球仍处于小范围部署和POC考虑阶段,随着模型性能、开源及产品生态的丰富,未来可能在全球获得更多机会。

本文相关IDC报告

  • 《全球企业级大模型采用率调研,2026》
  • 《中国AI开源市场研究报告(2025)》

进一步交流

如需获取完整报告或进一步探讨中国AI模型的全球化路径,欢迎与IDC联系。我们将基于一手调研与深度分析,为您提供更具针对性的洞察与决策支持。

请点击此处与我们联系。

Leo Li

Leo Li - Senior Market Analyst

Leo Li is a senior market analyst on artificial intelligence (AI) and big data for IDC China. He conducts research and analysis on AI and big data for the China and worldwide markets. He is also involved in regional and…

The AI Supercycle is not a hype cycle. It is a once-in-three-decades technology expansion, defined by two sequential and overlapping waves.

We are witnessing the strongest global IT spending growth since 1996. 14% growth on a $4.2 trillion market. Unlike the internet and eCommerce boom that defined that era, this one is being driven by something more structurally transformative: artificial intelligence at enterprise scale.

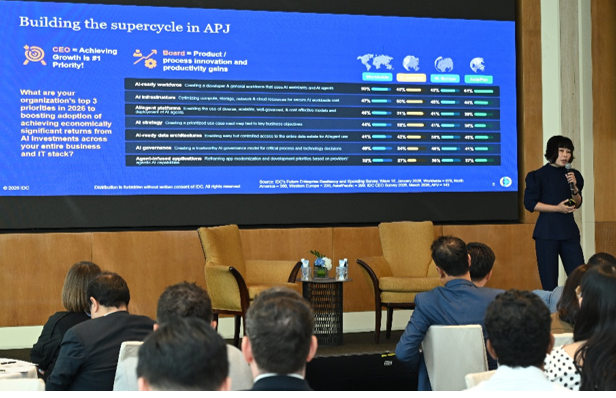
IDC calls it the AI Supercycle. And at IDC Directions Singapore held on 21 May, 2026, IDC senior vice president, Sandra Ng, delivered a keynote that made one thing clear—the organisations debating whether to move are already falling behind the ones that already have.

Key Numbers:

  • $4.2 trillion global IT market size
  • 14% year-on-year IT spending growth, the strongest since 1996
  • $110 billion projected AI infrastructure spend by end of 2026
  • 36% compound annual growth rate (CAGR) for AI infrastructure through 2029
  • 75% Asia/Pacific Japan (APJ) organisations that have deployed agentic AI in at least some initiatives
  • 61% CEOs identifying agentic and generative AI at scale as their top new investment priority
  • 45% APJ organisations citing vendor selection as their number one AI strategy priority

What Is the AI Supercycle?

The first wave, AI infrastructure and platforms, is already well underway. IDC projects $110 billion in AI infrastructure spend by end of 2026, with a compound annual growth rate of 36% through 2029. Compute, cloud, connectivity, and data infrastructure are being built at a pace and scale the market has not seen since the mid-1990s.

The second wave, and the one that will determine long-term competitive position, is AI applications and agentic workflows. This is where AI moves from infrastructure investment into operating model redesign, from procurement decisions into measurable business outcomes. A third curve, AI governance, trust, and compliance, is emerging in parallel and is fast becoming a revenue line in its own right.

As Sandra Ng framed it at IDC Directions: “The AI Supercycle is not one opportunity. It is three overlapping curves with different buyer profiles, sales cycles, and margin structures.”

The question for every technology and business leader in APJ is which curve, or curves, your organisation is actively climbing.

APJ Is Not One Market. It Is Five Moving at Different Speeds.

One of the clearer analytical frames from the keynote is “one supercycle, five speeds”. Asia/Pacific is not a monolithic AI market, and the strategic implications differ materially depending on where your organisation operates.

  • AI Superpower Built-Outs – China and Taiwan, competing at the infrastructure layer
  • Legacy Modernisers – Japan and Korea, navigating AI adoption within established enterprise architectures
  • Governance-led AI Enterprises – Singapore, Hong Kong, and ANZ, where regulatory frameworks are shaping the deployment sequence
  • Digital Native Scalers – India, with scale, talent, and a growing domestic AI ecosystem
  • Sovereign Stack Builders – Southeast Asia 5, where governments are becoming a new class of AI infrastructure buyer

For technology vendors operating across multiple APJ markets, a single AI narrative won’t resonate consistently. Localised, market-specific positioning, particularly around sovereign AI and governance, is not just a nice-to-have. It is a commercial imperative.

Where Is AI Budget Moving in APJ?

Presented at the Directions Singapore event, the data points to three areas attracting new and accelerating AI budget across APJ:

  • Agentic AI and workflow automation is the fastest growing new budget category among tech buyers. Finance, procurement, HR, supply chain, and customer experience are the first use cases in motion. Three-quarters of APJ organisations have already deployed agentic AI in at least some tech-driven initiatives. 61% of CEOs identified agentic and generative AI at scale as their number one new investment priority.
  • AI governance, risk, and compliance has moved from a legal consideration to a board-level priority. APJ regulators have moved faster than many vendors anticipated. The organisations treating governance as a competitive advantage, rather than a cost of compliance, are pulling ahead.
  • Sovereign AI is creating an entirely new class of infrastructure buyer. Governments across APJ are building national AI capability. Local language models, domestic data residency, and supply chain compliance requirements are cascading down to mid-market and SME organisations in ways that create both complexity and opportunity.

What Should APJ Leaders Do Now?

IDC’s competitive moat map from the keynote sets out a clear sequence of actions across three horizons:

  • Do now – credibility before you lose the room
  • Do this year – differentiation before the market commoditises
  • Bet on this – positioning before the next curve peaks

Frequently Asked Questions:

What is the biggest AI investment priority for APJ CEOs? Agentic and generative AI at scale. 61% of APJ CEOs identified it as their number one new investment priority in 2026.

What is the number one AI strategy challenge for APJ organisations? Selecting the right AI vendor partners. 45% of APJ organisations cite this as their top AI strategy priority, ahead of implementation, talent, and governance.

What should APJ tech leaders do now? Establish vendor credibility before the market commoditises. As Sandra Ng closed at IDC Directions Singapore 2026, “The vendors who win the APJ AI Supercycle won’t be the ones who moved fastest. They’ll be the ones buyers trusted first.”

Access the Full Insights

Explore IDC’s AI Vendor Strategy resources and uncover what’s defining the next era of enterprise AI — visit the page to get started.

Download an exclusive excerpt from IDC Directions Singapore, in which Senior Vice President Sandra Ng identifies the three AI opportunity curves that vendors and enterprise leaders must master to unlock value in this defining AI supercycle.

Looking to understand what the AI supercycle means for your market position, investment strategy, or go-to-market approach? Speak to our analysts.

Vanessa Ong - Senior Marketing Specialist, Demand Generation - IDC Asia/Pacific

Vanessa Ong is Senior Marketing Specialist, Demand Generation, at IDC Asia/Pacific, where she develops and executes integrated marketing programs that generate qualified leads and support business growth across the APJ region. A seasoned marketing professional with strong expertise in social media marketing and content creation, she is known for turning creative ideas into high-impact campaigns. Vanessa has played a key role in flagship programs including the Future Enterprise Awards and FutureScape, and is recognised as a collaborative team player who brings energy and expertise to every initiative.

核心洞察

AI 产业化正从“模型竞赛”迈入“应用深水区”。2025 年,中国 AI 应用公有云服务市场规模突破 137 亿元人民币,已显著超过大模型训推公有云市场的 79.4 亿元。IDC 认为,这一结构性变化表明:企业客户正从“探索模型能力”转向“为业务价值付费”。未来 12–18 个月,能够将 AI 封装为行业应用、并支持智能体(Agent)工程化的云厂商,将成为新一轮增长的主导者。单纯提供模型 API 或通用算力的服务商,将面临被市场边缘化的风险。

从“模型竞赛”到“应用深水区”

AI 产业化正从“模型竞赛”步入“应用深水区”。谁能将 AI 能力真正嵌入业务流程、带动规模化落地,谁就将在未来的云服务竞争中赢得先机。那些能够将 AI 从“演示 Demo”转化为“业务系统”的厂商,正在加速拉开与跟随者之间的差距。IDC 追踪了公有云上 AI 应用市场,以及支持 AI 应用的大模型训推平台市场,可以看到公有云上 AI 市场格局正在发生巨变。

AI 应用公有云服务:137.3 亿元,应用落地成为核心战场

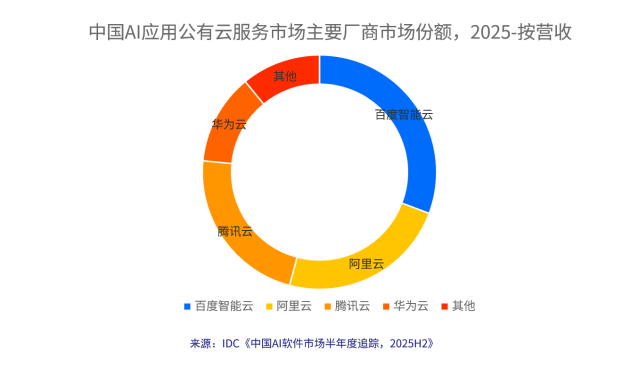
2025 年,中国 AI 应用公有云服务市场保持高速增长,市场规模突破 137 亿元人民币。在这一赛道上,头部云厂商凭借全栈 AI 能力和丰富应用场景占据领先地位。

百度智能云以 30.7% 的市场份额位居第一,依托包括智能客服、内容创作、知识管理等全面的企业级 AI 应用场景实现广泛落地。阿里云凭借智能语音、客服及视觉 AI 能力,在智能办公、营销创意等场景表现突出。腾讯云依托视觉 AI 能力、智能客服等在消费互联网、媒体、金融等场景持续发力。华为云则凭借盘古大模型在政务、金融、制造等行业的深度耕耘,稳居第四。

AI 应用市场的本质竞争,已从模型参数的“军备竞赛”转向场景价值的“落地之争”。
用户所需要的,并非孤立的模型 API 调用,而是一个能够真正解决业务问题、提升效率的完整应用。无论是智能客服、内容生成、数字人营销,还是企业知识库问答、代码辅助开发,云厂商需要将大模型能力封装为开箱即用的产品,方能打动最广泛的企业级客户。考虑到这一点,领先厂商均应将 AI 应用服务的投入重心,从底层模型能力向行业解决方案、数据接入、工作流编排等“最后一公里”能力快速倾斜。

应用背后的“算力暗流”:大模型训推市场持续扩张

AI 应用市场的繁荣并非凭空而来。每一次智能客服的响应、每一次营销文案的生成,背后都是大模型推理能力的消耗;而企业为打造差异化应用所进行的模型微调与训练,则构成了另一层刚需——大模型训推公有云服务市场。该市场虽然规模小于应用层,但其增长稳定性与客户粘性更高。

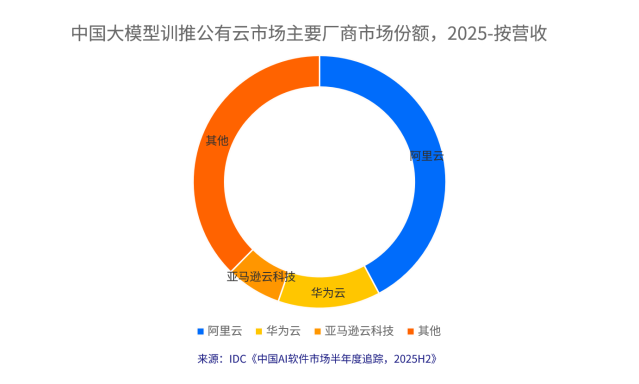
2025 年,大模型训推公有云服务市场规模达到 79.4 亿元人民币,呈现出与前文 AI 应用市场不同的竞争格局。

阿里云以 42.2% 的市场份额遥遥领先,凭借在 AI 算力领域的长期积累和完善的 MLOps 工具链,成为大模型训练和推理的首选平台。华为云(13.1%)依托昇腾 AI 芯片和全栈自主可控能力,在政企市场获得广泛认可。亚马逊云科技(7.1%)则凭借全球化的 GPU 资源和先进的模型训练框架,在出海企业和外资企业中保持优势。

大模型训推市场的快速增长,背后有三大驱动力

第一,生成式 AI 应用爆发驱动训推需求激增。
从文本生成到图像创作,从代码辅助到多模态理解,生成式 AI 应用的繁荣带来了对模型训练和推理的海量需求。企业不仅需要调用预训练模型进行推理,更需要基于自有数据对模型进行微调,以打造差异化的 AI 能力。

第二,智能体(Agent)应用推动复杂推理需求。
随着智能体从概念走向落地,多步骤任务规划、工具调用、长上下文推理等复杂能力成为标配。这对模型的推理效率、并发能力和响应延迟提出了更高要求,也推动企业寻求更专业的训推服务。

第三,算力调度、管理和优化成为刚需。
大模型训练和推理对 GPU 算力的需求呈指数级增长,但算力资源稀缺且昂贵。如何高效调度异构算力、优化模型推理性能、降低单位 Token 成本,成为企业面临的核心挑战。这催生了 AI 算力管理平台、模型推理优化、弹性扩缩容等一系列专业服务需求。

市场隐含的分化信号

值得注意的是,训推市场的增长并非均匀分布。头部三家厂商(阿里云、华为云、亚马逊云科技)合计占据超过 62% 的市场份额,而中小型 AI 算力服务商正在被加速挤出。IDC 判断,算力调度效率与模型优化能力正在取代“裸算力价格”成为客户选择的关键因素。这意味着,未来训推市场的集中度还将进一步提高,缺乏工程优化能力的算力提供商将难以维持竞争力。

IDC 展望:四个不可逆的市场趋势

趋势一:AI 产业化进入深水区,应用价值成为核心衡量标准

Token 经济的兴起降低了企业试用 AI 的门槛,但真正的商业价值在于应用落地。未来,能够提供端到端 AI 应用解决方案、或支持企业快速构建行业专属应用的厂商,将在竞争中占据优势。IDC 认为,市场正在从“技术可行性驱动”向“业务 ROI 驱动”加速迁移。

趋势二:训推一体化平台成为主流采购标准

随着模型迭代速度加快和应用场景复杂化,企业需要无缝衔接模型训练、微调、部署、推理的全流程平台。训推一体化不仅能够提升开发效率,更能通过持续优化降低 AI 应用的总体拥有成本(TCO)。IDC 观察到,2025 年已有超过 35% 的头部企业客户在选型时将“是否具备训推一体化能力”作为核心评估指标。

趋势三:多云与混合云策略成为常态

考虑到数据安全、成本优化和供应商风险,越来越多的企业采用多云策略部署 AI 应用。这要求 AI 云服务厂商提供开放的 API 标准、灵活的部署选项和跨云的一致性体验。单一云绑定策略正在被企业客户重新审视。

趋势四:行业垂直化与场景精细化并行

一方面,金融、医疗、制造、教育等行业对垂直领域 AI 应用的需求日益增长;另一方面,营销创意、智能办公、客户服务、代码开发等通用场景也在持续深化。厂商需要在“行业深度”和“场景广度”之间找到平衡。IDC 预计,未来两年内,行业定制化 AI 解决方案的增速将超过通用型 AI 应用。

IDC 建议:厂商与用户应如何行动

对云厂商的建议

  • 从“提供模型”转向“提供业务模板 + 低代码 Agent 构建能力”,降低企业落地门槛。
  • 投资训推一体化的工程能力,而非单纯扩大算力池。算力效率管理将成为差异化竞争的关键。
  • 主动拥抱多云生态,避免锁定策略带来的客户流失风险。

对企业用户的建议

  • 优先选择具备行业解决方案 + 训推闭环能力的云厂商,避免被单一模型或单一算力源绑定。
  • 关注跨模型迁移成本,在选择模型 API 或训推平台时,将标准化与开放性纳入长期评估体系。
  • 在智能体(Agent)类应用上,建议从非关键业务场景(如内部知识问答、辅助写作)起步,逐步向自动化流程演进。

IDC 中国研究总监卢言霞表示,中国 AI 公有云服务市场正处于从‘技术驱动’向‘价值驱动’转型的关键期。Token 经济打开了市场天花板,但只有真正解决业务问题的 AI 应用,才能为企业带来持续价值。未来,兼具模型能力、应用生态和工程化落地能力的厂商,将引领 AI 产业化的下一波浪潮。

本文相关报告:

IDC《中国AI软件市场半年度追踪,2025H2》

进一步联系:

如需获取本文引用的完整数据报告、细分市场数据表格、定制化分析服务,或希望与IDC分析师进行一对一交流,欢迎与IDC联系。

请点击此处与我们联系。

Yanxia Lu

Yanxia Lu - Research Director

  Yanxia Lu is a research director, focusing on big data and artificial intelligence (AI). Her responsibilities include big data information management platform, and big data analytics and applications. She is also involved in research on AI technology and enterprise…

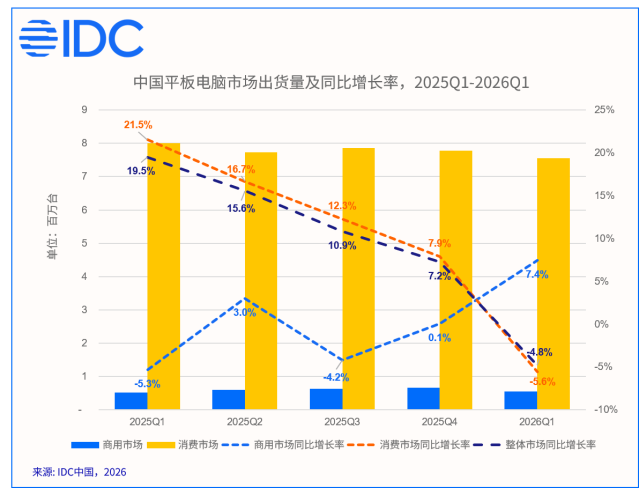
2026年第一季度,中国平板电脑市场出货量为811万台,同比下降4.8%。这个数字本身并不惊人,但放在“存储价格持续上涨”与“国补政策收紧”的双重背景下,其背后的结构性变化更值得关注。

从我们的跟踪来看,市场增长动能正在发生一次明确的切换:从“换机+政策”双轮驱动,逐步转向产品力与真实需求主导的理性调整阶段。这一过程必然伴随出货量的短期承压,但长期看,是市场走向成熟的必经路径。

一、消费市场:成本压力加速结构升级,价格驱动让位体验竞争

2026年第一季度,中国消费平板市场出货量同比下降5.6%。这一降幅的直接诱因是明确的:存储价格大幅上涨导致终端成本压力加剧,叠加国家补贴力度收紧,以及上一轮换机周期进入尾声。

但更值得关注的是市场结构的变化。受成本上涨影响,各厂商的优惠政策在本季度出现不同程度的收缩,200美元以下价位段市场份额出现明显下降。与此同时,终端售价同步上调,市场结构加速向中高价位段迁移。

这意味着一个重要的行业转折:市场竞争正从“价格比拼”转向“产品体验、生态协同及场景化应用”的综合较量。

在我们看来,这一转变是良性的。当成本上行压缩了价格战的空间,厂商必须依靠真正的产品差异化来维持竞争力——无论是鸿蒙带来的跨设备协同,还是iPad在芯片与内存升级后维持原价的策略,本质上都是在回答同一个问题:用户凭什么愿意花更多钱?

二、商用市场:提前备货驱动短期增长,真实需求仍待验证

2026年第一季度,中国商用平板市场出货量同比增长7.4%,表现优于此前预期。

但需要审慎解读这一增速。根据我们的调研,本轮增长主要源于行业判断后续成本将延续上涨趋势,从而主动提前备货及前置采购。相比之下,真实行业需求的拉动作用相对有限。

换句话说,Q1商用市场的增长更多是成本预期驱动的节奏前移,而非需求曲线的系统性上移。

当然,积极的因素同样存在。厂商持续深耕教育核心应用场景,拓展行业合作,同时积极部署平板AI能力升级、完善软硬件生态。这些动作长期来看有助于拓展平板在各行业数字化转型中的落地空间。

但就短期而言,IDC倾向于认为:商用市场的“真增长”验证,需要看下半年的需求是否能够接力备货驱动的增量。

三、厂商格局:头部梯队抗跌能力分化,结构布局成为关键

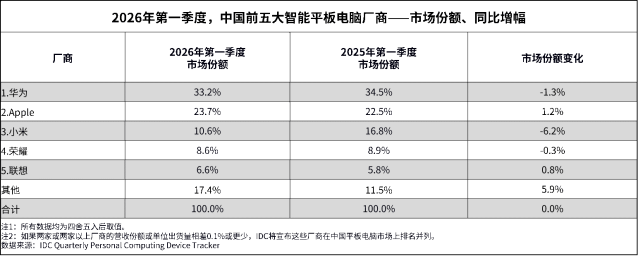
华为
在我们的观察中,其市场领先地位的核心支撑来自于三方面:完备的产品矩阵、鸿蒙生态的协同优势,以及中高端品牌认知。在成本上行、补贴退坡的背景下,这些能力构成了有效的抗跌护城河。此外,Q1期间春节及返校节点的节日营销与补贴转化,也起到了稳固份额的作用。

Apple
一个值得注意的现象是:在行业普遍调价的背景下,Apple平板定价保持稳健,反而使其竞争优势进一步凸显。Q1迭代的iPad Air在芯片与内存双升级的基础上维持上一代定价,“加量不加价”的策略在本季度有效拉动了市场需求。

小米
其用户群体价格敏感度偏高,因此厂商补贴退坡及国补政策收紧对其影响较为明显。但依托于完善的产品矩阵和成熟的渠道网络,小米在本季度仍重回国内市场第三位。

荣耀
消费端成本上涨对入门级价位段形成显著压力。Q1荣耀对多款产品进行了迭代更新以优化成本结构,同时携手火火兔发布新品,加大教育场景布局。商用市场方面,伴随教育行业深耕及渠道提前备货,荣耀实现同比大幅增长。

联想
在整体市场承压背景下,联想仍保持同比增长。消费市场通过小新与拯救者系列新品持续强化主流大屏及细分小屏市场竞争力;商用方面,大客户市场优势延续,教育行业生态合作也在积极拓展。

总体来看,IDC的判断是:在成本和补贴双重变量作用下,各厂商的出货量表现越来越反映其结构性能力——包括价格带布局、生态粘性、渠道韧性及行业客户基础——而非单纯的营销力度。

四、后续展望:量减额增延续,AI能力成为下一阶段核心变量

展望2026年全年,我们对市场走势有几个明确判断:

第一,市场出货量持续承压,但销额预计保持增长。
存储价格上涨趋势预计年内存续,其他核心零部件也存在潜在涨价风险,厂商成本压力不会快速缓解。在此背景下,厂商将逐步减少低利润产品占比,加快产品功能配置升级,推动行业平均单价明显提升。“量减额增”将是全年主基调。

第二,细分赛道的重要性进一步提升。
在整体需求相对疲软的背景下,移动办公、游戏娱乐、教育学习等细分领域预计将获得更多资源投入。PC级应用、小尺寸产品、内容合作及周边配件都将获得更多市场关注。

第三,AI能力将成为下一阶段市场竞争的核心差异点。
随着AI概念持续升温及模型技术不断迭代,厂商正加速深化平板产品的AI功能部署。需要强调的是:目前AI尚未成为拉动换机的核心驱动力,但它正在成为中高端平板差异化卖点的重要构成,会议摘要、笔记生成、图文创作等场景化AI能力,正逐步激发新的消费需求并支撑价格上行。

IDC结论

2026年第一季度,中国平板市场在成本上涨与政策收紧的背景下进入阶段性调整期。
我们的核心观察是:市场增长动能正由价格与补贴驱动,逐步转向产品与体验驱动。

在整体需求增长趋缓的背景下,接下来的竞争不再是“谁更能降价”,而是——

  • 谁的生态协同更能留住用户;
  • 谁的AI能真正解决场景问题;
  • 谁在细分赛道中找到结构性增量。

这三件事,在成本上行时期值得平板行业更多的关注与思考。

本文相关报告:

IDC 《2026年第一季度中国平板电脑市场季度跟踪报告》

进一步联系:

如果你对文中提到的细分市场表现、厂商格局变化、成本趋势影响或AI能力落地路径有更深入的研究需求,欢迎与IDC中国分析师团队联系。

请点击此处与我们联系。

Quorra Liu

Quorra Liu - Research Manager

Quorra Liu is a Research Manager for the Client Systems Research team at IDC China. She is responsible for China's smart home device research. Her responsibilities include tracking the monthly and quarterly market development, conducting research in fully managed services market,…

过去一年,中国AI软件私有化市场交出了一份不错的成绩单:计算机视觉92.5亿元,语音语义118.6亿元,机器学习平台稳定增长。但真正值得关注的,不是这些数字和名词,而是一个更根本的结论:中国私有化AI市场已经走出“技术演示”阶段,进入以场景深耕、工程化交付、多模融合为核心的深水区竞争。 在这个阶段,单纯的大模型能力或算法排名不再决定胜负,谁能把行业知识、私有化数据与可规模化的产品能力真正结合,谁才能在下半场胜出。与此同时,市场仍高度分散——多数赛道CR3低于50%——这既说明竞争激烈,也意味着格局远未锁定。

以下,我们基于IDC最新数据,分三个细分市场拆解这一趋势。

计算机视觉:92.5亿元大盘,CV2.0时代加速到来

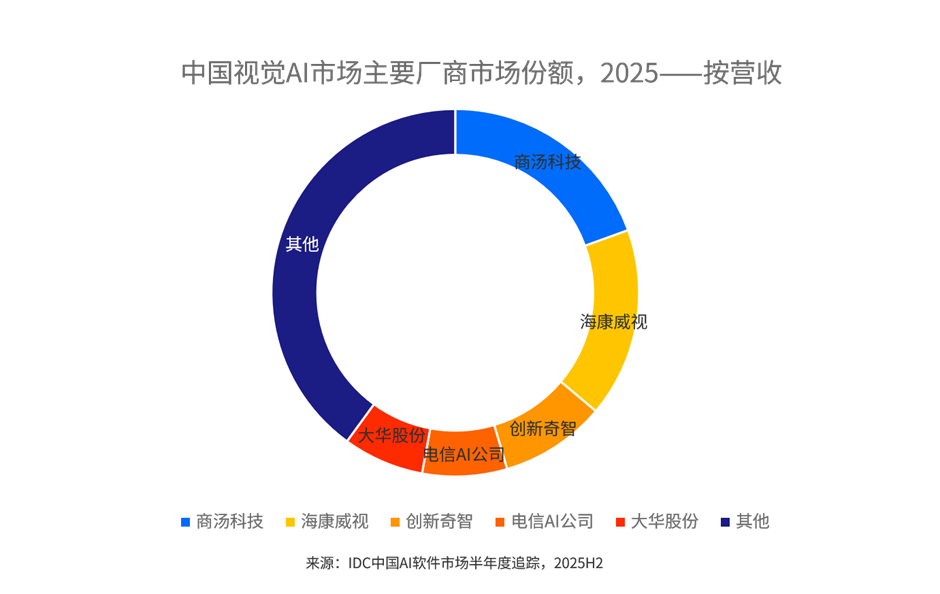
2025年中国计算机视觉AI软件私有化市场规模达到92.5亿元。在这一成熟市场中,头部厂商凭借场景深耕能力占据领先地位。

市场格局上,商汤科技以19.5%的份额居首。作为国内计算机视觉领域的开创者,商汤凭借深厚的算法积累与超大规模训练能力,在城市安全、零售、汽车等场景保持领先。海康威视以16.7%的份额位列第二,依靠硬件与软件深度整合的产品矩阵以及遍布全国的渠道网络,在安防与工业视觉领域具备不可忽视的规模优势。创新奇智(9.3%)主攻工业制造场景的视觉质检与缺陷检测,已在汽车、电子制造等头部客户中实现批量复制;电信AI公司(7.5%)与大华股份(7.1%)则分别凭借运营商生态和安防硬件深度,在公共安全与智慧园区场景持续渗透。

值得关注的是,计算机视觉市场正经历从“CV 1.0”到“CV 2.0”的深刻变革。传统的计算机视觉以感知为核心,依赖针对特定场景训练的专用模型,一个场景一套算法,部署成本高、泛化能力有限。而随着视觉大模型的崛起,CV 2.0正在重新定义这一市场——从多模型到统一大模型解决多场景问题,从单模态感知到图文多模态理解,从闭集识别到开集推理,从单纯的“看”到“看懂、会搜、能生成”。CV 2.0呈现出几个核心特征:一是统一大模型替代多模型,大幅降低部署和运维成本;二是多模态融合,实现跨模态对齐与“万物检索”能力;三是生成式视觉,从感知延伸至创作;四是端侧与边缘智能,视觉Agent开始落地。这一轮转型将进一步拉大不同厂商之间的技术代际差距,市场格局可能在近年内出现新一轮洗牌。

语音语义AI软件:118.6亿元,大模型重塑竞争格局

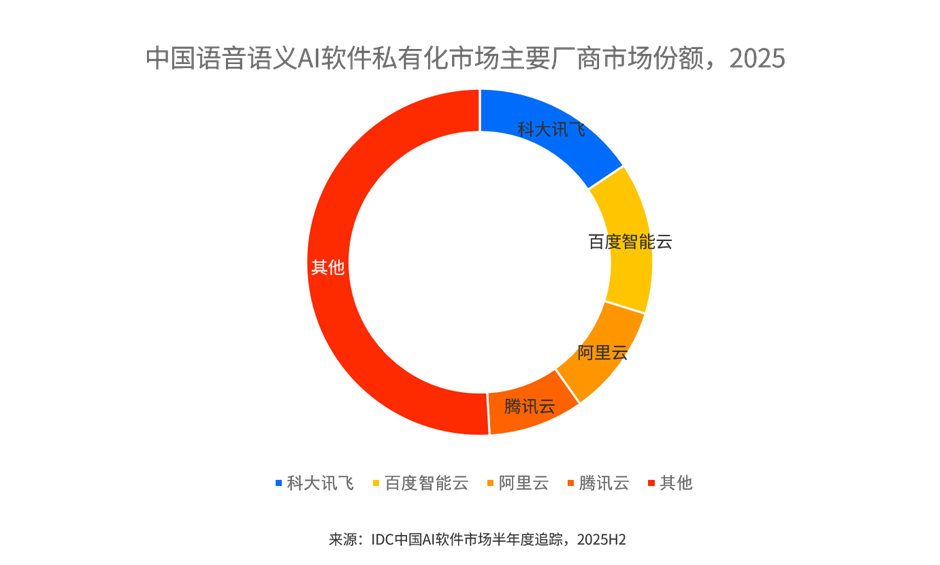
大模型的引入使得语音语义AI从“听得清、听得懂”向“答得好、能办事”演进,智能体能力的增强成为厂商差异化竞争的新焦点。2025年中国语音语义AI软件私有化市场规模达118.6亿元,是三大细分领域中体量最大的赛道,也是大模型技术渗透最为深入的私有化场景。自然语言处理(NLP)、语音识别与合成,已成为政务热线、金融客服、医疗记录、企业智能办公等场景的标配基础能力。

市场格局中,科大讯飞以15.6%的份额领跑,凭借在教育、政务、医疗三大核心赛道超过二十年的深耕积累,以及星火大模型的本地化部署能力,科大讯飞在语音语义私有化市场建立起高壁垒的护城河。百度智能云(14.2%)依托文心大模型在语言理解与生成领域的领先性能,以及在政务、金融等行业的广泛布局,紧随其后。阿里云(10.4%)与腾讯云(8.9%)则以云厂商的综合生态优势在企业级NLP私有化部署中持续渗透,尤其在大型企业的混合云场景中具备一体化交付的优势。整体来看,语音语义赛道的其他厂商占比超过50.9%,市场仍处于高度分散状态,区域系统集成商与垂直行业方案商构成了市场的长尾主体。

机器学习平台软件:向大模型工程化平台演进

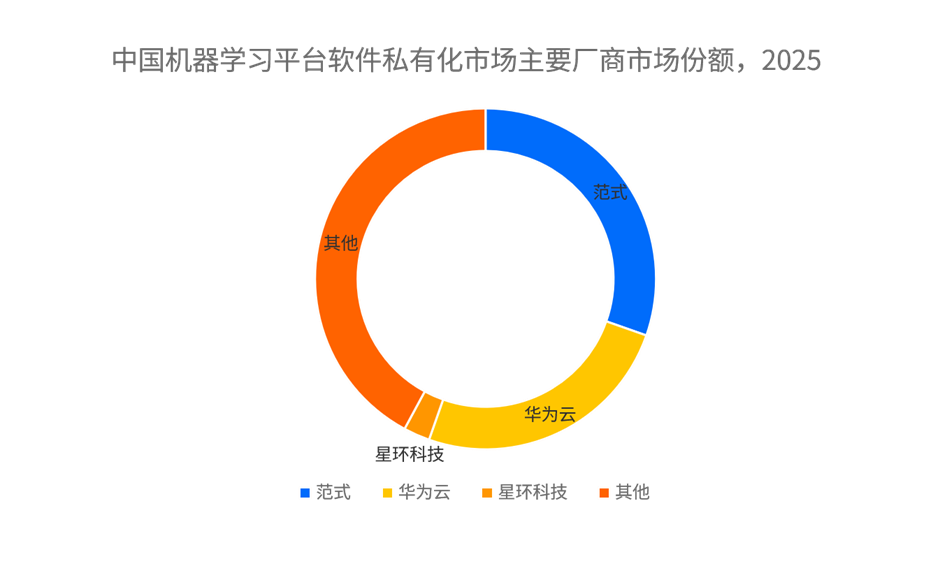
对于私有化部署市场而言,机器学习平台的核心价值在于帮助企业构建自主可控的AI能力。在数据安全合规要求较高的金融、政务、能源等行业,私有化机器学习平台成为企业训练行业专属模型、沉淀AI资产的关键基础设施。2025年机器学习平台软件私有化市场保持稳定增长,成为企业构建AI能力的重要基础设施。

范式以30.4%的市场份额位居第一,凭借AutoML自动化机器学习技术和在金融、零售等行业的深度积累,持续领跑市场。华为云(25.0%)依托全栈AI能力和政企客户资源,稳居第二。星环科技(2.5%)作为大数据与AI融合的代表厂商,也在积极拓展机器学习平台市场。值得注意的是,该市场“其他”厂商占比高达42.1%,显示市场仍处于相对分散状态,竞争格局尚未固化。

机器学习平台市场呈现出几个显著特征:一是从传统ML向大模型工程化平台演进,涵盖大模型微调、RAG知识库、Agent开发的全栈AI工程化平台;二是AutoML与低代码成为标配,降低AI开发门槛、提升模型生产效率成为平台竞争的关键;三是云厂商与AI厂商差异化竞争,云厂商依托基础设施和生态优势,AI厂商则凭借算法能力和行业解决方案取胜。

结语:私有化市场的下半场,拼的是“可规模化的行业深度”

综合来看,中国私有化AI市场正呈现出几个明确趋势:垂直场景成为增长核心驱动力,而非通用API调用;CV 2.0重塑视觉市场,推动从感知走向理解与生成;技术融合加速,多模态与Agent成为下一竞争高地;竞争格局持续演变,头部厂商份额仍相对分散,未来12个月有望进一步洗牌。

IDC预测,2026年中国AI软件私有化市场仍将保持强劲增长势头,尤其是随着大模型私有化成本的进一步下降与工具链的成熟,中型企业市场将成为新的增量战场。在这场持久战中,谁能把行业Know-How真正转化为可规模化交付的产品力,谁就能在私有化市场的下半场赢得先机。

本文IDC相关报告:

IDC《中国AI软件市场半年度追踪,2025H2》

如果您希望获取更详细的市场份额数据、细分场景分析,或针对贵企业的定制化竞争策略建议,欢迎与IDC团队联系。

请点击此处与我们联系。

Hangzhou has always defied expectations. Once celebrated for the serene beauty of West Lake, it reinvented itself as the birthplace of China’s digital economy through the rise of Alibaba. Now, it’s doing it again — emerging as one of China’s most serious players in artificial intelligence and embodied intelligence.

That’s why IDC Directions 2026 is coming to Hangzhou for the first time.

In 2025, the added value of Hangzhou’s core digital economy industries reached RMB 678 billion — accounting for 29.5% of the city’s GDP, with annual growth of 9.3%, according to the Hangzhou Municipal Bureau of Statistics. That momentum outpaces the broader national trend for digital sectors, underscoring the city’s leading position as a regional innovation hub. This isn’t a city on the rise. It’s a city already there.

Why Hangzhou, and Why Now

IDC Directions Beijing and Shenzhen have long been the go-to forum for China’s ICT community — drawing hundreds of industry participants, delivering senior analyst insights on AI, cloud, cybersecurity, and emerging technologies, and offering one-on-one sessions where ICT leaders dig into their real challenges and growth opportunities. The 2025 edition alone attracted nearly 300 industry leaders, digital experts, and investors when it launched in Shenzhen.

Now, that same calibre of conversation is coming to the Yangtze River Delta — and Hangzhou is the right city for it.

Three things set Hangzhou apart:

  • A proven innovation ecosystem. Hangzhou is home to a dense mix of startups, scaled enterprises, and specialized industry clusters. It’s not an emerging hub — it’s an active one, with real deal flow and real decision-makers already operating here.
  • Leadership in tomorrow’s technologies. Robotics, intelligent computing, and smart home industries are growing fast here, and Hangzhou’s engineering and R&D capabilities have already been showcased on a national stage at the CCTV Spring Festival Gala. This is a city that builds things.
  • Strong institutional backing. The Hangzhou municipal government’s Future Industry Cultivation Action Plan (2025–2026) is already in motion, and major national gatherings — including the China (Hangzhou) Embodied Intelligent Robot Industry Conference and the National Artificial Intelligence Industry Development Conference — have firmly established the city as a destination for serious tech collaboration.

What to Expect at IDC Directions 2026 Hangzhou

What we can already say: Curated event sessions will center squarely on Hangzhou’s flagship strength sectors—robotics, smart home ecosystems, and intelligent computing—while linking local innovation to the transformative trends reshaping China’s broader ICT industry agenda.

The event will feature keynote and breakout sessions delivered by IDC China’s most senior analyst team, with deep expertise spanning enterprise AI, emerging technology, digital economy, and industry transformation across core verticals.

Featured discussion themes will dive into tangible, high-impact topics: the rapid commercial adoption of AI Agents, full-stack cloud and computing platform evolution fueled by open-source models such as DeepSeek, and projected industrial AI investment in China set to hit RMB 900 billion by 2028.

Beyond insightful content, the event will gather a high-caliber audience pool including enterprise CxOs, top tech solution vendors, industry innovators, and institutional investors from Hangzhou and across the Yangtze River Delta—covering Shanghai, Nanjing, Suzhou and surrounding tier-one innovation cities. It offers a chance to network with regional decision-makers, benchmark industry best practices, and align long-term business strategies with local growth momentum as well as the strategic priorities outlined in China’s 15th Five-Year Plan.

Join Us in IDC Directions 2026 in Hangzhou

IDC Directions 2026 Hangzhou is where the region’s most important technology conversations will happen. Whether you’re sharpening your AI strategy, exploring opportunities in robotics and embodied intelligence, or building the partnerships that will define the next phase of your business — this is where you need to be. Register now!

Elly Hao - Senior Marketing Manager, Demand Generation - IDC China

Elly Hao is Senior Marketing Manager, Demand Generation, at IDC China, where she drives data-backed, integrated marketing initiatives that deliver qualified leads and support business growth. A seasoned cross-functional collaborator, she has overseen key programs including the annual FutureScape campaign. This year, Elly is leading the marketing efforts for IDC Directions Hangzhou, a key strategic growth initiative.

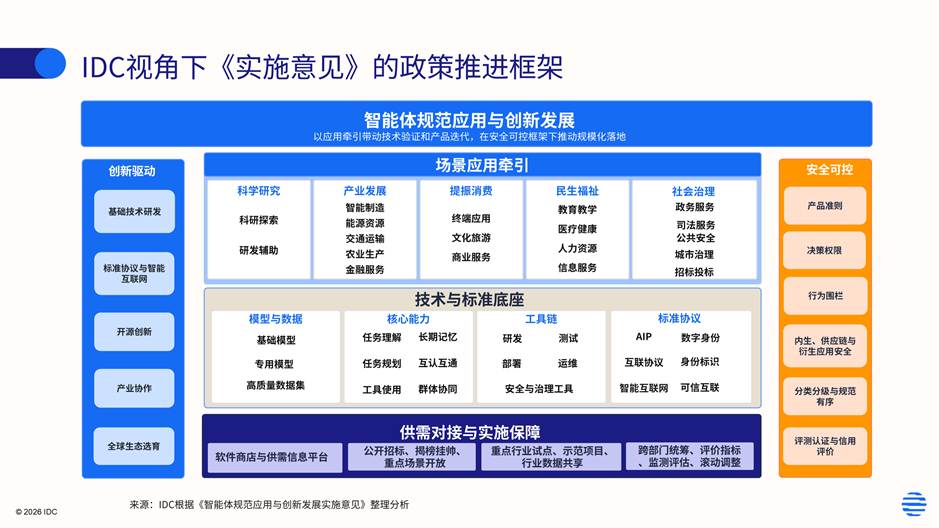
近日,国家网信办、国家发展改革委、工业和信息化部联合印发《智能体规范应用与创新发展实施意见》(以下简称《实施意见》)。这是国家层面首次针对智能体这一人工智能产品形态,给出覆盖技术底座、标准协议、场景应用、安全治理和产业生态的系统性政策框架。这意味着企业级智能体从过去的小规模技术试点阶段,正式进入以治理、协同和规模化为核心的新竞争周期。

从IDC的视角看,《实施意见》把技术底座、安全治理、应用牵引和创新生态构建成了一张全局路线图。技术与标准构成发展基础,分类分级与权限管控划定行为边界,五大类典型场景提供规模化落地入口,开源与供需平台则负责连接研发与市场。

在IDC预测中,2026年和2027年将是是中国企业场景中的活跃智能体数量增速最快的两年,单年同比增长超过200%,并将在2031年达到3.5亿个活跃智能体,2026-2031年CAGR达135.3%(《中国智能体规模预测,2026-2031》)。而《实施意见》这样的智能体国家顶层政策,也将进一步加速智能体走向规模化的应用。

活跃智能体数量增长反映的是企业部署广度,也会直接放大运行、权限、审计和治理压力。一个企业内部只有几个智能体时,治理方法更接近单个项目的管理;当Agent数量进入快速增长周期,治理就会变成IT架构问题。身份、权限、审计、工具调用、异常回退和跨系统协同,都会从项目交付细节变成平台能力要求。

《实施意见》放在这个阶段变化中看,正是把这些问题推到了产业议程前台,也让企业级Agent从小规模试点建设进入更正式的IT治理和产业协同框架。对企业来说,Agent会更快进入正式IT治理体系;对技术供应商来说,产品竞争也会从功能构建,延伸到运行、治理、评测和生态分发能力。

场景牵引推动Agent规模化复制

《实施意见》明确提出,要围绕科学研究、产业发展、提振消费、民生福祉和社会治理五大方向,打造19个典型应用场景。政策并没有停留在技术倡导层面,而是把智能体放进具体的任务环境里,通过典型场景牵引技术验证、产品迭代和应用落地。

智能体与上一阶段生成式AI应用的差别,就在于它需要进入业务环节端到端的完成任务。生成式AI更多围绕内容生成、知识问答和辅助分析展开,智能体则需要调用工具、访问系统、执行动作,并对结果产生影响。只有进入真实业务场景,任务边界、数据条件、系统接口、权限控制和结果责任才会被定义出来,才能真正落地出好用可用的智能体。

当前智能体在企业业务中的渗透率依然较低,仅有18%(IDC Syndicated Survey 2026: China AI Agents Market)。智能体没有在企业业务中真正规模化应用起来,核心在于缺少清晰的切入场景和可复用的落地路径。政策在这个角度提供了场景牵引,通过典型应用场景帮助智能体走向业务落地,并进一步形成规模化应用。

开发平台将会从构建工具延伸为运行和治理底座

《实施意见》在夯实发展基础部分提出,要提升智能体任务理解、任务规划、工具使用、长期记忆等核心能力,推动智能体互认互通和群体协同,同时完善底层框架、功能组件以及研发、测试、部署、运维工具链。

这与IDC观察到的,智能体平台厂商产品迭代的趋势高度吻合。2025年头部平台的产品形态已经从单纯的开发工具演进为涵盖规划、开发、测试、发布、观测、优化、治理的完整系统,企业也越来越关注智能体深入业务后,智能体是否是否可观测可治理,以及如何确保智能体执行任务的稳定性安全性(具体见IDC即将发布的《中国智能体开发平台市场份额,2025》中的重大市场变化章节);同时,智能体规模化进入企业之后,企业内部多种来源的智能体(应用内智能体、低无代码配置智能体、独立智能体、定制智能体)如何统一管理和协同也会成为企业下一个阶段的关键需求。

《实施意见》中关于工具链、互认互通、群体协同的部署,将把这些工程化能力进一步推向产品标配。这些要求会转化为智能体开发、测试、运行、观测和治理的一整套工程能力,并逐步沉淀为智能体开发平台的核心竞争力。

安全治理成为Agent进入业务流程的准入条件

《实施意见》用相当篇幅讨论产品准则、决策权限、行为管控、内生安全、供应链安全、应用衍生风险、分类分级治理与合规服务体系。安全合规既是政策关注的重点,也是企业实际落地中的关键门槛。IDC在2026年最新智能体调研中发现,62%的企业把数据权限与安全合规列为智能体跨系统执行的首要障碍;而在智能体平台引入目标上,58.7%的企业把治理与合规放在首位(IDC Syndicated Survey 2026)。

智能体只有安全可控,才能正在被企业放心的纳入业务流程中。因此智能体的权限治理、行为审计、决策追溯、安全护栏等能力需逐渐的沉淀为智能体或智能体平台的标准能力。在金融、医疗、政务、公共安全等高合规领域,这种能力更是智能体能否落地的前提条件。

标准化分发和生态将重塑智能体产业

《实施意见》在标准协议和创新生态部分提出,要建立智能体标准体系,加强智能体互联协议(AIP)等关键标准推广应用,探索建设智能体注册平台,提供数字身份管理、检索发现、能力声明等服务,并推动智能体软件商店和行业供需信息发布平台建设。

智能体标准体系的成熟会明显推进智能体,尤其是独立智能体的规模化进程。在IDC 2026年初的预测中,独立智能体是增长弹性最高的智能体形态之一,其爆发主要依赖标准协议和智能体生态的成熟(《中国智能体规模预测,2026-2031》)。AIP、注册平台、软件商店和供需平台逐步成型后,独立智能体的构建、分发和使用门槛都会随之下降,独立智能体尤其是像Xclaw这类智能体产品有机会更快进入企业规模化应用场景中。

行动建议

面向企业用户

  • 把安全治理能力列为智能体规模化前置条件。 企业应尽早建立场景分级、任务边界和权限管理机制。在金融、医疗、政务等高合规领域,应参考政策要求提前规划备案、检测、安全评估以及第三方权威评测,低风险场景也应建立合规自测和风险报告机制。
  • 建设智能体统一运营和协同体系。随着智能体的规模化应用,企业内部将同时存在多类智能体,因此企业在平台选型和架构规划中,需要提前考虑智能体注册、统一身份、统一权限、统一审计、统一成本管理和跨智能体协同能力。

面向技术供应商

  • 安全治理需成为产品基础能力。智能体安全治理相关的决策权限边界、行为管控、最小权限、全链路审计、异常检测和回滚机制等能力,会逐步成为企业采购时的核心指标。
  • 建立智能体全生命周期能力。智能体全生命周期涉及到的开发、测试、部署、运行、评测、优化和治理等均需建立起相应的平台级能力,为未来企业级智能体规模化运营提供支撑。
  • 构建异构智能体的统一管理能力。智能体规模化时代,企业智能体的来源多样,平台需要建立统一的智能体身份、权限、审计、成本和调度能力,帮助企业把分散的智能体管起来,建设企业级的智能体运行和治理入口。
  • 关注智能体标准协议和平台商店的建设。AIP、智能体注册平台、软件商店和供需平台会推动智能体的标准化分发。建议厂商提前规划产品路线,并参考政策要求开展第三方功能、性能、质量与合规评测。

分析师观点

孙振亚,IDC中国分析师:《IDC中国研究经理孙振亚表示,《实施意见》的出台,标志着中国智能体产业从技术和市场自发探索,进入政策框架下的规模化扩张阶段。政策一方面通过分类分级、决策权限、行为管控和合规服务体系,为企业部署智能体提供可预期的合规路径;另一方面通过标准协议、注册平台、软件商店、第三方评测和供需对接机制,为智能体走向跨系统协作和产品化分发铺设了基础设施。

与IDC同行,抢占智能体规模化的战略先机

《实施意见》的发布,标志着企业级智能体正式进入治理驱动、生态协同的新阶段。但对企业来说,仍然存在诸如“如何在自己的行业与业务中,识别高价值的智能体场景”、“如何在平台选型、安全治理、标准化对接等关键决策上少走弯路”等现实挑战。

IDC长期追踪全球与中国智能体市场的发展脉动,拥有覆盖技术供应商、企业用户、投资机构的多维研究体系。已发布《中国Agent基础设施平台/执行平台技术评估,2026》、《中国智能体规模预测,2026—2031》、《IDC Market Glance:中国AI Agent市场概览,1Q26》等智能体报告,即将发布《Agent企业最佳实践与场景精选(ROI视角)》、《中国智能体开发平台市场份额,2025》、以及针对Xclaw产品进行评估的《企业级通用Agent助手评估》等一系列重磅报告,并可为企业提供定制化的场景评估、平台选型与治理成熟度诊断服务。

欢迎您联系IDC中国智能体研究团队,获取最新研究成果,或与分析师进行交流。让我们助您在智能体规模化的浪潮中,走得更稳、更快、更远。

请点击此处与我们联系。

Zhenya Sun

Zhenya Sun - Research Manager

Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets…