占据主场
直连决策层
共赢未来胜局

独家定制活动

独家赞助,全场聚焦。

与IDC专家合作设计并交付的定制活动,为您带来高质量的销售线索。

  • 20k+

    参与用户

  • 300+

    年均活动场次

  • 71%

    高级技术决策者

  • 1,000+

    全球分析师

联系我们

与IDC共同打造专属活动。

请告知您的需求,IDC活动团队的成员将尽快联系您,为您设计定制化活动方案。

锁定合作机会

很多人聊保险业的生成式 AI,第一反应都是 “省人力、提效率、降成本”,把它当成存量周期里的运营优化工具。但 IDC 的核心判断是:这是对技术价值的严重低估。生成式 AI 真正重塑的,从来不是单点运营效率,而是保险业整条价值链的价值边界 —— 它正在推动行业从被动赔付的“风险兜底者”,向主动干预风险的“价值创造者”跃迁。

2026 年作为规模化落地的关键拐点,最终比拼的不是大模型的技术能力,而是找对场景、走对节奏的判断力。本文我们就从市场逻辑、价值穿透、落地误区与建议三个维度,拆解这场正在发生的产业范式变革。

  1. 存量周期下,生成式 AI 是保险业少数能算清 ROI 的技术投入

很多人觉得当下保险业数字化投入在全面收缩,但 IDC 看到的真相是:预算不是在降,而是在精准分化。

2025 年中国保险业站在深度转型的关键路口,利率持续下行、赔付支出高企、人力成本上涨的三重压力并未消解,行业经营逻辑已从规模扩张转向精细化运营。这一阶段最鲜明的特征是:数字化投入全面 “有保有压”—— 能降本控险、满足监管要求的项目投入保持稳定,无法量化收益的项目被严格管控,行业从“被动收缩” 转向“主动取舍”,投入产出比成为筛选 IT 项目的核心标准。

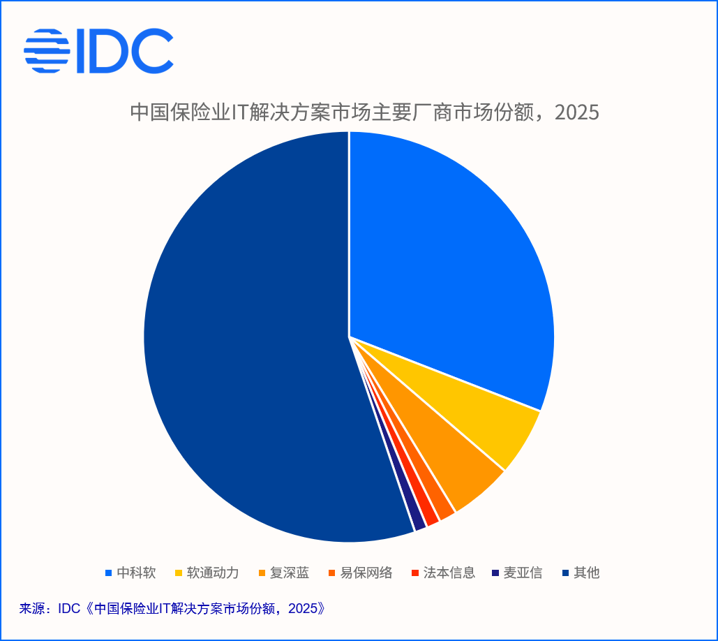
从市场基本面看,国际数据公司(IDC)近日发布的《中国保险业IT解决方案市场份额,2025》报告显示,2025 年中国保险行业 IT 解决方案市场规模达 100.6 亿元,降幅已明显收窄,正式进入企稳分化与存量竞争新阶段。市场呈现“一超 + 长尾”格局:一方面头部集中度持续提升,龙头厂商的客户、产品与服务壁垒不断加厚;另一方面长尾市场体量依然庞大,垂直细分场景与技术创新应用仍存在大量生存空间。

在这样的周期下,生成式 AI 成为少数既能契合监管 “防风险、促合规、降成本、提质量”主线,又能量化产出价值的技术方向。当保费增速放缓、人力规模收缩,通过 AI 提升人均产能、优化运营成本、创新服务模式,已经成为险企穿越周期的核心战略,而非可选项。

2、7.5 倍增速绝非概念泡沫,生成式 AI 已从“试点品”变为 “硬刚需”

市场上至今还有声音认为生成式 AI 仍是噱头、投入多产出少,但 IDC 报告显示:2025 年中国保险业 IT 投资规模达 517.3 亿元,其中硬件板块增幅显著,核心驱动力来自自主创新与 AI 基础设施建设。长期来看,2030 年中国保险行业 IT 投资规模将达 805.5 亿元,年复合增长率为 9.3%。

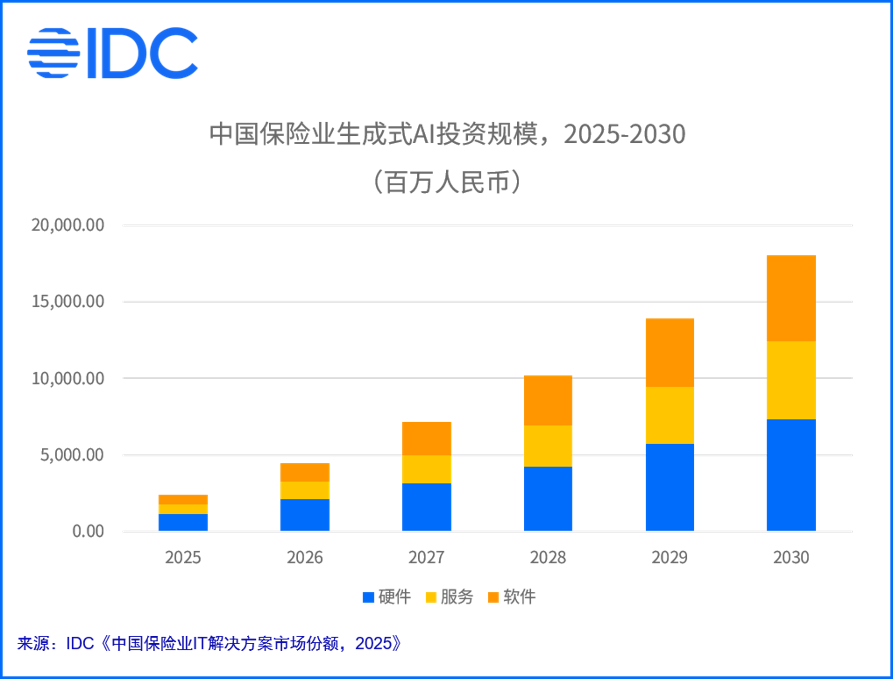
而生成式 AI 领域的增长远超整体大盘:投资规模从 2025 年 24.22 亿元升至 2030 年 180.05 亿元,五年增长近 7.5 倍,年复合增长率超 49%。这意味着生成式 AI 已彻底走出概念验证阶段,正式进入规模化投资周期,是当前保险科技领域最具确定性的增长引擎。

3、AI 穿透全价值链,改写的是每个环节的价值定义

很多人对 AI 在保险业的价值认知还停留在 “客服机器人”“自动核保省工时”,但 IDC 认为,生成式 AI 的改造是深入骨髓的 —— 它正在改写定价、核保、理赔、服务、风控的每一个底层逻辑,从辅助工具进化为核心生产系统,在每个环节都在拓展行业的价值边界。2026 年将是保险行业生成式 AI 从“试点” 走向 “规模化”的关键之年,保险 IT 系统内置 AI 能力将成为行业标配。

产品定价:从静态精算走向个体实时风控

传统定价依赖历史数据与静态模型,本质是群体层面的风险均摊,难以反映个体风险动态变化。生成式 AI 正在把定价变成随个体行为实时波动的变量:车险 UBI 模式通过车联网数据实现驾驶行为定价,健康险通过可穿戴设备将保费与健康管理挂钩。未来的核心竞争力将是基于客户实时行为与外部风险信号的动态定价能力,推动行业从 “群体定价” 向 “个体定价” 演进。

核保理赔:智能决策重构效率与信任双重底座

生成式AI对于核保理赔的真正改变是把依赖人工经验的风险判断,变成了标准化、可追溯的智能决策。智能核保系统自动解析病历、体检报告,将数小时人工核保压缩至分钟级;图像识别自动定损车辆,OCR 快速提取医疗票据,大模型辅助责任判定。这不仅大幅缩短理赔周期、降低查勘成本,更从根源上压缩了人为操作空间与欺诈风险,重构了投保人与理赔端的信任机制 。

客服营销:对话式 AI 把渠道系统变成产能放大器

IDC预测,到 2026 年险企与投保人超 60% 的交互将通过数字自助服务实时完成。智能客服已升级为具备多轮对话、意图识别、情感分析能力的对话式 AI,大幅提升服务体验与响应效率。营销端的改变在于重塑作业模式:生成式 AI 基于客户画像生成个性化保障方案,智能问数让业务人员通过自然语言即可查询业务数据。渠道 IT 系统的价值从 “支持运转” 变为 “产能放大器”。

风险减量:推动行业从被动赔付转向主动价值创造

传统保险业的价值终点是出险赔付,本质是“风险兜底者”。但生成式 AI 正在把行业的价值边界往前移。农业领域用气象大数据与卫星遥感指导防灾减损,财险领域用物联网监控安全生产,健康险领域用平台引导健康管理。大模型在其中扮演核心角色 —— 海量数据实时分析、风险模型动态迭代、预警信号精准推送,均依赖生成式 AI 的能力支撑,推动行业从“事后赔付” 向 “事前预防”延伸,真正成为“价值创造者”。

4、转型的真正瓶颈不是技术,而是三个被高估的难题

生成式 AI 的规模化落地并非坦途,数据治理、组织能力、合规风控是公认的三大挑战。但在 IDC 看来,挑战并非都是长期壁垒,其中有短期可突破的关口,有被过度放大的伪命题,更有被忽视的增量机会。

第一,数据治理:“先治理后落地” 是最大的转型伪命题。数据治理不是 AI 落地的前置条件,而是与 AI 场景落地相互驱动的长期工程。IDC建议,短期优先补齐数据质量、数据血缘、元数据管理能力,优先保障核心场景 AI 输出的一致性和可信度,用小切口场景快速验证价值;中长期通过战略合作推进数据架构重构。而IFRS17 全面实施与生成式 AI 场景落地,本身就是倒逼数据治理加速的强大动力。

  • 组织转型:组织重构与“ROI闭环”才是真挑战。技术与组织的错位是主要矛盾——多数银行在组织重构、流程再设计建设方面明显滞后于技术演进速度。真正的组织挑战是如何建立组织信任、设计人机分工模式、培养全员人机协作能力。IDC 判断,到 2029 年 40% 的保险从业者需要掌握人机协作技能。此外,存量竞争下,生成式 AI 是少数能清晰量化 ROI 的技术方向,险企需要把 AI 当作“直接绑定业务成果的能力”,而不仅仅是工具的使用。
  • 合规风控:监管不是绊脚石,是差异化壁垒与全新赛道。很多人把强监管当成 AI 落地的最大阻碍。但我们认为,合规正是筛选玩家的竞争壁垒,甚至是全新的增量赛道。IDC建议,短期从数据、模型、流程、人才四个层面推进负责任 AI(RAI)建设,把合规要求嵌入 AI 全流程,筑牢落地底线;中长期全面改革治理、风险与合规框架,适配 AI 规模化应用的管理需求。

IDC总结与展望

生成式AI之于保险业,不是工具升级,是价值重塑。2026年是规模化落地的分水岭——技术能力已不是门槛,真正的较量在于:谁能率先找准场景、跑通ROI闭环、完成组织适配。

IDC判断,未来三年行业将呈现明显分化:头部险企通过AI重构定价、核保、风控全链路,把“风险经营”变为核心竞争力;观望者将困在降本增效的浅层,错失价值跃迁的窗口期。这场转型,比的不是算力与模型,而是价值边界拓展的速度与决心。

IDC更多相关研究:

进一步交流

如您希望深入了解保险业生成式AI的落地路径、场景优先级、ROI测算框架或组织转型实践,欢迎随时与我们联系。IDC金融研究团队可提供定制化数据研判、厂商对标与策略建议,助力您在关键拐点精准布局。期待与您深度对话。请点击此处联系我们。

Siri Si

Siri Si - Research Manager

Siri Si is a Research Manager for IDC Financial Insights. His core research scope includes the latest development models and trends in the financial industry, and the development and application status of various technologies in the financial technology field, focusing…

随着生成式 AI 快速普及,国内云计算市场已经不再单纯比拼算力规模。结合国际数据公司(IDC)最新市场数据以及近日发布的《中国主流云服务商数智化转型能力评估》报告观察,企业上云的关注点正在发生变化:除基础资源之外,大家越来越看重数据处理、AI 落地、行业生态、服务交付以及整体投入产出水平。

多云、混合云已成为不少企业的现实选择,但很多组织在实际选型中仍面临不少困惑:评估维度不好把握,算力投入后业务价值难以显现,行业落地路径不清晰,各家云厂商能力差异较难甄别。如何结合自身实际,客观对比云平台能力,平衡技术、生态、安全与成本,是当下政企数字化、智能化转型过程中值得关注的现实问题。

重新审视云选型:5个打破惯性思维的现实发现

  1. 云选型评估从单一资源对比,升级为全栈综合能力评估

企业的云支出不再只投向 IaaS 基础设施,数据平台、AI 赋能、行业方案、运维服务的占比持续提升。企业采购云服务,本质是采购一套完整数字化底座,而非单纯的服务器、存储资源。本次评估报告从基础设施、数据中台、AI 智能化赋能、垂直行业落地、生态资源、安全与信任、综合服务能力、成本性价比八大维度建立评估框架,帮助企业跳出 “只比硬件参数、只看标价” 的误区,完整识别厂商在产品、交付、生态、服务层面的真实实力。

  1. 各家云厂商各有所长,并不存在普适的 “最优选择”

通过对各云厂开展逐项打分评估,可以清晰看到各家的能力分化:

阿里云:综合能力均衡,国内基础设施底座规模领先,数据中台、AI 工具链、安全合规体系完善,在政务、互联网、通用企业服务领域沉淀深厚,适配绝大多数国内企业通用数字化建设需求。

腾讯云:场景特色优势突出,深耕互联网、游戏、金融科技、音视频 AI 等领域,C 端数字化能力向 B 端赋能转化能力强,生态资源丰富、场景落地灵活。

华为云:底层软硬件自研体系完整,全栈本土化能力突出,在央企、政务、制造行业项目实践积累丰富,混合云架构能力较强。

天翼云:依托国资背景,具备高安全、高可信、全栈本土化的核心优势,在大型政企、能源、国家级赛事等关键场景落地成果突出,智算与高性能算力服务能力增长迅速。

移动云:运营商体系算力资源充沛,全国属地化服务网点覆盖广,国资安全合规属性突出,政务、央国企项目增长较快,算力网络与5G+云计算能力是核心竞争力。

火山引擎:依托内部大规模业务淬炼,AI 算力、大数据、模型工程化能力突出,AI 原生场景、互联网创新业务适配度高。

AWS:全球基础设施布局完善、产品矩阵成熟,海外生态与全球化部署能力优势显著,适合有出海、多地域布局需求的企业。

微软云:依托办公协同生态与原生 AI 技术积淀,在智能化办公、企业知识管理、跨国协同场景适配度高,AI 底层技术扎实。

IDC洞察:并非一款云能够适配全部行业场景。海外厂商强于全球部署、标准化产品;国内厂商强于本土交付与适配、行业生态。企业选型需要匹配自身业务地域、行业属性与合规要求,而非简单选择综合得分最高厂商。

  1. AI 落地瓶颈不在于算力有无,而在于端到端配套与场景化能力

很多企业在 AI 转型中盲目采购智算资源,但算力利用率偏低,模型难以落地业务流程。头部云厂商之间的差距,不只体现在 GPU 规模,更多体现在数据治理工具链、行业预训练资产、项目交付实施能力。报告中多行业标杆案例印证,能够把算力、数据、行业知识、实施服务打通的云平台,才能真正把 AI 能力转化为业务收益。

  1. 多云混合架构成为主流,综合服务与生态资源决定落地成败

多数大中型企业已经采用多云策略,兼顾本土合规与全球业务诉求。此时厂商的行业生态资源、迁移工具、运维支持、培训体系、问题响应效率,会直接影响多云架构运行效果。部分项目效果不及预期,并非产品本身能力不足,而是缺少持续交付与生态伙伴的有效支撑。

  1. 成本评估不仅关注公开报价,也要关注全生命周期综合性价比

云成本陷阱集中在流量、存储、运维人力、迁移改造成本、长期订阅支出等隐性环节。建议企业以全生命周期视角测算总体拥有成本。评估体系中把长期综合性价比独立作为核心维度,结合厂商案例真实实施情况,帮助企业识别显性与隐性成本,规避后期预算超支风险。

行动建议

  1. 建立多维度选型评估清单,避免单一指标决策

企业在云选型立项阶段,建议 IT、业务、安全、财务多方共同参与,参考报告八大评估维度建立打分表,将 AI 工具链、行业案例、交付服务、安全合规、长期运维成本纳入评估,不把算力规格、产品数量作为唯一评判标准。

  1. AI 项目优先验证场景落地能力,不要优先比拼硬件规模

开展 AI 相关云采购前,可优先做 POC 验证,重点考察数据接入、模型适配、业务系统对接、运维监控整套工具链能力,优先参考同行业真实案例,重点关注算力实际利用率,而非单纯追求更大规模算力资源。

  1. 规划多云 / 混合云架构,重视迁移与运维服务保障

如果计划采用多云架构,建议提前评估跨云迁移工具、数据流转方案、统一运维能力;将厂商实施交付、技术培训、故障响应 SLA 作为重点考量,同时梳理自身数据分级分类,明确公有云与本地部署的业务边界。

  1. 构建云成本治理机制,做全周期成本管控

建立云资源标签管理、成本告警、定期资源优化审计机制,开展 FinOps 相关实践,综合核算迁移、人力、流量、存储等全部投入,客观评估 TCO,规避只看初始报价带来的后续风险。

  1. 借鉴行业生态资源,借力合作伙伴加速落地

优先选择具备丰富行业生态资源的云厂商,充分调用厂商生态合作伙伴的行业经验,减少从零开发的成本压力;选型阶段即了解其集成、咨询、实施伙伴资源,判断是否匹配自身业务需求。

IDC分析师观点及展望

云计算正在从基础资源供给,逐步走向 “云 + 数据 + AI + 行业方案” 一体化服务。大模型会更深融入业务流程,企业的关注点也将从 “能用云” 转向 “用好云、产生业务价值”。

云厂商焦点也将从基础设施规模竞争,转向数据工具链、AI 工程化、行业落地、综合服务能力。混合多云、智算底座、本土适配、全生命周期成本优化,会持续成为企业云建设的关键词。企业需要持续跟踪厂商能力迭代,定期复盘云底座运行效果,让云平台更好支撑业务创新与智能化转型。

IDC《中国数智化转型报告》相关研究:

IDC《中国数智化转型报告》帮助技术买家和技术提供商更好地了解政府相关政策以及业务和技术发展趋势,深入了解数字转型支出增长和数字业务,以及人工智能生态系统的变化,掌握数字业务和AI转型的用例和路线图,并了解跨行业或同行的最佳实践。
《中国主流云服务商数智化转型能力评估》

《中国数字化转型市场预测,2026—2030》

《中国数字化转型市场份额,2025》

《中国AI驱动的业务创新之厂商实践-2026》

进一步交流

云选型并没有绝对标准答案,但选型判断一旦出现偏差,带来的影响不只是预算的额外消耗,业务运行受阻、AI 项目推进不及预期、后期迁移改造成本抬升等问题,都有可能在 1‑2 年后逐步显现出来。如需获取完整报告、定制化厂商对比分析,或针对您所在行业的具体落地方案,欢迎留下您的联系方式,我们的分析师团队将为您提供一对一的深度解读与选型建议。点击此处联系我们。

Nicholas Guo

Nicholas Guo - Senior Research Manager

Nicholas Guo is a senior research manager in IDC China, responsible for research and analysis of the entire China ICT market. His primary focus is on the overall China ICT market trends covering enterprise-level hardware, software, and services, and ICT…

Own the room where your buyers decide what’s next.

SINGLE – SPONSOR CUSTOM EVENTS

One sponsor. Full attention.

Custom events designed and delivered in partnership with IDC experts that deliver qualified pipeline.

  • 20k+

    Buyers engaged

  • 300+

    Events annually

  • 71%

    Senior tech leaders

  • 1,000+

    Analysts globally

let’s talk

Build your event with IDC.

Tell us about your goals and a member of the IDC Events team will be in touch to design a custom event for your consideration.

Blogs

Stay ahead with market and technology trends, insights, and strategies.

近日,2026世界机器人大会在北京举行。本届大会以“人机共生,产需共融”为主题,吸引300余家企业参展,展出超过2000件展品,150余件新品集中发布。值得关注的是,大会首次设立采购日,49家央企以创新联合体形式集中亮相,并围绕12个应用场景展示产业需求,机器人产业的应用导向进一步增强。

需求侧变化正在与产业规模增长形成共振。据工信部数据,2026年1—5月中国机器人规上企业营收突破900亿元,同比增长26.9%;国际数据公司(IDC)数据显示,2025年全球人形机器人出货量约1.8万台,同比暴增近800%。但另一组数据同样值得注意:IDC调研显示,在已开展具身智能机器人试点应用的企业中,大多处于POC阶段,从技术验证到规模部署之间,横亘着稳定性、成本、ROI和运维能力的多重考验。

从本届大会的现场展示来看,机器人正在从单一动作展示转向完整任务执行,从实验室验证走向真实业务场景。Physical AI正在进入从技术能力竞争向产业化能力竞争转变的关键阶段,而本届大会的四个趋势,勾勒出了这条转折路线的清晰轮廓:

  • 从模型竞赛走向真实世界学习,数据成为Physical AI新壁垒
  • 从Demo能力走向规模交付,机器人竞争进入商业化深水区
  • 从单一场景突破走向分层落地,工业制造率先成为规模化主战场
  • 从整机竞争走向生态竞争,产业链加速形成系统化能力

趋势一

数据驱动:从“模型竞赛”走向“真实世界学习”

过去一年,具身智能大模型、VLA模型和世界模型快速发展,推动机器人从感知、理解向复杂任务决策与执行演进。但进入2026年,行业竞争正从“谁的模型更强”进一步转向“谁能让机器人真正干活,并在真实场景中持续学习和进化”。IDC认为,模型是Physical AI的能力基础,而真实世界数据和持续学习能力将成为下一阶段的重要竞争壁垒。

2026世界机器人大会上,世界模型、VLA、仿真平台、机器人训练场及数据采集等技术持续受到关注,虚实结合正成为数据获取的重要路径。通过仿真生成大规模数据并结合真实场景数据,可以降低真实机器人试错成本;机器人运行数据持续回流训练体系,则可形成“感知—训练—执行—反馈”的数据飞轮,推动机器人持续进化。

当前,中国已有14个以上省市布局或建设40余家机器人训练场,成熟训练场数据年产量可达到数百万条,Physical AI的数据基础设施正在加速形成。与此同时,灵巧手、力传感器等硬件能力持续提升,也为机器人获取更加丰富的操作数据提供了基础。

未来,具身智能将进一步形成模型、数据、仿真与机器人本体协同演进的技术体系,企业竞争也将从单纯比较模型能力,转向数据获取、工程化处理和持续学习能力的比拼。

趋势二

交付决胜:从“Demo能力”走向“规模交付”

随着机器人逐步进入真实业务环境,产业竞争的评价标准正在发生变化。本届大会上,多家厂商从单一动作展示转向拆垛、分拣、搬运、配送、清洁、巡检等完整任务验证,机器人正在从展示单项能力转向验证完整任务流程。

机器人产业竞争的分水岭正在从技术Demo能力转向稳定交付能力。

  • 任务能力从单点执行向连续作业升级。机器人需要具备自主感知、任务规划、连续执行及异常恢复能力。
  • 应用部署从POC向规模复制升级。汽车、3C电子、物流仓储等成为重点验证方向,用户对稳定性、部署效率、维护成本及ROI提出更高要求。
  • 评价标准从技术指标向商业指标升级。任务成功率、连续运行时间、单位任务成本和投资回报周期将逐步成为采购决策的重要依据。

IDC用户调研结果显示,已有超过20%的用户从市场关注进入试点探索阶段,但从POC到规模化部署进程正在加速。未来2—3年,稳定运行、快速部署、持续运维和商业ROI将成为机器人规模化落地的关键能力。

趋势三

场景分层:从“单一场景突破”走向“分层落地”

Physical AI不会在所有场景同步实现规模化落地。随着技术成熟度、环境复杂度和商业ROI差异显现,机器人应用正在形成更加清晰的分层路径。当前,具身智能机器人正呈现“服务探索、工业扩张、家庭蓄势”的发展格局。

  • 商用服务进入深入探索阶段。餐饮酒店、零售等场景具有明确的任务需求,但环境复杂程度高于工业场景,对自主导航、环境理解和异常处理能力提出更高要求,具身智能化加速。
  • 工业制造将加速规模化。汽车、3C电子、物流仓储等场景结构化程度较高,任务边界相对清晰,同时存在较强的降本增效需求,是当前技术成熟度与商业价值匹配度较高的应用方向。IDC数据显示,2025年中国工业具身智能机器人市场规模约57.4亿元,其中工业机器人和人形机器人分别贡献约36.2亿元和21.2亿元。
  • 家庭消费市场具备长期潜力。家庭环境高度非结构化,任务类型复杂且长尾,对机器人的泛化能力、安全性、交互能力和成本提出更高要求,其潜在应用场景广泛,长期市场空间更为可观。

未来,机器人应用将沿着高结构化—中结构化—低结构化路径逐步向复杂环境渗透。不同机器人形态也将围绕自身能力优势,与具体场景形成更加明确的匹配关系,推动Physical AI从场景验证走向规模化应用。

趋势四

生态协同:从“整机竞争”走向“系统能力竞争”

随着Physical AI进入产业化阶段,机器人产业链正从单一本体向算力、模型、数据、核心零部件及行业应用全面延伸。本届大会上,国内外产业链企业深度参与,49家央企以创新联合体形式集中亮相,产业竞争正从单一技术供给走向产业链协同与场景共创。

随着Physical AI正在推动机器人产业从整机竞争走向系统能力竞争,企业竞争边界将进一步扩展至软硬件协同与产业生态。

  • 产业链协同持续深化。芯片、传感器、减速器、伺服系统、灵巧手等核心部件与机器人本体加速协同,供应链能力持续提升。
  • 模型与本体加速融合。大模型企业、机器人厂商及科研机构围绕VLA、世界模型、运动控制等开展合作,推动AI能力进一步进入真实机器人和实际应用。
  • 产业支撑体系加速完善。中国各地方已落地数十个具身智能相关创新中心,覆盖技术攻关、中试验证、数据训练及场景落地等环节,产业协同基础持续增强。
  • 国际合作持续深化。大会吸引30家国际支持机构参与,覆盖科研、工程、产业及投资等领域,推动全球机器人技术交流、产业协同与创新成果共享。

未来,企业竞争将从单一产品能力进一步转向软硬件协同、数据闭环、产业链整合和行业交付能力。具备完整生态组织能力的企业,将更有机会推动机器人从单点应用走向规模化商业部署。

IDC未来展望

WRC 2026释放出的信号越来越明确:具身智能机器人产业正在从技术展示走向产业价值验证。

未来机器人企业的核心竞争力,将不只是技术先进性,更在于能否把技术转化为稳定、可复制、具备商业价值的产品与解决方案。

Physical AI正在进入产业化深水区,机器人行业的下一阶段竞争,也将更加聚焦真实需求与实际价值。

IDC相关研究

IDC长期追踪机器人与Physical AI产业发展,形成从市场追踪、技术评估到用户洞察的持续性研究体系,并在工业制造、商用服务、特种作业及家庭消费等场景方向均有深入研究布局。如需了解更多IDC在机器人领域的研究内容或获取定制化数据分析,欢迎与IDC中国分析师团队联系。

进一步沟通

机器人产业正站在从技术验证迈向规模应用的关键节点。若您关注Physical AI落地路径、具身智能场景价值评估或产业链竞争格局,欢迎与IDC中国分析师团队深入交流。我们将结合WRC 2026现场一手观察与持续研究积累,为您提供定制化洞察与数据支撑。请点击此处进行联系。

Lily Li

Lily Li - Research Manager

Lily is the Research Manager for China Robotics and Embodied Intelligence, specializing in market research on embodied intelligent robots. She has long focused on the development trends of China’s embodied intelligence robotics industry, systematically studying the evolution of robot hardware,…