中国制造业正处于从“数字化辅助”向“智能化原生”的关键跃迁期。随着“人工智能+制造”国家战略纵深推进、中国开源大模型技术红利持续释放,工业智能体+工业软件不再只是效率工具,而是正在成为制造业核心竞争力重塑的基础设施。产业链的共识已经清晰:下游制造企业加速将AI纳入数字化转型核心议程,上游工业软件厂商全面从功能堆叠转向“软件+AI”的内生融合,致力于构建新一代智能工业底座。

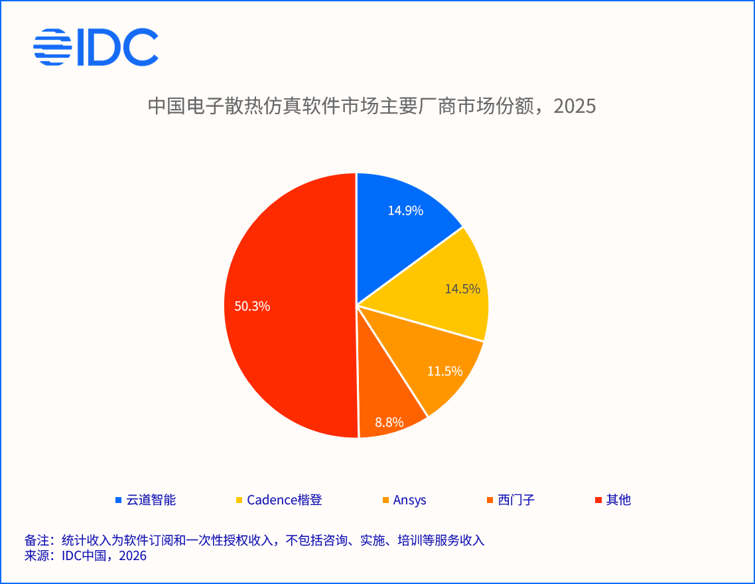
国际数据公司(IDC)最新研究洞察显示,中国CAE仿真市场正加速形成两大结构性增长极:一是电子散热仿真——受AI算力基础设施投资长周期拉动,2025年该细分市场规模已达3.64亿元,增速显著领跑CAE大盘,本土厂商凭借对国内半导体与电子信息产业需求的深度响应,在这一赛道实现了单点突破,成为国产CAE工具落地最成功的细分领域;二是物理AI——CAE仿真生成的高保真物理数据正在成为具身智能、工业世界模型训练的核心生产要素,推动CAE厂商从”仿真工具提供商”向”物理AI基础设施提供商”转型,将市场边界从百亿级研发设计软件延伸至万亿级物理AI应用空间。本文结合IDC最新发布的两项研究报告,系统解读这两大增长极的形成逻辑、市场格局与未来趋势。

工业软件进入“AI价值兑现”深水区,仿真赛道增速领跑

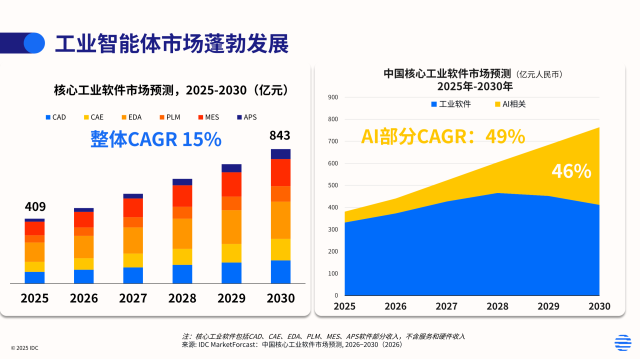
IDC最新发布的《中国核心工业软件及工业AI市场预测,2026—2030》报告为这一共识提供了数据支撑:中国核心工业软件(含CAD、CAE、EDA、PLM、MES、APS)市场规模预计从2025年的408.8亿元增长至2030年的843.1亿元,年复合增长率(CAGR)为15.6%。其中,AI+工业软件子市场以49.0%的CAGR高速扩张,从53.0亿元攀升至389.4亿元,占核心工业软件市场的比重将从13.0%跃升至46.2%——到2030年,近半数的工业软件支出将与AI深度绑定。

其中,CAE仿真软件预计从60.5亿元增长至131.2亿元,五年复合增长率达16.7%。CAE正从传统的研发工具,升级为支撑AI算力基础设施建设、供给物理AI训练数据的双重战略角色。
基于上述趋势,IDC同步发布了《中国设计研发类工业软件(CAE)市场份额,2025》报告,首次将电子散热仿真作为独立细分赛道纳入研究,并系统分析了物理AI对仿真市场的深远影响。本文结合两项研究的核心发现,解读中国CAE市场的两大结构性增长极。
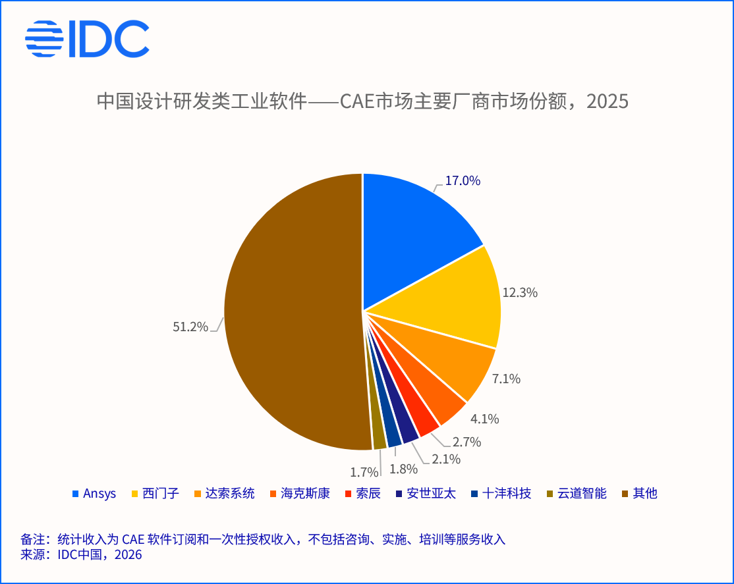
变奏一——AI算力引爆电子散热仿真,结构性需求驱动赛道高景气

电子散热仿真正在成为CAE市场中最具确定性的增长动力。2025年,中国电子散热仿真软件市场规模达3.64亿元,增速显著高于通用结构、流体仿真等传统赛道。这一增长并非短期波动,而是由下游AI基础设施投资的确定性需求所驱动:

• 算力硬件散热成为研发刚需。大模型训练推动高功耗GPU服务器和液冷方案大规模部署,从芯片封装到PCB板级、从整机机柜到数据中心机房,多层级热仿真验证已成为产品研发的必要环节——不可跳过、不可延后。

• 国产芯片迭代催生增量需求。国产高端芯片与3D先进封装的快速迭代,进一步拉动微观尺度的电热耦合仿真需求,本土仿真工具在这一环节获得了难得的规模化落地窗口。

• 产业自主可控加速工具替代。政策推动下,电子信息、半导体等行业客户对国产仿真工具的采购意愿显著增强,电子散热成为本土CAE厂商单点突破最成功的赛道。

IDC认为,电子散热仿真赛道的高景气度并非阶段性行情,而是由AI算力基础设施投资长周期拉动的结构性增长,有望在中期内持续领跑CAE各细分赛道,成为最具确定性的增长极。
变奏二——物理AI打开CAE的“第二曲线”,仿真数据成为核心生产要素

如果说电子散热是CAE市场的“第一增长极”,物理AI则打开了一个完全不同的增长维度——它不仅扩大了市场容量,更从根本上改变了CAE厂商的产业定位。

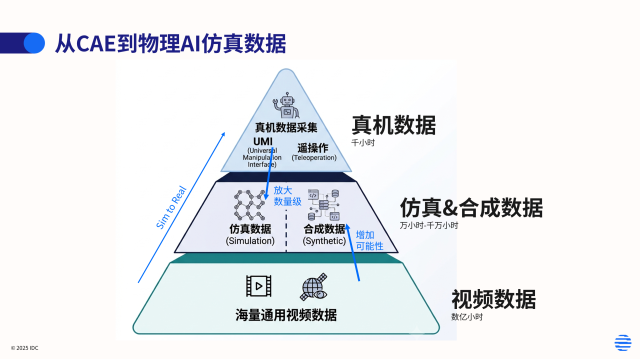
物理AI(Physical AI)是指让AI系统理解和遵循物理规律,在物理世界中安全、有效地执行任务。从具身智能机器人到自动驾驶,从智能工厂到数字孪生,物理AI的落地需要大量符合物理规律的高质量训练数据——而数据,恰恰是当前物理AI发展的最大瓶颈。真机数据采集成本高昂且数量有限;互联网视频数据虽然数量庞大,但缺少力、热、流场等物理状态信息,无法支撑需要精确物理推理的任务。

CAE仿真正好填补了这一缺口。仿真可以批量生成带有真实物理规则约束的高保真数据集——覆盖流体力学、结构力学、热传导、电磁场等各类工业物理现象。这些仿真数据不仅数量不受限,更重要的是每一组仿真结果都带有完整的物理状态标注,是训练工业世界模型和具身智能的理想“养料”。

IDC观察到,国内头部CAE厂商已率先布局这一方向:索辰科技打造“天工·开物”物理AI平台,依托自研产品生成高精度仿真数据集;云道智能推出Sim-PI物理AI开发平台,以自主仿真引擎为核心,为具身训练、智能工厂等场景提供高保真仿真训练场及规模化仿真数据。

这意味着CAE厂商正在从“仿真工具提供商”向“物理AI基础设施提供商”转型。仿真数据正在成为物理AI时代的核心生产要素,CAE厂商有望从传统的研发设计软件市场,切入万亿规模的物理AI潜在市场。这一转变是国产CAE厂商构建差异化竞争力、实现弯道追赶的前沿突破口。
展望未来——三大趋势重塑CAE市场

IDC判断,中国CAE市场未来将呈现三大趋势:

• AI加速仿真走向全流程深度融合。AI将从辅助网格生成、仿真加速,延伸到智能后处理与结果解读,贯穿仿真全流程,大幅降低CAE工具的使用门槛,推动仿真技术的普惠化。

• EDA与CAE一体化成为标准能力。芯片设计到系统级多物理场验证的无缝联合仿真将成为行业标配,缺乏全栈能力的独立仿真工具竞争力将被持续稀释,具备“芯片-封装-系统”全链条仿真能力的厂商将建立更深厚的护城河。

• 物理AI开辟万亿级增长空间。仿真数据作为物理AI的核心生产要素,将CAE市场从研发设计软件延伸至具身智能、工业世界模型等全新领域。这不仅是市场容量的扩张,更是CAE厂商产业定位的根本跃迁。

分析师观点

IDC中国制造行业高级研究经理杜雁泽表示,2025年中国CAE市场在AI算力基建和半导体自主化的双轮驱动下保持稳健增长,电子散热等高景气细分赛道为本土厂商提供了单点突破的窗口。但真正的格局变量在于物理AI——CAE仿真生成的高保真物理数据,正在成为工业世界模型和具身智能训练的核心生产要素,这将CAE厂商从‘工具供应商’推向‘物理AI基础设施提供商’的新定位。谁能率先跑通‘仿真数据—世界模型—智能预测’的闭环,谁就能在下一个技术周期中占据主动。”

更多相关研究

– 中国核心工业软件及工业AI市场预测,2026—2030(Doc #CHC53716026,2026年4月)

– 中国设计研发类工业软件之CAE市场厂商份额,2024(Doc #CHC52293825,2025年8月)

– 中国工业大模型应用进展与展望,2025(Doc #CHC52296025,2025年6月)

– 中国工业AI及智能体市场概览,2Q26(即将发布)

进一步交流

以上为报告部分核心发现。预测报告覆盖2026—2030年中国工业AI及核心工业软件各细分赛道市场预测,CAE市场份额报告完整版涵盖各细分市场份额数据、厂商排名变动与竞争格局分析。如需获取完整报告,或就工业智能体和物理AI场景应用进行深入探讨,欢迎联系IDC中国制造业研究团队。
Yanze Du

Yanze Du - Senior Research Manager

Yanze Du is a senior research manager for the Manufacturing Insights group in IDC China, and he is responsible for conducting research on and analysis of the China manufacturing industry and supply chain. He is also involved in regional and…

当概念热度转化为产业动作,真正值得追问的不再是”有没有FDE”,而是”什么样的FDE能力能够在市场中持续被识别、被认可、被买单”。

FDE(Forward Deployed Engineer,前沿部署工程师)正在中国经历从概念到实践的加速转化。近期,北京、武汉等地在加快智能体发展的专项政策中,相继将FDE明确为加速应用落地的创新模式;多家头部IT服务商、企业软件厂商、云厂商和大模型公司已相继设立FDE相关团队——政策推动与市场响应正在同步提速。

但热度并不等同于共识。IDC 观察到,中国 FDE 实践正在发生明显的分化:一部分服务商开始系统性地构建 FDE 能力体系——包括人才选拔标准、交付方法论、前线与后方的反馈闭环;另一部分则尚未与传统驻场交付形成实质性区隔。同一个”FDE”标签之下,能力模型、交付逻辑和商业实质可能截然不同。

这种分化并非中国市场独有的现象。IDC 在全球调研中注意到,部分 FDE 标签被用于包装并未实质改变交付逻辑的传统角色,这个词本身正在失去采购信号价值。中国市场对 FDE 的反应速度和参与热度可能是全球最快的之一,但这也意味着概念红利的窗口可能收窄得更快——当越来越多服务商都说”我们有FDE”,标签本身的区分度正在衰减。真正能拉开差距的,不再是”有没有”这个岗位,而是能否说清楚自己的交付逻辑与传统的实施服务有什么实质性不同。

热度之外,服务商正在面临的三重考验

FDE 的热度之下,一些更深层的结构性问题正在浮现。它们不只在单一市场出现,而是在全球范围内被反复验证——而中国市场的特殊性,又让这些问题呈现出不同的面貌。

第一重考验:技术能解决的问题,和组织接不住的结果。IDC 调研显示,全球企业实现可量化业务成果的AI项目平均占比提升至52%,值得注意的一个发现是:客户端的执行纪律、变革意愿和治理准备,往往比服务商的技术水平对落地效果的影响更为直接。这在 Agent 交付场景中尤其突出——Agent 不是部署完就结束的系统,它会在运行中持续更新,需要客户侧有人能理解、能治理、能迭代。如果服务商只管”把 Agent 部署进去”而不管”客户能不能接得住”,交付效果必然受影响。在中国市场,大量企业正处于从”试试 Agent 能做什么”向”让 Agent 跑在业务里”过渡的阶段,组织就绪度的缺口可能比全球平均水平更为显著。这对服务商是一个现实的选择:是否愿意且有能力帮助客户补上这一环?

第二重考验:FDE 天然要求结果导向,但商业模型准备好为此定价了吗? FDE 的工作方式是从业务结果出发定义技术方案,而非从需求规格出发推演交付计划——这使它天然倾向于对业务结果负责。然而,IDC 全球调研显示,接触过结果导向定价的客户比例在扩大,但常态化应用仍然有限——客户对定价确定性的偏好,往往走在组织能力前面。中国市场的局面更为复杂——一方面,”按效果付费”已有服务商在 Agent 交付中落地实践;另一方面,大量客户仍不愿为”理解业务”的过程买单。FDE 模式要求服务商从按人头计价的逻辑中走出来,但定价能力、客户接受度和内部核算体系之间的结构性矛盾,尚未被充分讨论。

第三重考验:Agent 实施服务是 FDE 当前在中国被推向台前的场景,而不是它的来源——这块拼图要嵌入一个新版图,适配和重构是绕不开的。FDE 的火热,本质上回应的是一个市场困境:当 Agent 从”试试看”进入”真正跑在业务里”,传统实施服务的交付逻辑不够用了。需求在现场共同发现,效果在持续运行中验证,知识需要从前线反哺平台——FDE 站在这个变化的交叉点上。但它不是全部。一个服务商能否做好 Agent 交付,还要看行业深耕能力、方法论成熟度、持续运营体系等多个维度是否完整。IDC 全球研究也提示:FDE 活动范围之外的工作——治理、变革、流程再设计——恰恰是组织缺乏准备的环节。单点能力难以回答系统性问题,市场需要的是一个能够系统评估和比较 Agent 实施服务能力的参照框架。

FDE 在中国的故事刚刚开始。真正重要的,不是谁能最快喊出这个概念,而是谁能把它变成客户可感知、可验证的交付能力。

进一步交流

FDE 是 Agent 实施服务能力的一个观察切口,但远不是全部。架构设计、行业知识、治理机制、变革管理、持续运营——每一个维度都在影响最终交付质量。这正是 IDC 正在开展的《IDC MarketScape:中国 Agent 实施服务厂商评估,2026》研究所试图回应的需求。该研究将从多个维度对中国市场主要服务商的 Agent 实施服务能力进行系统性评估,旨在为行业用户和服务商提供一个完整的能力参照。更多信息,欢迎关注 IDC,也欢迎具备 Agent 实施服务能力的厂商与我们联系交流。

Emily Zhang

Emily Zhang - Research Manager

Emily Zhang is Research Manager for IDC’s Services technology data in China and leads IDC’s PRC IT Services research. Her coverage spans IT consulting, cloud managed services, and AI-related service offerings. Emily delivers data and insights from both tech provider…
Technology Trends Aug 4, 2026 Lily Li

IDC首次发布中国外骨骼市场份额报告:医疗稳守基本盘,消费冲击量,行业探新路

IDC数据显示,2025年中国外骨骼机器人市场规模超过16亿元,出货量约2.6万台。其中,医疗康复市场仍占据主要市场价值,消费助力市场则贡献了七成以上出货量,行业应用持续拓展新的增长空间。三大细分市场共同推动中国外骨骼机器人产业由单一医疗应用向多场景人体能力增强装备加速演进。

Read full release

7月以来,2026年中国上半年宏观经济数据陆续发布。根据中国国家统计局数据,中国软件和信息技术服务业保持了两位数的平稳增长,展现出信息产业的行业韧性。在宏观数据和企业技术投入上升的背后,国内部分ICT市场已从快速增量期进入存量优化期,拓展海外市场、布局全球化成为中国企业寻找新增长点的关键选择。

对于寻求增量空间的企业而言,出海已从“可选项”变为“必选项”。

然而,面对全球9个地区、53个国家、28个行业的复杂格局,企业最常陷入三个决策困境:该优先去哪片市场?该带什么产品去卖?该主攻哪些行业客户?

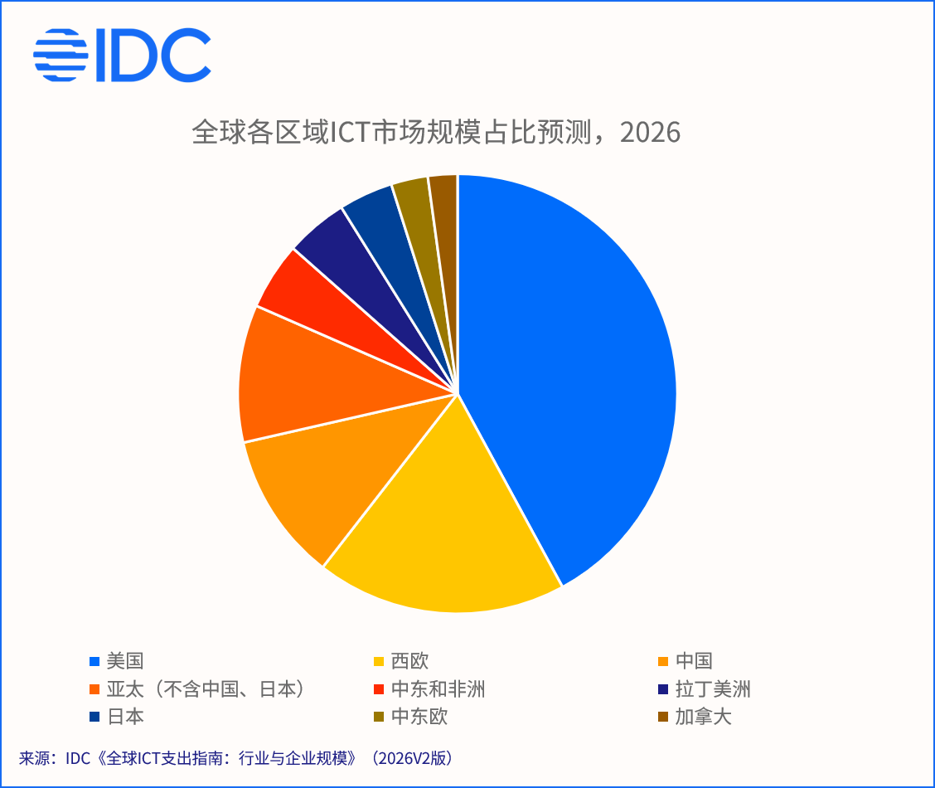
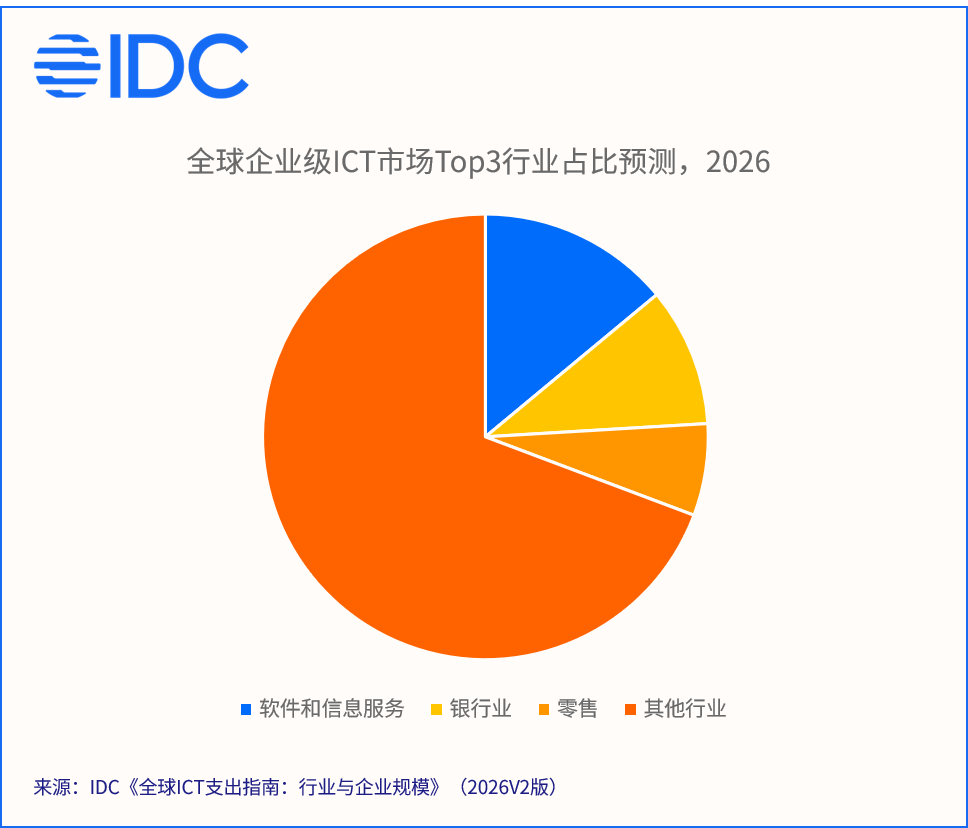
本文基于国际数据公司(IDC)最新发布的《全球ICT支出指南:行业与企业规模》(2026V2版),用一组对比数据和三个核心判断,为中国企业的全球化布局提供量化参照系。核心结论浓缩为一句话:逐步降低硬件规模化的优先级,拥抱新兴市场的云化与软件红利,优先在金融与政务两大高预算领域建立标杆。

坐标一:将目光从“存量红海”转向“增量蓝海”

(核心问题:去哪儿?)

从全球大盘来看,企业级数字化转型与智能化投入仍在加速。IDC数据显示,全球整体ICT市场预计到2030年将增长至9.67万亿美元,五年复合年增长率(CAGR)为9.6%;其中企业级ICT市场到2030年规模将达7.44万亿美元,增速达12.4%,是驱动整个市场增长的核心引擎。

在进行全球化选址时,中国IT厂商需要将视角从“只看绝对规模”转向“寻找高增长增量”:

  • 成熟市场规模巨大,但增速分化:2026年美国在全球企业级支出中占比近五成,五年复合增长率达14.8%,这主要由其高科技与算力投入拉动;西欧以约两成份额位列全球第二,但受到合规与政策监管影响,其企业级增速相对温和。
  • 新兴市场份额有限,但韧性极强:2026年亚太(不含中日)在全球企业级ICT支出中占比8.1%,份额位列全球第三;拉丁美洲在全球企业级支出中占比为3.5%,但其五年复合增长率达10.4%,是理想的业务落地突破口。从细分国家看,巴西占拉美大盘的三成以上,且拉美的阿根廷、巴西、智利均展现出两位数的企业级增长;中东的土耳其、沙特和阿联酋的五年企业级增速也分别高达12.5%、11.1%和10.9%。

针对出海企业的行动建议:中国企业应采取区域分轨战略。对于美欧等高壁垒成熟市场,可将其作为技术对标;对于东南亚、中东及拉美等高成长区域,则应作为规模化扩张的主战场。企业应当结合自身优势,优先深耕土耳其、沙特、智利、巴西等政策红利持续释放、企业级投入跨过两位数增长的核心国家。

坐标二:跳出“硬件主导”惯性,顺应海外“云化轻装”趋势

(核心问题:卖什么?)

选定了区域,接下来必须厘清:在这些市场上,中国企业的产品形态应该如何调整?一个关键的结构性差异值得高度关注。

拆解硬件、软件、IT服务等技术板块可以发现,海外新兴市场与中国本土存在本质的技术结构差异:

  • 新兴市场以软件与云服务为主导:IDC数据显示,中国市场呈现显著的“硬件主导”特征(占比达54%)。然而在海外,亚太(不含中日)的软件占比已达30%,超过其硬件;拉丁美洲与中东和非洲的硬件占比仅为18%和23%,软件和服务则占据了核心份额。这表明海外新兴市场正跳过传统的重资产硬件堆叠,直接进入以软件驱动和云服务为主的轻资产模式。
  • 软件增速全面领跑:未来五年,全球九大区域中只有中国和美国呈现硬件增速高于软件的特征。而在亚太(不含中日)、拉美、中东和非洲,软件的增长速度都在16%以上,远超其硬件增速。其中,位于应用开发与部署市场中的人工智能核心软件在各个新兴区域均实现了超过50%的爆发式五年增速。同时,中东和非洲的硬件需求大量以“云服务”形式重塑,其基础设施即服务(IaaS)市场的五年CAGR高达21.1%。

针对出海企业的行动建议:中国企业出海应顺应海外的云化与轻资产趋势。硬件及基础设施厂商应考虑将产品与海外本地的云平台深度集成,提供“硬件+本地化运维”的打包服务。软件与方案商则应顺应当地软件高增速红利,将国内沉淀的成熟应用方案进行云化移植,把海外企业级市场对前沿软件的刚性需求作为业务突破口。

坐标三:聚焦金融与政务两大“预算高地”,兼顾零售增长红利

(核心问题:卖给谁?)

企业全球化布局落地的关键在于“卖给谁”。对比全球与中国市场,虽然软件和信息服务行业都是绝对的支出主力,但当视线转向新兴市场时,海外传统实体行业与公共服务部门的IT预算体量表现出更强的确定性。

  • 金融与政务构成海外核心预算支柱:在亚太(不含中日),银行业和中央/联邦政府的IT支出紧随软件与信息服务行业之后;零售业五年增速达11.7%。在拉丁美洲,银行业以15.1%的份额成为企业级ICT投资的龙头行业,专业和个人服务行业增速领先。在中东细分市场,银行业和中央/联邦政府合计占据了近四分之一的市场份额,且中东银行业在保持高体量的同时,仍拥有11.1%的强劲增速。

针对出海企业的行动建议:中国IT厂商应应兼顾体量与增长潜力筛选目标行业。在国内具备成熟“智慧银行”或“数字政务”解决方案的厂商,应优先聚焦亚太和中东的头部传统行业,尤其是数字化预算密集投入的中东金融业。面向拉美市场,IT厂商则应紧扣其银行业的Top级体量,顺应当地专业及个人服务行业的增长红利,输出相应领域的轻量化软件与服务方案。

【IDC分析师展望与观点】

展望2025-2030年,随着全球AI技术的行业渗透与数字化转型的深化,全球IT支出的边界将进一步模糊,跨国界、跨行业的数字化协同将成为常态。

在这一进程中,中国企业需要回答的已不仅是“要不要出海”,更重要的是“以怎样的数字化能力出海”。全球化的下半场,核心竞争力不再是成本优势或产品交付能力,而是企业对海外客户业务痛点的深度理解、对当地数据合规与生态规则的敏捷适应,以及对全球技术趋势的前瞻性卡位。

在全球化新阶段,“出海”已不是简单的地理位置转移,而是企业综合数字化生存能力的全球化延伸。值得注意的是,AI正在成为重构全球IT支出结构的最强变量。那些率先将AI能力嵌入行业解决方案(如智能风控、自动化运维、精准营销)的企业,将在新兴市场获得远超平均水平的议价能力和客户粘性。换言之,出海不是产品的语言转换,而是用全球化的技术能力适应海外市场,提升对客户的价值回报。

数据是这一切决策的底层支撑。利用量化的支出指南,企业可以不再仅凭历史经验或行业热潮做判断,而是在复杂的全球市场中锚定属于自己的确定性增长路径。

IDC《支出指南》致力于为IT厂商、行业用户和投资/金融机构在战略规划、产品研发、IT支出及投资规划等方面提供数据支撑。《支出指南》系列产品聚焦IT热门领域,从多个维度预测市场规模和增速,助力厂商发掘市场潜力;引导行业用户根据热点技术及应用场景进行IT规划;通过分析特定市场的发展前景,帮助投资和金融机构更好地做出决策。

IDC《支出指南》相关研究:

China Provincial Cloud Solutions Spending Guide

Worldwide ICT Spending Guide Enterprise and SMB by Industry

Worldwide AI and Generative AI Spending Guide

Worldwide Software and Public Cloud Services Spending Guide

进一步交流:

如您希望进一步了解中国省级及云解决方案支出、全球AI及生成式AI支出、企业级ICT支出等行业细分数据,或需要针对贵公司目标市场进行定制化数据解读,欢迎联系IDC中国分析师团队。

Wendy Zhang

Wendy Zhang - Research Analyst

Wendy Zhang is a research analyst in the Data and Analytics group at IDC China. She is responsible for business operations and spending guide in China Enterprise Team. She provides dynamic forecasts of future China and global ICT market development.…

随着WAIC 2026上物理AI(Physical AI)成为产业关注焦点,工业作为物理世界中数据密集、任务复杂且商业价值明确的应用领域,正在成为Physical AI率先落地的重要场景。工业具身智能机器人作为Physical AI在制造领域的重要应用形态。国际数据公司(IDC)数据显示,2025年中国工业具身智能机器人市场规模约为57.4亿元,其中以工业机器人为载体的具身智能应用市场规模约36.2亿元,成为当前产业商业化落地的主要方向。随着产业竞争从机器人本体性能逐步转向模型、数据、工程化和场景落地能力的综合竞争,工业具身智能机器人正在成为智能制造发展的重要方向。

基于这一产业发展趋势,国际数据公司(IDC)于近期发布了《中国工业具身智能机器人市场份额,2025》与《中国工业具身智能机器人技术评估,2025》两项研究报告,从市场格局、技术能力及产业发展趋势等维度,对中国工业具身智能机器人产业进行系统分析。本文结合两项研究的核心观点,以对工业具身智能机器人的定义、市场发展、竞争格局及未来趋势进行解读。

工业具身智能机器人定义

工业具身智能机器人是指面向工业生产环境,通过融合人工智能模型、多模态感知系统、机器人控制系统与机器人本体,使机器人具备感知、学习、决策与执行等能力闭环,并能够在真实工业场景中完成自主作业任务、与人员及生产设备进行交互的智能机器人系统。

工业具身智能机器人是物理 AI在制造领域的重要应用形态,相比传统工业机器人主要依赖预设程序,在结构化环境中执行重复性任务,能够基于环境感知和任务理解动态调整作业策略,并通过真实生产数据反馈持续优化任务执行能力。

市场进入规模化导入阶段,工业机器人是主要落地载体

IDC数据显示,2025年,中国工业具身智能机器人市场进入商业化加速阶段,整体市场规模约为 57.4亿元。当前市场主要以多形态机器人为载体,通过对工业生产线和制造工位进行智能化升级,实现感知、学习、决策和执行能力融合,推动制造场景向更加柔性化、自主化方向发展。

IDC数据显示,2025年以工业机器人为载体的具身智能应用市场规模约为36.2亿元,占据当前市场主体地位。主要包括协作机器人、复合(移动操作)机器人、多关节机器人等。该类机器人依托成熟工业基础,通过融合视觉感知、力控技术、环境理解以及具身智能模型能力,实现“机器人硬件+智能软件+行业服务”的一体化交付,已应用于上下料、质量检测、打磨修复、柔性装配、物料搬运等工业场景。

上述市场结构清晰地表明,当前工业具身智能机器人的商业化主力仍依托于成熟的工业机器人品类,它们以“硬件+软件+服务”的整包模式快速渗透进各类制造工位。然而,市场格局并非一成不变——随着AI模型能力跃升和硬件成本下降,不同背景的玩家正从各自优势领域切入,竞争焦点也在从单一产品性能向系统级综合能力转移。下面我们将从竞争主体和出海动态两个维度,进一步剖析当前市场的主要力量。 

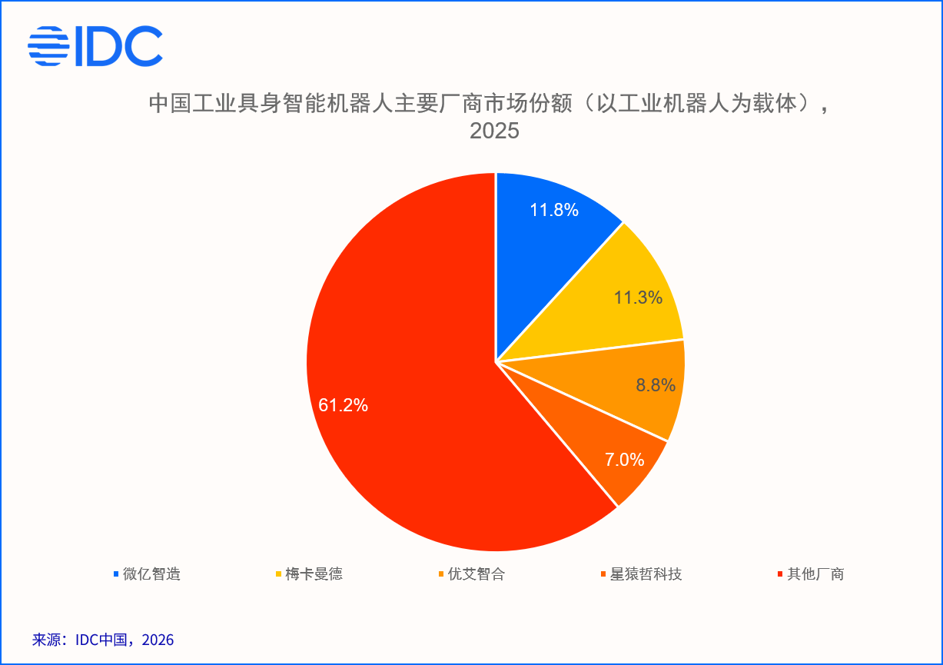
  • 工业AI厂商率先建立竞争优势。 当前市场竞争优势主要来自工业视觉、感知决策以及场景数据积累能力。以微亿智造、梅卡曼德等为代表的企业,依托工业AI技术和数据闭环能力,将具身智能能力应用于质检、打磨、修复、上下料等标准化工业场景,并推动跨行业复制。
  • 同时,大量机器人本体、工业自动化及AI厂商正加速布局工业具身智能赛道,依托各自在硬件、算法、软件平台及行业资源等方面的积累,探索差异化产品定位和商业化路径,市场竞争持续加剧。
  • 中国厂商加速全球化布局。 2025年,工业具身智能机器人厂商出海模式由单机产品输出逐步转向软硬一体化解决方案输出,产品开始进入欧洲汽车、东南亚电子、北美制造等海外市场。本地化部署、模型优化和运维服务能力成为企业拓展海外市场的重要支撑。

2025年,以人形机器人为代表的新型具身智能载体正在进入工业场景探索阶段,市场规模约为 21.1亿元。当前应用主要集中于示范产线部署、场景验证及POC测试。人形机器人具备更强的形态通用性和复杂环境适应潜力,但当前处于技术能力完善与商业化模式探索阶段,产品成本、可靠性、工程化成熟度以及实际生产效率等因素正在进一步验证。关于人形机器人工业应用的相关数据,可参考IDC《Worldwide Annual Humanoid Robotics Tracker》。

从技术能力到商业价值:工业具身智能机器人竞争进入综合能力阶段

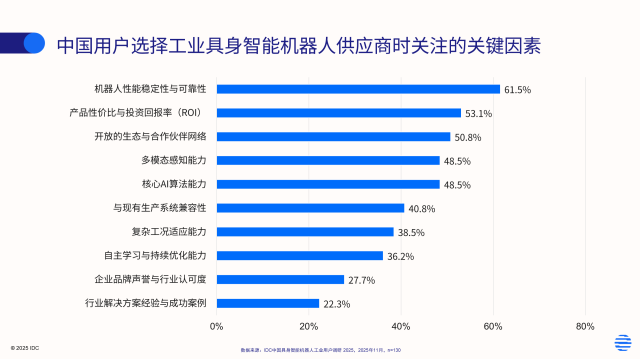
随着工业具身智能机器人从技术验证逐步走向商业化应用,工业用户对于机器人的评价标准正在发生变化。IDC用户调研显示,制造企业用户关注厂商的“技术能力+工程化能力+商业价值”的综合表现。

基于工业用户需求变化,IDC构建覆盖工业智能决策、多模态感知与理解、自主操作与任务执行、复杂场景适配与持续优化、工业级可靠性与工程化、工业系统融合与生态、行业实践与规模化落地、商业价值与ROI验证等8个维度的技术评估框架,对具备产品能力并已在汽车制造、新能源、半导体、3C电子等场景开展商业化探索的中国典型供应商进行综合评估。未来企业竞争优势将来自工业知识、数据、模型与制造体系的深度融合。

锚定未来三年:从场景试点到系统重构的关键跃迁

未来三至五年,中国工业具身智能机器人市场将进入由单点场景验证向生产流程级应用扩展的重要阶段。IDC认为,行业将呈现以下发展趋势:

  • 从单工位智能走向生产流程智能。机器人将突破单一任务限制,与MES、WMS、ERP、PLC以及工业互联网平台深度融合,从执行单一任务的设备,逐步演进为生产系统中的智能节点。
  • 工业知识成为模型能力的重要组成。工业具身智能模型需要进一步融合工艺规则、设备机理和生产经验,实现从“完成任务”向“理解生产过程”演进。未来模型竞争不仅取决于数据规模,也取决于工业知识融合能力。
  • 多形态机器人长期共存。未来工业场景将形成多机器人协同格局:人形机器人适用于高柔性、非结构化任务;移动操作机器人适用于跨空间任务;协作机器人适用于人机协作场景;专用工业机器人适用于高精度、高稳定任务。未来竞争重点不是机器人形态,而是谁能够真正解决工业问题。
  • 数据闭环与工程化能力决定规模化落地。随着市场进入批量部署阶段,真实工业数据积累、模型迭代效率以及规模化交付能力将成为关键竞争因素。能够建立:数据采集 → 模型训练 → 工业部署 → 反馈优化闭环体系的企业,将获得长期竞争优势。
  • ROI成为商业落地核心指标。IDC用户调研显示,超过80%的制造企业希望工业具身智能机器人项目能够在两年内实现投资回收。未来,能够实现快速部署、稳定运行并产生明确经济价值的解决方案,将优先获得市场认可。

IDC中国机器人与具身智能领域研究经理李君兰,工业具身智能机器人的竞争正从单点AI能力转向软硬协同、行业Know-how与数据闭环能力的综合竞争。头部厂商持续加大研发投入,推动具身智能大模型、工业AI与机器人本体深度融合;在政策支持、制造业智能化升级及海外市场拓展的共同驱动下,中国厂商有望进一步提升全球竞争力。

进一步交流

工业具身智能正从概念验证走向产线价值交付,如何选择适配的技术路径、评估投资回报、并构建可持续的数据闭环,已成为制造企业面临的实际课题。IDC基于对市场格局、技术评估及用户需求的深度研究,可为您提供定制化的行业洞察与战略建议。如需获取完整版《中国工业具身智能机器人市场份额,2025》及技术评估报告,或就具体场景应用进行探讨,欢迎联系IDC中国机器人与具身智能研究团队,我们将为您提供专业的数据支撑与决策参考。

Lily Li

Lily Li - Research Manager

Lily is the Research Manager for China Robotics and Embodied Intelligence, specializing in market research on embodied intelligent robots. She has long focused on the development trends of China’s embodied intelligence robotics industry, systematically studying the evolution of robot hardware,…

2026年7月16日,2026世界人工智能大会暨人工智能全球治理高级别会议开幕前夕,来自29个国家的代表在上海签署《关于成立世界人工智能合作组织的协定》,成为该组织的创始成员国。协定明确,世界人工智能合作组织是独立的政府间国际组织,总部设在上海。

7月17日,大会发布了《2026世界人工智能大会暨人工智能全球治理高级别会议主席声明》《人工智能合作发展行动计划》和《国际人工智能伦理治理行动计划》。

距离2025年WAIC发布《人工智能全球治理行动计划》并倡议成立世界人工智能合作组织,仅短短一年时间,人工智能全球治理便已落地到组织建设、能力合作、标准协调和运行机制等具体层面。

Agent治理决定企业能够开放多少业务权限

Agent治理已经进入企业风险和投资决策。IDC在2025年10月发布的全球预测中提到,到2030年,多达20%的G1000组织可能因AI Agent控制与治理不足引发高影响力业务事故或中断,面临诉讼、巨额罚款和CIO被解职。IDC最新全球调研数据也显示,全球企业计划中的AI投资平均有16.7%用于AI及Agent安全与治理,投入比例已经接近AI技术栈中的其他主要部分(Future Enterprise Resiliency and Spending Survey, Wave 10)。

这些治理要求并非是对Agent的限制,而是真正决定Agent是否能够深入的业务流程的前提。

  • 身份与授权不清晰,企业就难以将核心系统开放给Agent;
  • 缺少链路观测和行为日志,企业就无法还原Agent的判断与执行过程;
  • 缺少流程暂停、任务回退和人工接管机制,企业也难以在Agent出现异常时控制其连锁影响。

只有当Agent的身份、权限、行动过程和异常处置都处于可验证、可追溯、可控的范围内,企业才可能放心地让它进入核心业务,读取真实数据并执行具体操作。

全球AI经济需要共同的信任基础

Agent开展跨组织、跨平台协作时,企业内部的治理机制还要与外部规则连接。身份标识和协作互认帮助不同主体识别彼此,接口协议负责建立连接,语义与流程兼容支持任务理解和协同,行为验证与追溯则为信任和责任提供依据。

一个Agent要接入另一套系统,需要确认其身份、授权来源、能力范围和风险等级。系统还要判断它能否读取某类数据、调用某个工具、修改某项状态,以及哪些操作必须等待人工确认。

不同的身份体系、协议和评测标准会增加Agent经济的交易成本。如果每个平台都使用独立的身份体系、协议和评测方法,跨平台协作就需要反复进行技术适配、安全验证和风险评估。共同的Agent身份标识、安全基线和互操作协议可以减少重复工作,降低不同组织之间Agent交互的成本。

全球Agent经济要实现规模化运行,各方需要围绕Agent身份认证、安全基线和互操作规则形成基本共识,并建立相对统一的标准。在此基础上,Agent才能跨越平台、组织和市场执行任务,不同组织也才愿意开放数据、工具和业务能力,让Agent之间的协作形成可验证、可复制、可持续的生产与交易关系。

全球AI经济需要共同的信任基础

全球治理提出的身份互认、行为追溯和风险分级,最终会体现在企业Agent的系统建设和任务执行中。

  • 身份互认进入企业,会形成Agent账号、授权主体和凭证管理机制;
  • 行为可追溯进入业务流程,会形成任务日志、工具调用记录和责任归属;
  • 风险分类分级则决定Agent可以访问哪些数据、执行哪些操作,以及哪些节点需要人工确认。

以一份企业报价为例,Agent需要读取客户信息、产品配置、库存情况和折扣规则,还要识别销售人员的权限、判断报价是否超过审批额度,并把结果写回业务系统。如果客户信息涉及敏感数据,系统需要限制读取范围;如果折扣超过阈值,任务需要转入人工审批;如果写回失败,Agent还要保存当前状态,避免重复提交或生成两份相互冲突的报价。

这样的治理需求也会逐渐改变企业评估Agent的方法,未来企业除了关注Agent完成任务的成本和准确率,还需要重点关注Agent能否遵守权限约束,能否在任务执行失败时可控回退,以及能否在关键节点及时转交人工审查。


WAIC 2026全球治理议程关注的一个核心问题,是如何管理能够代表人和组织执行任务的AI。AI 及Agent 应用能进入多深的业务流程,取决于治理能力能否跟上。企业内部的身份、权限和行为记录,平台之间的互操作与验证,国家之间的规则协调与能力建设,共同构成AI经济的信任基础。规则越清楚,企业越有可能向Agent开放真实数据、业务工具和核心流程;共同基线和互认机制越完善,Agent跨组织、跨平台和跨市场协作的成本也会越低。治理既约束风险,也为AI能力的大规模应用提供通行条件。

给企业和技术厂商的行动倡议

1. 为Agent建立独立身份与账号

Agent身份需要明确授权主体、数据范围、工具权限和人工确认节点。不同风险等级的任务需要配置不同的执行边界。低风险操作可以自动完成,涉及敏感数据、资金、合同和生产状态的操作,应保留审批、暂停和人工接管机制。

2. 让Agent的执行过程可观测、可回退、可追溯

企业需要记录Agent的任务输入、数据读取、工具调用、业务状态修改和人工介入,形成完整的行动链路。

出现异常时,系统应能暂停任务、保存当前状态、回退相关操作,并定位异常发生的环节及其影响范围。

3. 用可验证的评测说明Agent的能力边界

技术厂商需要说明Agent在不同权限、异常和跨系统环境中的表现。除了任务成功率,还应提供越权拦截、失败恢复、人工介入逻辑和风险控制机制等评测结果,便于企业判断Agent适合进入哪些业务流程,以及可以获得多大的权限范围。

4. 为Agent跨系统、跨组织协作做好准备

Agent连接外部平台时,应能够提供可验证的身份、授权来源、能力范围和任务目的。企业也需要根据Agent的身份、授权来源和风险等级,明确可以向其开放哪些数据和工具、授权持续多长时间,以及哪些操作需要再次确认。

技术厂商则需要支持身份凭证传递、权限委托与撤销、标准化能力描述和互操作协议,让不同平台上的Agent能够在清楚的授权边界内协作。

进一步交流

如果您希望了解人工智能相关的研究或开展进一步交流,欢迎点击这里与我们联系!

Zhenya Sun - Research Manager - IDC

Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets related to large language models (LLMs) and AI agents, as well as delivering speeches at industry conferences and internal seminars. Before joining IDC, Zhenya served as a project management officer (PMO), responsible for internal and external strategic consulting, AI application research and advisory services, AI project framework standardization, management system construction, and technical training on AI applications. Prior to that, he also led initiatives in product development process optimization and user market analysis. Zhenya holds a Master's Degree in Engineering Management with a specialization in Information Systems Engineering from the University of the Chinese Academy of Sciences.