2026年4月24日,中国大模型厂商DeepSeek正式推出DeepSeek-V4预览版,同步开源并上线官网、官方App及API服务,标志着百万级超长上下文能力进入普惠阶段。DeepSeek-V4以100万token超长上下文为标配,通过架构创新实现性能与效率双重突破,开源版本在Agent能力、世界知识、数学推理、代码生成四大核心维度实现跨越式提升。DeepSeek-V4也将逐渐实现以华为昇腾为代表的全栈本土化算力适配,这将重塑企业级AI应用部署格局,推动大模型从”参数竞赛”转向”价值落地”。

核心观点:百万上下文成标配,全球用户准备好了吗?

DeepSeek-V4 依托稀疏注意力、升级 MoE 架构等全链路技术创新,实现高效长文本处理,全系免费标配百万级上下文,并优化 Agent 能力,降低企业落地成本。市场层面,其极致低价推动长文本服务普惠化,拓宽多行业 AI 应用场景,同时促使全球大模型形成海外高端闭源与中国普惠开源两大竞争阵营。IDC 建议,企业分阶段落地应用、抢抓智能化红利,同时兼顾技术稳定性、算力适配、合规安全等各类潜在风险。

技术影响:技术革新赋能超长文本与高效 AI 能力

DeepSeek-V4 跳出参数堆叠的研发模式,依托全链路技术创新,实现百万级上下文高效处理,核心亮点突出。

其一,自研 DSA 稀疏注意力机制,借助 token 智能压缩破解长文本算力困境,大幅减少推理运算与缓存消耗,压缩算力成本,降低企业落地难度。

其二,全面升级 MoE 架构,搭载 384 专家融合内核,以少量激活专家兼顾模型能力与推理效率,搭配 mHC 技术稳定训练效果,避免模型遗忘,适配复杂任务迭代。

其三,为个人用户、开发者和企业用户全系标配百万 token 超长上下文,赋能多类AI任务。此外,该版本还适配优化多款主流 Agent 产品,显著提升代码编写、文档生成等任务表现,为个人、企业智能化开发与办公提供更强动力。

其四,全链路本土算力支持,DeepSeek-V4 摆脱部分对英伟达 CUDA 生态的依赖,全面适配本土芯片,实现从训练到部署的全链路安全可控。

市场影响:重塑行业规则,加速全球 AI 应用分化

DeepSeek-V4 的落地,恰逢全球 AI 产业从 “模型竞争” 向 “应用落地” 转型的关键期,其技术特性与定价策略,正从价格体系、应用生态、竞争格局三大维度,深刻影响全球 AI 市场走向。

价格体系重构——开源 + 极致性价比:DeepSeek-V4定价延续 “普惠全球” 路线,V4-Flash 输入缓存命中0.2 元 / 百万 Token、未命中 1 元、输出 2 元;V4-Pro 输入缓存命中 1 元、未命中 12 元、输出 24 元,推理成本仅为 GPT-5.5 的 1/8 至 1/50,让全球中小企业与个人用户都能用上顶级 AI 能力。

应用生态爆发——解锁全场景价值,渗透核心业务:百万上下文 + 低成本 + 强 Agent 能力的组合,为企业打开全新智能体应用空间;代码能力、推理能力、世界知识能力提升也将提升相关应用的模型生成效果。

竞争格局重塑——中国与全球大模型阵营分化:全球大模型市场逐渐分化为两大阵营:以 OpenAI、Google、Anthropic 为代表的 “闭源高端+ 海外算力” 阵营,聚焦极致性能与生态壁垒, 以 DeepSeek 为代表的 “开源普惠 + 中国算力” 阵营,主打高性价比与安全可控。这种分化将为全球企业提供更多选择,同时推动 AI 产业全球化竞争进入新阶段。

行动指南:把握技术红利,分阶段落地适配

面对 DeepSeek-V4 等基础大模型带来的技术变革与市场机遇,IDC 建议企业摒弃观望心态,按照评估、试点、落地、优化四阶段稳步推进,充分挖掘其商业价值。前期需结合业务痛点,聚焦长文本处理、代码开发、智能体应用等核心场景,盘点现有算力资源,结合自身规模选择部署模式,并测算 AI 使用成本与收益。其次开展小范围试点,按需选用适配的大模型版本,在核心业务场景短期测试,核验任务运行效果,对比原有方案排查问题并优化使用策略。最后持续跟进模型迭代升级,不断拓展应用边界,持续深化 AI 落地成效,全面赋能企业内部发展。

理性拥抱变革,平衡红利与风险

用户需警惕技术稳定性、本土算力适配等风险,避免盲目落地导致损失:百万上下文在极限场景下易出现信息遗漏、逻辑断裂,MoE 架构规模化部署易负载不均、引发服务中断,Agent 适配不成熟也会导致复杂任务失败。另外用户也需警惕算力适配风险,需重视从 CUDA 向本土生态的迁移成本和性能波动。

IDC中国研究经理程荫表示,DeepSeek-V4的发布,标志着中国大模型行业正式从”参数竞赛”(1.0时代)、”能力竞赛”(2.0时代)进入”价值竞赛”(3.0时代)——以高效架构、普惠成本、场景落地为核心,解决企业实际问题。企业需密切关注大模型技术迭代,结合自身业务场景,布局百万上下文、高效推理、开源可控的AI解决方案,抢占智能化转型先机,同时也需警惕安全合规、技术稳定性、本土算力适配等风险。

IDC更多相关研究:

IDC在大模型与生成式AI领域已形成系统性研究积累,涵盖技术演进路线、行业应用成熟度、供应商竞争力及投资风向标等多个维度。我们不仅发布公开报告,也为企业级用户和投资机构提供定制化研究。
如您对IDC的相关研究感兴趣或有进一步需求,欢迎与我们联系,IDC的分析师团队期待与您进一步沟通。

请点击此处与我们联系。
Anne Cheng - Research Manager - IDC

Anne Cheng is a research manager in IDC China whose research focuses on the AI and big data markets. She collaborates with IDC's regional and global consulting teams and is involved in the business development of related markets. Prior to joining IDC, Anne had nearly four years of working experience in the IT/ecommerce and consulting industries, serving as consultant and business analyst. Her experiences made her familiar with industry data/customers and helped her gain deep insights into the business application scenarios. Anne holds a master's degree in Statistics from the University of Missouri Columbia.

在当前政策与产业共振的窗口期,央国企智能化转型正从“技术导入”阶段,迈入“体系重构与价值兑现”阶段。2026年全国两会政府工作报告明确提出,鼓励央企国企带头开放应用场景,打造智能经济新形态,并深化“人工智能+”行动。国资委同步推进中央企业“AI+”专项行动,强调以主责主业为牵引,构建协同高效的产业与经营机制,强化战略支撑与示范带动作用。这一系列顶层设计,意味着AI已由“技术变量”转变为“发展变量”,成为央国企重塑增长逻辑的关键抓手。

从发展路径看,央国企正由规模导向转向质量导向。国资委提出“两个确保、两个力争”,明确要求确保“一利五率”经营指标稳中向好,并实现结构性优化。这一目标体系,本质上是对投入产出效率、资产质量和经营韧性的系统重构。在这一框架下,AI不再是边缘工具,而是支撑“高质量发展”转型的决定因素,其核心在于是否能够嵌入主责主业,进入生产、运营与决策的关键环节,并形成可度量的价值闭环。只有当AI实现从“分析建议”到“自动执行”的跃迁,并满足低幻觉率与高可靠性的业务要求,才能真正支撑央国企的高质量发展目标。

三大结构性趋势重塑央国企智能化转型路径

首先,算力体系加速从通用能力向AI原生底座升级。央国企已深度参与国家算力网络建设,“算力+电力”协同持续推进。随着大模型与复杂智能体应用深化,传统通用算力体系难以支撑高并发与高复杂度场景,央国企对自主可控AI算力底座的需求显著提升。叠加信创考核与供应链安全约束,国产AI芯片与算力体系的规模化应用正在成为刚性要求。以智能云为核心的算力、数据与平台一体化底座,将成为央国企智能化的基础设施。

其次,数据治理从“汇聚管理”转向“要素化运营”,数据价值开始成为新的增长来源。央国企智能化转型在于高质量数据集与数据要素体系的构建。一方面,围绕能源、工业等关键行业,形成可支撑模型训练与智能体迭代的高质量数据资产;另一方面,通过可信数据空间与合规流通机制,实现跨部门、跨行业的数据共享与价值转化。

再次,AI应用从试点验证进入规模化落地阶段,价值导向成为核心评估标准。随着前期大模型试点基本完成,央国企的投资重心明显转向场景化落地能力。企业不再关注模型规模本身,而更加关注在生产优化、运营管理、客户服务与风险控制等关键场景中的实际效果。

进一步看,智能化建设正从工具叠加走向体系重构,AI成为业务运行的底层能力,央国企进入流程重塑与组织适配为核心的深水区。AI不再是外挂系统,而是嵌入复杂组织与业务体系之中,驱动流程再造与管理模式升级。这一转变意味着企业正从“业务数字化”走向“数字业务化”,数字技术由辅助工具转变为业务本身的运行逻辑。

IDC建议:三大结构性机遇指向央国企智能化升级关键方向

多智能体协同架构成为复杂业务场景的关键技术范式。

央国企业务链条长、专业分工细,单一模型难以覆盖全流程需求。通过构建多智能体协同体系,将不同能力模块化并形成协作网络,可以有效支撑跨部门、跨系统的复杂业务运行。同时,该架构天然契合央国企分层分级的组织结构,在实现灵活部署的同时,满足可管、可控、可审计的治理要求。

高质量数据集与数据要素体系建设成为核心基础工程。

随着行业模型与智能体应用深化,数据质量直接决定AI应用效果。央国企正在从单点数据治理走向体系化数据能力建设,通过标准化、精标注、多模态数据集构建,支撑模型持续优化。同时,围绕数据流通与价值转化,逐步形成面向行业的共享与运营体系。

国产软硬件体系进入深度适配阶段,推动智能应用规模化落地。

在自主可控战略牵引下,央国企持续推进全栈国产化替代,核心业务系统成为落地重点。从当前进展看,国产化已由“单点可用”走向“规模好用”,并在部分关键场景实现性能优化与成本下降。这一趋势为智能化应用提供了安全、稳定且可持续的技术底座。

总体来看,2026年作为“十五五”开局之年,央国企智能化转型的路径已逐步清晰:以智能算力为底座,以高质量数据为核心,以行业模型与智能体为抓手,以体系化重构为路径,实现AI在核心业务中的规模化应用。从数据治理、行业应用到云与算力体系,再到重点行业的应用场景深化,均显示出一致的方向——智能化正在从“能力建设”转向“价值兑现”。在政策牵引、技术成熟与业务需求的共同驱动下,央国企正进入以AI为核心驱动的新一轮增长周期。

IDC相关研究

面向2026年,IDC围绕“AI驱动央国企高质量发展”持续开展系统性研究,重点聚焦智能算力基础设施、行业大模型应用、数据要素体系等关键方向。IDC通过企业调研、案例分析与市场跟踪,形成覆盖技术趋势、行业实践与投资决策的系列研究报告,旨在为央国企在“AI+”行动中的战略规划、路径选择与价值评估提供可落地的参考依据。相关研究将持续更新,支持央国企在智能化转型过程中实现从能力建设到价值兑现的跨越。

如您希望进一步了解IDC在央国企智能化转型、行业大模型落地、数据要素体系建设或AI投资规划方面的研究与咨询服务,欢迎与我们取得联系。IDC可结合企业实际情况,提供定制化研究、专项咨询及落地路径设计支持,助力央国企在“AI+”转型中实现可持续增长与价值突破。欢迎随时与我们沟通交流,我们的分析师团队将为您提供更具针对性的洞察与建议。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

“在发展中固安全,在安全中谋发展”,十五五以全领域安全体系构建夯实新发展格局根基。

当数字经济深度渗透实体经济,当低空经济、人工智能等新赛道加速崛起,安全不再是发展的“附加题”,而是贯穿经济社会发展的“必答题”。十五五规划中,安全领域迎来前所未有的战略定位,网络安全、数据安全、人工智能安全、低空安全四大核心方向协同布局,从制度构建到技术创新,从国内治理到全球合作,勾勒出“以智筑防、全域覆盖、协同发展”的安全发展新蓝图,为中国式现代化筑牢安全屏障。

IDC结合规划,分析出十五五期间安全领域有如下发展前景:

1、网络安全:升维为国家安全基石,智能重构防御新体系

在十五五规划中,网络安全首次在国家规划中独立成节,正式成为数字经济发展的“基础设施”与国家安全的重要基石,其战略定位实现质的跃升。规划明确四大核心任务,从深化综合治理、严厉打击网络犯罪,到支持技术创新与产业发展,并重点强调要“推进容灾备份体系建设,加强工业控制系统和新技术新应用的网络安全防护”,最后明确要深度参与全球网络空间治理,形成“内筑防线、外拓合作”的全方位布局,让风清气正的网络环境成为数字经济发展的“沃土”。

技术层面,网络安全正完成从“被动防御”到“主动智能”的关键跨越,人工智能成为核心引擎,推动威胁检测自动化、响应流程智能化,大幅提升防护效率。产业发展也将告别单一产品竞争,迈向生态协同新阶段,MDR/MSSP等托管运营模式加速兴起,有效降低企业安全运营成本,让中小微企业也能共享专业安全防护能力。而在全球维度,在网络安全全球治理中,中国正在发挥积极作用,为全球网络空间安全贡献中国方案。

从“人防”到“技防+智防”,AI驱动的下一代安全防御体系正在重构网络安全边界,让网络安全从“事后补救”转向“事前预警、事中快速响应”,真正成为数字经济发展的“坚固底座”。

2、数据安全:全生命周期治理,解锁数据要素价值密码

数据作为新型生产要素,其安全治理是数字经济高质量发展的关键。十五五规划聚焦数据安全,提出构建全生命周期治理体系,从制度基石到技术赋能,从国内治理到跨境流动,层层筑牢数据安全屏障,让数据在安全前提下实现价值最大化。

规划明确提出“建立健全数据产权、流通利用、收益分配、安全治理等数据要素基础制度”,实施数据分类分级管理,根据数据重要性和敏感程度实施差异化保护,让数据安全保护更精准、更有效。同时,完善科学有效的监管机制,依法打击数据滥用、深度伪造、隐私泄露等行为,为数据要素流通划定“红线”。

技术赋能让数据安全治理更智能,通过AI技术实现智能感知、动态防御、全局治理,推动数据安全从被动防御向主动智能治理跨越。而在数据跨境流动领域,规划兼顾“有序流动”与“安全防控”,一方面建立科研数据等跨境安全有序流动机制,另一方面积极参与全球治理,构建跨境数据安全防线,依法打击数据滥用、深度伪造、泄露隐私等行为。

3、人工智能安全:平衡创新与风险,迈向负责任的智能时代

人工智能是新一轮科技革命的核心驱动力,而人工智能安全则是其健康发展的前提。十五五规划围绕人工智能安全,提出“推动建立人工智能全生命周期风险管理制度,健全覆盖安全监测、风险预警、应急响应的风险防控体系。”

规划强调加强数据治理,加快建设人工智能语料库,建立训练数据合理使用制度,从源头防范数据安全风险;同时,大力研究发展智能体安全相关技术,为人工智能全链条安全提供技术支撑。在技术赋能层面,人工智能正反向赋能安全治理,提升感知预警、指挥决策、精准管理和即时响应能力,让安全治理更高效、更智能。

规划更将人工智能安全纳入前沿科技攻关与“人工智能+”行动核心范畴,研制高性能AI芯片与基础软件栈,深化可解释、可决策等关键算法研究;同时,推动人工智能在市场监管、安全生产、防灾减灾、网络空间维护等领域的应用,探索构建自然人、数字人、智能机器人协同的安全治理体系,让人工智能成为安全治理的“新利器”。

创新无边界,安全有底线。十五五规划让人工智能安全与创新同频共振,让智能时代更可控、更可信。

4、低空安全:护航立体交通新秩序,夯实低空经济发展根基

作为新兴领域的重要赛道,低空经济成为十五五规划的亮点之一,而低空安全则是低空经济规模化发展的“前置条件”。规划从技术支撑、基础设施、防护体系三大维度,构建全方位低空安全保障体系,为低空经济发展保驾护航,开启立体交通新秩序。

技术与基础设施层面,规划聚焦低空装备、低轨卫星互联网、低空基础设施三大核心安全方向,推动低空智能网联系统、重点区域低空安全防护能力建设,统筹推进卫星互联网星座建设并提升其安全防护能力,让低空经济发展有“硬支撑”。

低空安全体系的构建,为无人机物流、低空旅游、城市空中交通等低空经济场景扫清安全障碍,也将成为安全领域新的热点。

未来,随着十五五规划各项政策的落地实施,安全领域将迎来技术创新、产业升级、治理完善的黄金发展期,而以安全为基石的发展模式,也将推动中国经济在高质量发展的道路上行稳致远。

总结:

十五五规划将安全提升至战略新高度,以网络安全、数据安全、人工智能安全、低空安全四大领域为核心,构建“以智筑防、全域覆盖”的现代化安全体系。IDC认为,未来安全发展将呈现智能驱动、生态协同、治理前置等趋势,AI全面赋能防护升级,数据治理激活要素价值,低空安全支撑新兴业态。安全正从发展“保障”转变为发展“基石”,为高质量发展筑牢坚实底座。

IDC相关研究报告:

《中国大模型安全评估平台厂商评估,2026》

《中国工控防火墙市场份额,2025》

《中国工控安全靶场市场份额,2025》

《中国安全大模型一体机技术评估,2026》

《中国数据发现与分类分级智能体能力评估》

《中国网络安全软件技术发展路线图,2026》

《中国网络安全厂商亚太区出海服务能力评估,2026》

《中国数据安全管理平台市场份额,2025》

《中国数据库安全审计市场份额,2025》

《中国企业级通用智能体安全防护解决方案市场洞察,2026》

《中国物联网安全市场份额,2025》

《DeepFake 智能体市场洞察,2026》

IDC已于2026年启动AI安全、工控安全、低空安全等技术研究,围绕新技术、新场景展开深入分析。如需进一步探讨或沟通,欢迎与我们联系。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

2026年GTC大会上,英伟达的一系列产品发布和战略布局再次对全球智能算力市场产生重大影响。其重点推出的Vera Rubin全栈计算平台,打破了以往“单芯片主导算力竞争”的传统逻辑,转而以机架级系统、集成式AI工厂架构为核心,强调软硬件协同、全链路优化的平台化价值。

国际数据公司(IDC)最新服务器市场追踪报告预测,到2029年全球加速计算服务器市场规模将超过1万亿美元规模,未来5年仍然以每年增长30%的速度猛增。未来几年的人工智能发展,仍将依赖于智算算力基础架构设施的不断扩张和技术革新。结合IDC全球AI基础设施市场数据,IDC总结出未来几年智能算力发展的五大核心发展趋势,为科技企业、云服务商及投资者提供决策参考。

趋势一:算力架构专用化深化,GPUCPU/专用加速器协同成为主流

Vera Rubin计算平台和Groq 3 LPX机架的协同发布,清晰折射出AI算力架构从通用优化向专用分工的深度演进。Vera Rubin的Rubin GPU侧重高吞吐量、大规模参数处理,适配智能体AI的复杂推理与训练需求;Groq LPX的LPU则聚焦低延迟token生成,专攻推理场景中的解码环节,两者通过解耦推理架构实现协同,本质上是算力架构专用化的极致体现。

这一趋势是全球智算算力发展的必然选择。随着大语言模型参数迈向万亿级,智能体AI的应用普及,单一GPU架构在特定场景下的效率瓶颈日益凸显,专用加速器的价值持续提升,LPU针对大模型推理的延迟与带宽瓶颈优化,形成与GPU的互补分工。IDC认为,未来几年间,通用GPU+专用加速器的异构协同架构将成为AI算力集群的标配,不同场景下的专用算力芯片将持续涌现,算力架构将呈现场景适配、分工协同的核心特征,彻底打破GPU单一主导的格局。

趋势二:互联技术迭代升级,超节点技术和算网融合成为算力架构的发展重点

Vera Rubin架构的NVLink 72和Spectrum-6交换机等产品的发布,标志着智算互联技术上升到了一个新的台阶,算网融合成为技术竞争的核心焦点。NVLink 72实现72个GPU的全互联拓扑,单机柜带宽达260TB/s;Spectrum-6交换机则通过将硅光子引擎封装到芯片,减少信号损耗,进一步压缩端到端延迟,适配高密算力集群的互联需求。

随着大模型模型规模扩大,多节点协同成为常态,通信延迟与带宽瓶颈成为制约算力释放的主要瓶颈。IDC调研数据显示,当前AI大模型训练中,数据通信耗时占比已达30%-40%。这都推动了新一代智算集群互联技术的发展。互联架构从树形拓扑向全互联无损网络演进,算网融合的深度与广度将持续提升,成为AI算力集群的核心基础设施。

趋势三:冷却与能效技术革新,液冷成为高密算力集群必选配置

推出的Vera Rubin系统的100%液冷设计架构,高密机柜的部署模式,印证了冷却技术与能效优化已成为智算算力基础设施的核心支撑。随着算力密度持续飙升,训练服务器单机柜功率极限即将突破100kW,液冷技术从可选升级正式转变为必选配置。

液冷技术的普及,不仅是散热需求的驱动,更是能效优化的必然选择。IDC预测,到2029年仅中国国内的液冷服务器市场规模就将突破200亿美元,年复合增长率超过50%,其中AI算力场景占比将超过60%,成为液冷技术的核心应用领域。

除了液冷技术,能效优化还将呈现“软件+硬件”协同的趋势。通过动态调度技术,通过软件算法优化算力与电力分配,最大化每瓦token产出效率,实现算力输出与能效优化的动态平衡。未来,每瓦token数的能效指标,将取代单纯的算力性能FLOPS,将成为考核智算算力的核心维度。

趋势四:智能体生态崛起,推动算力需求多元化与边缘渗透

OpenClaw热潮延续到了本次大会。智能体技术落地加速,正推动算力需求向多元化、全域化演进。作为开源智能体操作系统,实现了资源调度、工具调用的全流程自动化,推动AI从生成内容走向自主执行,这一变革直接带动推理算力需求的指数级增长。

从算力需求结构来看,智能体时代的算力需求呈现两大特征:一是推理算力占比持续提升,IDC预测,2027年推理算力在智能算力大盘中的占比将超过70%,成为算力需求的核心增长引擎;二是算力需求从核心数据中心向边缘、车端、工业现场等全域渗透,边缘算力需求增速将超过核心算力,成为新的增长极。

这一趋势将推动算力基础设施的形态变革。边缘算力节点需具备小体积、低功耗、高可靠的特征,适配智能体在工业机器人、车端、电信基站等场景的部署需求。同时,智能体对工具调用、数据访问的需求,将推动算力与存储、网络、安全技术的深度融合,形成算力+生态的协同发展格局。

趋势五:SCSP/Neo‑clouds崛起,专业智算服务重构算力供给格局

大会提及的算力合作伙伴CoreWeave等,属于IDC 定义的专业云服务商SCSP,或称Neo‑cloud,即面向 人工智能的专用算力云,主打高密度 智算集群、低延迟网络、弹性调度与成本优化。与传统提供全栈通用云能力,覆盖企业全场景 IT 需求的超大规模云相比,专业算力SCSP/Neo‑clouds聚焦智算算力即服务,极致优化大模型训练 / 推理集群,交付更快、更专、更省的 智算算力。两者共同构成混合多云格局,成为企业算力的主流交付模式。

与全球市场不同,中国的传统超大规模云厂商也在加大对智算算力的投资。在继续覆盖企业多场景应用的前提下,也提供智算算力的供给与优化,匹配智能体AI场景的核心需求。未来,智算算力与通用型算力形成分工互补的格局:智算算力专注于AI专用算力领域,为大模型的训练和推理提供基础架构;通用算力则聚焦智能体执行操作,覆盖Agent Skill更多场景,满足企业多元化算力需求。

IDC建议

IDC中国研究副总裁周震刚先生表示,本次大会发布的产品所折射的五大技术趋势,本质上是AI走向规模化生产的必然结果。对于科技企业而言,需聚焦专用算力架构、算网融合、液冷能效等核心技术领域;对于开发者而言,开源生态的崛起为技术创新提供了广阔空间,可依托OpenClaw等开源平台,聚焦垂直场景的智能体开发;对于投资者而言,液冷服务器、专用加速器、边缘算力等赛道,将成为未来3-5年的核心增长领域,值得重点关注。

同时,IDC也提醒市场参与者关注技术迭代带来的挑战:一是技术转型成本较高,中小厂商面临研发投入与供应链整合的双重压力,行业分化将持续加剧;二是电力资源约束日益凸显,能效优化能力成为企业的核心竞争力;三是开源生态的安全风险需重点防范,尤其是智能体时代,数据安全与合规性将成为行业发展的重要前提。

IDC相关研究报告:

China Digital Infrastructure Strategies (Chinese Version)

China AI Infrastructure Strategies (Chinese Version)

China Semiannual Accelerated Server Tracker

China Semiannual Liquid Cooling Server Tracker

China Semiannual Intelligent Computing Infrastructure as Services Tracker

IDC将持续追踪全球智能算力架构、市场格局与应用创新的最新动态,围绕AI基础设施、算力服务、边缘智能、绿色计算等核心议题,输出前瞻性研究与深度洞察。如您希望进一步获取相关报告或进一步交流,欢迎与我们联系。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

Thomas Zhou - Vice President - IDC

Thomas Zhou is the vice president of Enterprise Research for IDC China. He leads the enterprise research team in covering market analyses, tracking of data, forecasting, and consulting for enterprise computing, storage, networking, infrastructure software, cloud, and datacenter. He is also responsible for IDC data tracking of software, services, and the public cloud services market in China. Thomas speaks frequently at IDC, industry, and user events and is always quoted in leading business and technology publications. Thomas joined IDC in 2006. He provides in-depth market analysis, research, and consulting on all aspects of the enterprise infrastructure to IT vendors and investors. During his tenure at IDC China, Thomas has led IDC's primary research focused on emerging trends in enterprise systems and datacenters. This research continues to make IDC a thought leader in enterprise infrastructure‒powered digital transformation. Thomas's recent topics covered software-defined infrastructure, hyperconvergence, virtualization, and cloud computing infrastructure. Prior to joining IDC, Thomas worked for 10 years as a senior project manager and business consultant for several leading IT companies in China. Thomas holds a master's degree in Computer Engineering from the University of Science and Technology of China.

IDC一直密切关注主权云和AI主权的话题。特别是在当下地缘政治环境复杂的大背景下,企业如何在控制与创新之间找到平衡,在保障数据安全的同时实现业务发展,成为一道必答题。近日,IDC全球研究总监Massimiliano Claps、IDC中国研究副总裁周震刚联合撰文揭示,主权AI的核心理念并非追求绝对的封闭或开放,而是在安全合规与发展需求之间寻求和谐统一,真正将选择权掌握在自己手中。本文将梳理核心观点,与您一同探寻主权AI的破局之道。

各国政府机构与公共部门的高层管理者——如项目主管、CIO、CTO和CAIO等角色——始终肩负着双重使命:既要通过技术推动创新,又要控制好伴随而来的风险。从历史上看,私营部门的IT和业务领导者往往更敢于创新。不过,在受监管行业中,领导者所承受的压力与公共部门颇为相似。过去12到18个月里,这种张力在不断加剧。AI可能带来的巨大收益与颠覆性影响,引发了人们对于如何管理相关风险的担忧。同时,地缘政治的动荡,也让技术选择的战略自主性、数据的控制权以及运营韧性变得至关重要。这些变化交织在一起,汇聚成了当前关于主权AI的讨论。


主权辩论的演变:从战术控制到战略要务

速度与控制、创新与主权之间的张力,是当下数字化和AI战略的核心问题。这也正是主权辩论不断演变的焦点所在。之前,关于数字化和云主权的讨论,源于一个非常具体的担忧:敏感数据可能会被外国司法管辖区访问。如今,这种较为狭隘的担忧,已经扩展成了一个更宏大的命题。当前,主权已经成为一项战略要务,深刻影响着组织设计自身整个技术架构的方式。

今天,主权不再仅仅关乎“数据存放在哪里”,它涉及到对数据、基础设施、运营乃至供应链的控制。而AI主权则更进一步,它关乎对整个AI生命周期的控制——从模型开发、部署,到最终的治理。

IDC全球研究总监Massimiliano Claps表示,IDC研究表明,市场的信号非常清晰。各国政府正在积极投资主权AI能力,从国家云基础设施到本土的AI生态系统。它们通过各种激励措施推动本地数据中心建设,资助本土语言的AI模型,并制定指导方针,来规范主权解决方案的采购与部署方式。对于政策制定者而言,AI早已不再仅仅是一项技术,它已经成为提升经济竞争力和保障国家安全的重要工具。”

对组织来说,这意味着一个全新的现实。如今,企业高层管理者(包括业务与IT负责人)面临的问题不再是设计单一的全球架构,而是如何在碎片化、多主权的世界中找到自己的方向。

选择正确的路径

面对这种复杂性,许多领导者都在寻找一个“标准答案”:到底哪种部署模式最有主权?实际上,市场上已经形成了一系列部署原型,从公有云到完全物理隔离的环境,不一而足。每种模式在控制力、敏捷性、创新速度和成本方面,都各有利弊。没有哪种模式可以包打天下。

一个受到高度监管的AI工作负载,可能确实需要一个主权环境,甚至是物理隔离的环境。而一个面向客户的应用程序,可能更适合利用公有云的可扩展性,同时辅以一些主权控制措施。

真正的挑战在于,要为不同的用例,甚至是同一个用例的不同组成部分,选择正确的模式。例如,AI训练用一个部署模型,检索增强生成用另一个,而代理型AI编排层可能又要选第三种。

正因如此,混合架构正成为公共和私营部门共同的主流模式。根据IDC 2025年数字主权调查(覆盖了900多名来自各行各业的IT及非IT领导者),37%的受访者表示“本地部署是目前的主要环境,主权云是(或将是我们唯一使用的)云类型”,而高达55%的受访者表示“主权云是(或将成为)我们多云/混合云战略的一部分”。

IDC预测:

  • “到2028年,跨国公司的CIO,将把对模块化、主权就绪的云和数据本地化环境的投资增加65%,以应对日益增长的主权需求,确保运营能够适应未来发展。”
  • “到2026年,55% 的政府机构将采用混合主权云架构,将超大规模云服务商的能力与国家层面的控制相结合,确保AI应用合规、安全,并实现战略自主。”

公共和私营部门的领导者们,并未因此放弃云,而是在重塑云。他们将全球超大规模云服务商的能力与本地控制层相结合,构建出IDC所称的“主权就绪”环境。
这种做法也揭示了一个更深层次的真相:主权并不意味着自我封闭。主权的核心在于拥有选择权和控制权。

结合具体情况,IDC将主权云与主权 AI 划分为数据主权、技术主权、运营主权三个递进层级,主权掌控力度由低到高,企业无需追求一步到位,应结合自身合规要求、业务场景与创新节奏灵活选择适配层级。

  • 数据主权的核心是数据的属地存储、访问权限与合规流转,确保敏感数据不出境、受本国司法管辖,是企业满足基础监管要求的最低门槛,也是主权 云和主权AI 的起点。 
  • 技术主权聚焦算力硬件、模型框架、核心算法与供应链的自主可控,减少对单一外部技术的依赖,保障 AI 研发与迭代的技术自主性,适用于对安全与供应链韧性要求较高的场景。
  • 运营主权指对云和AI 全生命周期的部署、调度、运维、治理、应急响应拥有完全掌控权,覆盖基础设施运维、服务连续性、权限管理与合规审计,实现从技术到落地运营的全流程自主。

IDC中国研究副总裁周震刚表示,IDC认为,企业不必盲目追求更高层级,可按业务属性分级适配:普通创新场景满足数据主权即可;核心 AI 业务需叠加技术主权保障安全;政务、金融、关键基础设施等高监管领域,则需完整实现运营主权,在安全可控与业务效率间取得最优平衡。

主权AI的真相

关于数字化和AI主权的讨论,常常被描述成一种取舍:要么要控制,要么要创新。但那些真正能脱颖而出的组织,恰恰是摒弃了这种非此即彼思维的组织。它们明白,主权并不是限制创新,而是按照自己的方式去实现创新。

在AI正逐步成为经济与社会支柱的时代背景下,IDC的研究致力于帮助那些需要做出战略选择的业务和IT领导者,以及那些正在重新调整产品方向的技术供应商,把关键要素串联起来。

IDC主权云及AI主权相关研究报告

全球及政策制定者

  • 从数字主权到政府AI主权(2025-12)
  • 数字主权如何影响政府中的AI应用(2024-09)
  • IDC PlanScape:政策制定者的数字主权框架(2023-05)
  • AI主权:国家经济竞争力与安全(2025-02)
  • IDC PlanScape:国家政府IT领导者的数字与AI主权行动方案(2025-06)
  • 数据韧性、控制力与战略自主清单:重构复杂主权方法的实践进展(2025-08)

欧洲、中东、亚太等地区

  • 主权云对西欧、中东、土耳其和非洲地区AI工作负载的影响:组织需考虑的因素(2024-11)
  • 2025年欧洲主权云:什么是“B计划”?(2025-09)
  • 海湾地区主权云部署选择——全球与本地供应商如何在规模、控制与信任之间取得平衡(2025-11)
  • Deem Cloud:赋能沙特主权与AI就绪型政府服务(2025-09)
  • 亚太地区主权云:2025年市场动态(2025-09)

AI、云、能源、数据、应用

  • 数字主权如何影响AI与主权云的使用(2025-12)
  • 主权AI:是什么、为什么、怎么做(2025-11)
  • 全球主权云市场预测,2025–2029(2025-12)
  • 能源主权:数字主权如何影响IT能源选择(2025-10)
  • 数字主权与数据空间:不断演变的数据共享格局(2024-09)
  • 哪些工作负载迁移至主权云,AI如何受到影响?(2025-07)

IDC长期深耕数字主权、主权云与AI主权领域,持续跟踪全球市场动态,为企业提供从宏观趋势到落地路径的系统性洞察,涵盖国内以及亚太、中东非洲、欧洲、拉美等众多区域市场。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

Thomas Zhou - Vice President - IDC

Thomas Zhou is the vice president of Enterprise Research for IDC China. He leads the enterprise research team in covering market analyses, tracking of data, forecasting, and consulting for enterprise computing, storage, networking, infrastructure software, cloud, and datacenter. He is also responsible for IDC data tracking of software, services, and the public cloud services market in China. Thomas speaks frequently at IDC, industry, and user events and is always quoted in leading business and technology publications. Thomas joined IDC in 2006. He provides in-depth market analysis, research, and consulting on all aspects of the enterprise infrastructure to IT vendors and investors. During his tenure at IDC China, Thomas has led IDC's primary research focused on emerging trends in enterprise systems and datacenters. This research continues to make IDC a thought leader in enterprise infrastructure‒powered digital transformation. Thomas's recent topics covered software-defined infrastructure, hyperconvergence, virtualization, and cloud computing infrastructure. Prior to joining IDC, Thomas worked for 10 years as a senior project manager and business consultant for several leading IT companies in China. Thomas holds a master's degree in Computer Engineering from the University of Science and Technology of China.

2026年全国两会释放明确信号:“深化拓展人工智能+”与“打造智能经济新形态”,正成为ICT市场增长的双引擎。政府工作报告中强调的“促进新一代智能终端和智能体加快推广”、“推动重点行业领域人工智能商业化规模化应用”以及“实施超大规模智算集群、算电协同等新基建工程”,为企业级ICT市场的持续扩张提供了明确的政策方向。IDC基于最新发布的2026年V1版《全球ICT支出指南:行业与企业规模》(Worldwide ICT Spending Guide Enterprise and SMB by Industry)及《中国IT市场省级及云解决方案支出指南》(China Provincial Cloud Solutions Spending Guide),对中国ICT市场的结构性机遇进行了梳理。

基于上述指南的数据分析,IDC从市场格局、技术演进、行业赛道等维度,提炼出中国ICT市场的五大核心洞察:

洞察一:市场稳健增长,“深化拓展‘人工智能+’”成核心引擎

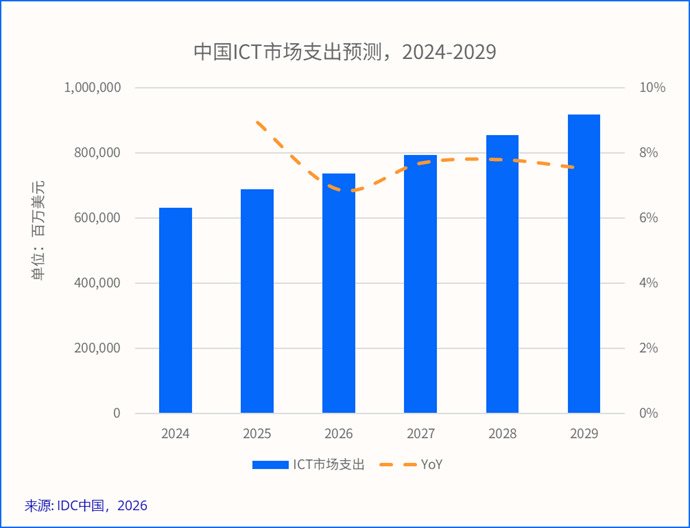
IDC《全球ICT支出指南:行业与企业规模》数据显示,2025年中国ICT市场投资规模为6889亿美元。展望未来,中国ICT市场支出将以7.8% 的五年复合年增长率稳步增长,到2029年有望突破9187亿美元。

从企业级视角来看,这一增长态势更为强劲。企业端的“‘人工智能+’深化拓展”战略正驱动着从基础设施到应用服务的全链条投入。IDC《全球ICT支出指南:行业与企业规模》预测,到2029年中国企业级ICT市场规模将达到5120亿美元,五年复合增长率13.3%,高于整体市场增速,成为推动新质生产力发展的关键力量。

洞察二:硬件为基,软件与服务引领智能化转型

IDC《全球ICT支出指南:行业与企业规模》数据显示,中国企业级ICT市场在硬件、软件、IT服务等多个领域展现出差异化的发展前景。

硬件:规模最大的“压舱石”。作为数字化转型的核心基础设施,硬件市场依然是当前中国企业级ICT支出中规模最大的组成部分,2025年占比超过五成。值得注意的是,AI训练和推理需求的爆发直接拉动了对GPU服务器、高性能存储及相关网络设备的投入,服务器和存储市场的投资到2029年有望实现24.4%的五年复合年增长率,成为硬件领域中增长最快的子市场。

软件:智能化转型的核心引擎。随着生成式AI的加速落地,软件正在成为企业智能化决策、业务流程自动化和数据治理的核心载体。IDC预测,2029年中国企业级软件市场规模预计达到933亿美元,五年复合增长率13.6%。其中,受到大模型发展的驱动,应用开发与部署市场成为软件市场中增长最快的子市场。

IT服务:不可或缺的赋能者。无论是在企业架构优化、系统集成,还是在智能化技术落地等关键环节,IT服务都扮演着至关重要的角色。IDC预测,2029年中国企业级IT服务市场规模将接近750亿美元。

洞察三:云部署模式分化,公有云领跑、私有云稳增

两会提出的“深化拓展人工智能+”行动正深刻影响企业技术路线的选择。IDC《中国IT市场省级及云解决方案支出指南》数据显示,2025-2029年间,三大部署模式的结构性变迁趋势愈发清晰。

公有云:增速领跑,占比突破四成。公有云是三大部署模式中增长最快的板块。IDC预计,2025年公有云支出规模达1018亿美元,占中国企业级IT市场总规模的44.2%;到2029年,这一规模预计将增长至2144亿美元,五年复合增长率高达23.4%。这一增长的核心驱动力首先来自互联网行业的持续投入,2025年其在公有云市场中的贡献占比超过50%;与此同时,传统行业的数字化转型也在加速推进,正在成为公有云市场增长的新动能。

私有云:规模持续扩大,占比稳步提升。私有云是中国企业级IT市场中占比持续提升的部署模式,2025年占比16.8%,到2029年预计提升至18.9%。私有云市场的高速增长,得益于AI工作负载的私有化部署需求激增。此外,数据安全政策的驱动,正推动大型国央企、金融机构等将核心业务系统向云原生架构加速演进。

传统IT:存量巨大,占比逐年收窄。尽管云计算的浪潮席卷各行各业,但传统IT部署模式依然在中国企业级IT市场中占据重要地位。2025年传统IT支出规模达900亿美元,占市场总规模的39.0%;到2029年,这一规模将增长至1193亿美元,但占比下降至29.0%。

洞察四:互联网行业领跑,企业级IT投资结构性分化

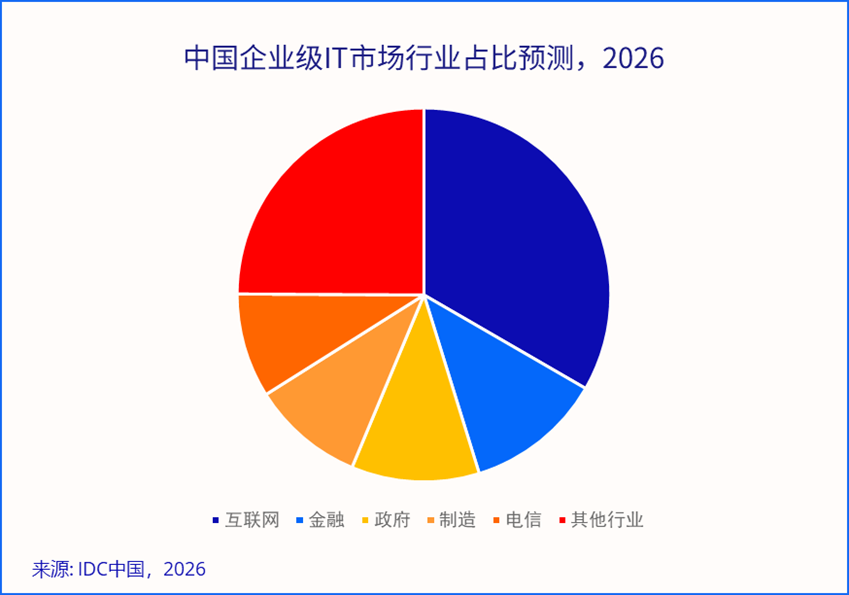
从行业维度看,IDC《中国IT市场省级及云解决方案支出指南》数据显示,互联网、金融、政府、制造、电信等行业的IT投资规模均位居前列。其中,互联网行业占据规模优势,金融与政府行业稳步推进数字化转型,而制造业则在政策强力驱动下,成为增长动能较为突出的领域之一。

互联网:份额领跑,AI驱动高增长。互联网行业依然是中国企业级IT市场投资占比最高的行业,2025年占中国企业级IT市场总规模的33.1%,并以25.2%的五年复合增长率高速增长,在各行业中增速最快。随着生成式人工智能进入商业化落地关键期,互联网企业从模型训练走向应用创新,对GPU服务器、AI加速芯片、高性能存储的需求持续井喷。

金融与政府:科技金融与数字政府双轮驱动。金融与政府行业在市场规模和增长态势上较为接近,2025年企业级IT支出规模分别占中国企业级IT市场总规模的12.3%和11.1%。在“科技金融”和“稳妥推进数字化转型”的导向下,金融机构正积极探索智能客服、风险管理、智能投研等AI在业务端的应用;政府行业则围绕“数字政府”建设,从政务云基础设施向“一网通办”、“一网统管”等创新应用持续延伸。

制造:增速领先,智能制造催生多元需求。两会报告中, “因地制宜发展新质生产力”及“实施新一轮制造业重点产业链高质量发展行动”被置于突出位置。制造业IT支出规模的五年复合增长率达13.3%。IT技术正在渗透到制造业全价值链,包括研发设计端的仿真软件,生产制造端的工业机器人、智能产线,经营管理端的ERP,以及产品服务端的远程运维等。

洞察五:区域与规模分化,超大型企业主导市场

两会报告中明确提出“深入实施区域协调发展战略、区域重大战略”,支持京津冀、长三角、粤港澳大湾区打造世界级城市群。IDC《中国IT市场省级及云解决方案支出指南》的分省数据,为量化评估这一战略下各省的数字经济活力提供了一把标尺。

从区域分布看,中国企业级IT市场呈现明显的梯度格局。中国七大区域中,华北、华东、华南三大区域在2025年的企业级IT投资规模合计占比超过85%,构成市场主力。聚焦省份层面,北京市以2025年33.4%的企业级IT投资占比成为全国企业级IT市场的绝对龙头;上海市在软件、IT服务、人工智能平台等投入上遥遥领先;广东省在电子信息制造业、智能硬件等领域积淀深厚,其中深圳IT支出五年复合增长率达15.2%。

从企业规模看,IDC《全球ICT支出指南:行业与企业规模》数据显示,超大型企业(1000+人)仍然是企业级ICT支出的主要力量,2025年占据超过五成的投资份额。超大型企业在智能算力、云原生平台、大数据平台等前沿领域的投入持续加码,为市场增长注入核心动力。

【IDC分析师观点】

IDC中国分析师张文蕙认为,2026年是“人工智能+”行动全面落地的关键之年。政策持续加码与市场需求释放形成合力,为技术供应商和行业用户创造了广阔空间。AI不再只是技术热点,而是重塑硬件、软件、服务及云部署模式的核心变量。展望未来,市场竞争将不再局限于单一产品的性能比拼,而是上升为算力、平台、生态的综合能力较量。对企业而言,既要把握AI赋能的确定性趋势,也要将AI能力与自身业务场景深度融合,在算力投入与价值实现之间找到平衡点。

IDC中国高级研究经理郭越认为,当前中国ICT市场保持稳健增长、结构升级、智能驱动的整体态势,在政策与产业双轮驱动下,AI 成为核心引擎,推动硬件、软件、服务协同共进,行业热点清晰聚焦。中国ICT市场中软件与信息技术服务业、云计算、智算中心等板块领跑增长,企业数字化与智能化需求旺盛,市场韧性强劲。人工智能从技术探索走向规模化落地,大模型、智能体、端云协同快速普及,带动芯片、服务器、操作系统、数据库、行业解决方案全栈升级,形成 “硬件筑基、软件赋能、服务变现” 的一体化发展格局。

备注:IDC《全球ICT支出指南:行业与企业规模》及《中国IT市场省级及云解决方案支出指南》数据中不包含企业运营技术支出(Operational Technology Spending)数据。

IDC《支出指南》致力于为IT厂商、行业用户和投资/金融机构在战略规划、产品研发、IT支出及投资规划等方面提供数据支撑。《支出指南》系列产品聚焦IT热门领域,从多个维度预测市场规模和增速,助力厂商发掘市场潜力;引导行业用户根据热点技术及应用场景进行IT规划;通过分析特定市场的发展前景,帮助投资和金融机构更好地做出决策。

IDC《支出指南》相关研究:

China Provincial Cloud Solutions Spending Guide

Worldwide ICT Spending Guide Enterprise and SMB by Industry

Worldwide AI and Generative AI Spending Guide

Worldwide Software and Public Cloud Services Spending Guide

Worldwide Security Spending Guide

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

Wendy Zhang - Market Analyst - IDC

Wendy Zhang is a research analyst in the Data and Analytics group at IDC China. She is responsible for business operations and spending guide in China Enterprise Team. She provides dynamic forecasts of future China and global ICT market development. Wendy previously held research positions at ByteDance and Kingsoft Office, where she worked on global payment products and the WPS Cloud Platform, respectively. She conducted research on landscape and competitors of corresponding markets to provide market entry strategies. Prior to that, she was responsible for industry research for TMT companies at Capital Securities, providing stock price prediction and investment advice. Wendy graduated from the University of Wisconsin-Madison with an M.S. in Business Analytics and earned a B.S. in Economics from Beijing Normal University. She is an active leader in programs, including Deloitte data analysis program and entrepreneurship program. She speaks fluent English and Chinese.

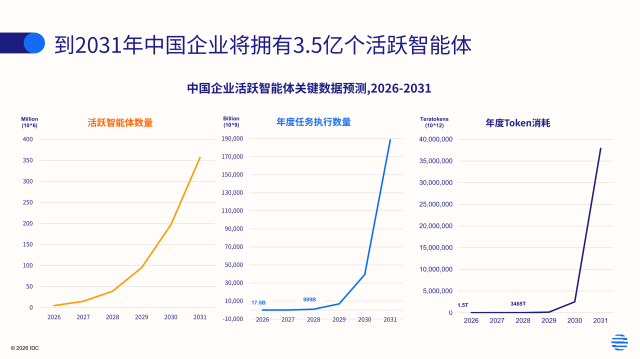
中国企业的活跃智能体规模正在进入一段前所未有的加速期。随着本土模型能力的持续升级、智能体技术与应用生态的快速成熟,以及产业政策的叠加共振,中国企业活跃智能体数量将在2031年突破3.5亿规模,年复合增长率达到135%以上,这一增速将领先全球主要市场。同时由于智能体任务执行密度的增长和任务复杂度的提升,也将带来智能体Token消耗年均超30倍的指数级跃升。在规模爆发的背后,是中国智能体市场技术、生态、政策的三重叠加

中国智能体规模爆发的底层逻辑

中国智能体市场之所以能够在未来几年迎来如此陡峭的增长曲线,有三个关键因素:模型能力的跃升,智能体生态的成熟,以及产业政策的推动。三者的叠加,共同构成了这轮爆发的底层逻辑。

1. 模型能力的跃升

过去两年,中国本土大模型在推理、工具、代码、长上下文处理等核心能力上持续突破,为智能体的落地提供了坚实的技术底座。更重要的是中国本土模型兼具性能与成本优势,这使更多中小规模场景具备了经济可行性,也为智能体开始大规模进入企业场景创造了条件。

2. 智能体生态的成熟

模型能力的成熟只是基础,生态的互联则是智能体规模化更为关键的一环。以OpenClaw为代表的智能体产品,通过生态打通和工具整合,展示了智能体在跨系统跨生态场景下能够实现超预期的生产潜力。这背后正是MCP、Skills等标准化协议的落地,让智能体以标准化方式低门槛的接入更多的系统、工具和能力,拓展了智能体能够完成任务的边界,也为智能体的规模化提供了现实条件。

3. 产业政策的推动

产业政策也是中国市场智能体爆发的重要推手。国务院印发的《关于深入实施”人工智能+”行动的意见》(国发〔2025〕11号)明确提出,到2027年智能体等应用普及率超过70%,到2030年超过90%,同时,各部委及地方政府也在产业政策与财政支持层面持续加码。在政策支持下,智能体相关项目的预算确定性与推进节奏会进一步提升,推动中国智能体市场进入加速放量阶段。

规模化将带来更大挑战

当模型能力已经跨过可用门槛,智能体技术和生态日趋成熟,企业获得智能体的门槛正在快速降低。但拥有智能体只是第一步,企业真正的挑战,则是如何在生产环境中稳定、安全、可持续地同时运营成百上千个智能体。

1. 架构压力:系统必须对AI可读

随着智能体逐步融入企业运营的核心执行层,企业级软件系统正进入一个新的设计范式。未来的系统在服务人类用户的同时,也需要具备高度的AI可读性,使智能体能够通过MCP等标准化协议进行无缝调用。这对软件供应商的产品架构提出了系统性的升级要求。

2. 治理压力:信任成为生产前提

随着智能体进入核心业务流程,全链路可观测、细粒度权限控制、可审计机制将成为基础能力。

尤其在中国市场,数据安全与信创要求使部署环境更为复杂。核心数据不出域成为前提,端云协同与混合部署成为常态。智能体数量越多,治理能力越成为门槛。未来的分水岭,不在技术,而在组织信任结构。

3. 成本压力:Token正在改变IT预算逻辑

当前中国市场的企业端的Token消耗仍以对话与生成式AI为主,但随着智能体运行规模与任务复杂度的同步提升,活跃智能体的Token消耗进入高速增长期,将为企业带来持续的成本压力。因此成本可观测与效能监测,将成为智能体应用商业可持续性的核心能力。

四类智能体,四种增长路径

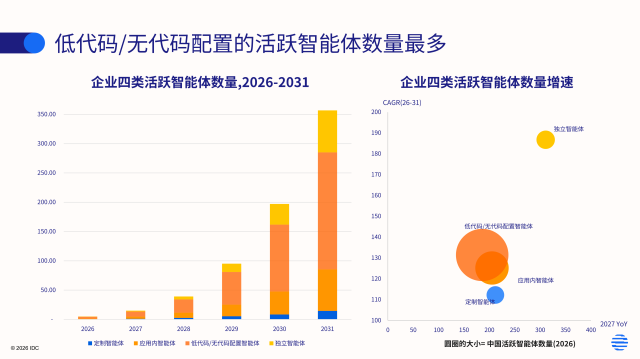
并不是所有智能体都会以相同节奏增长。中国市场正在形成四类结构分化。

  • 应用内智能体:最快落地,但增速将趋稳

在智能体技术普及初期,ERP、CRM、IM等企业级SaaS厂商正积极在其产品线中嵌入智能体能力,依托入口优势与庞大的客户基础快速打开市场。应用内智能体的核心优势在于零迁移开箱即用,天然打通已有业务数据和工作流,且与企业存量采购路径一致,能够大幅降低企业应用智能体的决策门槛和组织阻力。随着企业需求逐步向端到端跨系统协同演进,此类智能体的增速将在2027年后将逐步放缓。

  • 低代码/无代码智能体:数量最大

在中国市场,基于低代码/无代码平台构建的智能体在数量上将持续占据绝对多数,主要得益于中国市场早期开源和免费的平台级产品的教育和普及。这类智能体能够支持业务团队快速开发智能体,降低智能体应用门槛,满足企业长尾场景中的智能体需求,因此总量将非常巨大。IDC预测,这类智能体将从2026年的约300万增长至2031年的近2亿,并始终占据全部活跃智能体的半数以上。

  • 独立智能体:弹性最大

独立智能体是不依附于某个主应用、能够跨系统执行复杂任务的智能体产品,当前的部署规模仍然较少,但增速弹性最大。独立智能体会随着系统的开放性和智能体互操作协议与工具生态(如MCP等)的发展而快速爆发。到2031年,中国市场独立智能体的活跃数量占比将从2026年的7.5%升至20.1%,与应用内智能体的数量持平。

  • 定制智能体:数量少,价值密度高

定制智能体的部署数量占比最少,其主要服务于专有业务、高安全性与高可控需求的高价值场景,尤其是大型国有企业、政府及事业单位这类对信息安全和自主可控有严格要求的组织。定制化交付成本高、实施周期长、治理复杂度大,这类智能体的数量不会特别多,其增长更多体现在价值密度而非数量。

IDC中国研究经理孙振亚表示,这一轮增长将为企业打开一个难得的战略机遇期,率先布局智能体的企业,将在效率提升、成本优化与业务创新三个维度同步获益。在这一进程中,企业应尽快完成从智能体场景验证到规模化运营的能力沉淀,在架构升级、治理体系与成本管控上做好准备。

给技术供应商与企业用户的建议

智能体技术生态的成熟与国家战略的牵引正在形成共振。企业应主动将智能体纳入数字化转型的核心规划,加速完成智能体体系能力的沉淀;而技术供应商更应紧抓这一战略机遇,抢占发展先机。建议技术供应商和企业采取如下行动:

  • 推动AI可读的架构演进

积极采纳MCP等主流互操作标准,通过模块化与标准化接口降低集成门槛,使智能体能够跨生态系统流畅地检索信息、调用工具并完成端到端的任务闭环。系统架构应从顶层设计上支持多智能体与人的灵活协同,以平台化、组件化思路沉淀可复用的能力模块,为智能体的规模化增长奠定基础。

  • 深化数据与知识工程建设

智能体的高效运转依赖于高质量的数据与领域知识支撑。中国市场SaaS渗透率相对较低,企业内部数据治理尚不完善,大量关键业务经验仍以隐性知识的形式留存在核心人员的经验中,尚未转化为可被系统化调用的显性资产。企业应优先推进数据治理与知识沉淀,打通数据孤岛,将行业专有经验与隐性知识转化为智能体可调用的规则体系与知识资产。

  • 建立智能体运维体系

随着智能体运行规模与任务复杂度的同步提升,Token消耗将进入高速增长通道,算力成本将成为关键要素。技术供应商需在Token缓存、上下文加载、智能体记忆管理等环节持续布局,企业则需建立常态化的成本效能监测与治理机制,精准掌握各项投入产出指标,确保技术应用的商业可持续性。

  • 完善合规治理与可观测性

在引入智能体之初即应规划健全的权限管理、行为审计与责任追溯机制,将合规约束转化为标准化的平台服务。尤其在政务、金融、央国企等强监管领域,全链路可观测与可审计的能力覆盖将成为生产级部署的基础要求。

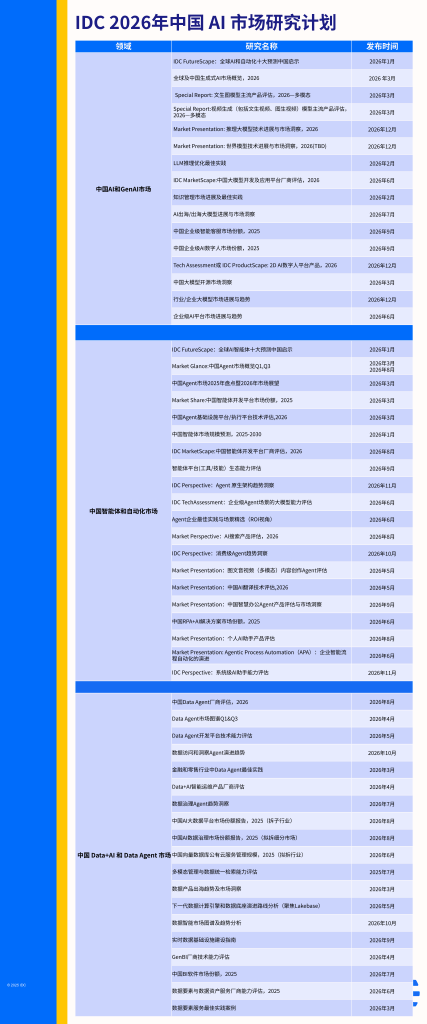
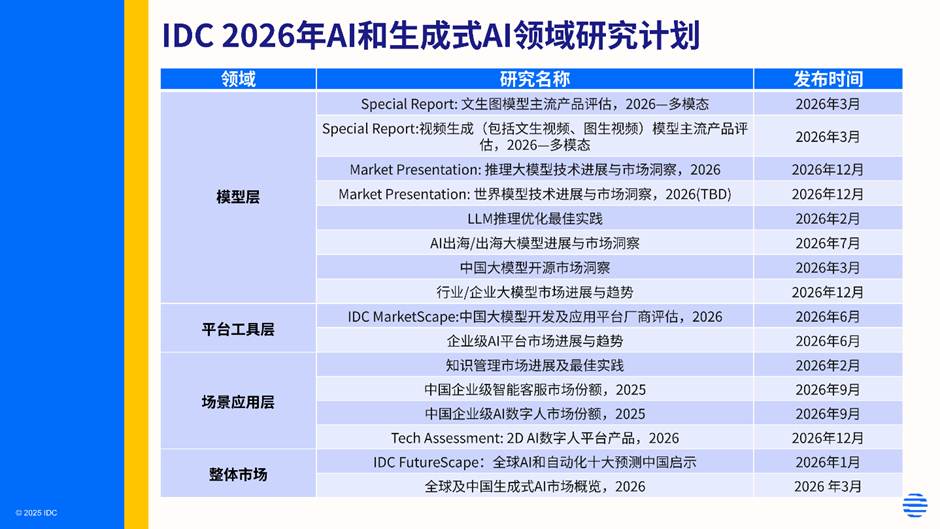
更多研究,请关注IDC 2026年中国AI研究计划。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

Zhenya Sun - Research Manager - IDC

Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets related to large language models (LLMs) and AI agents, as well as delivering speeches at industry conferences and internal seminars. Before joining IDC, Zhenya served as a project management officer (PMO), responsible for internal and external strategic consulting, AI application research and advisory services, AI project framework standardization, management system construction, and technical training on AI applications. Prior to that, he also led initiatives in product development process optimization and user market analysis. Zhenya holds a Master's Degree in Engineering Management with a specialization in Information Systems Engineering from the University of the Chinese Academy of Sciences.

国内市場において、AIインフラは新興技術分野から脱皮し、日本経済を支える中核的な社会基盤へと位置付けが変わりつつあります。2026年は、まさにこの変化を象徴する年になるとIDCではみています。

IDCが発表した最新データによると、日本のAIインフラ市場は構造的転換点に入ったことがわかります。ハイパースケーラー主導で始まったAIインフラの拡張は、いまや経済活動、企業競争力、そして中長期的な産業変革を支える国家的な基盤へと進化しています。これは、データで裏付けられた明らかな変化です。

以下では、IDCが発表した「Worldwide Quarterly AI Infrastructure Tracker」および「Worldwide AI and Generative AI Spending Guide」に基づき、国内市場の次の成長局面を示す3つのシグナルを整理します。

1AIインフラは国家戦略的な資産へ

過去3年間で、日本のAIインフラ支出は経済的役割を根本から変える水準まで拡大しました。2025年の支出規模は、2022年比で約7倍に達しています。

AIインフラ市場の初期段階における急速な成長を後押ししたのは、経済安全保障推進法に基づく政府によるクラウドプログラムへの支援です。対象となったGPUサーバーの大規模案件は今年度内に完了見込みであり、国内のAIインフラの能力を一気に引き上げています。

しかし、その意義は政策効果だけにとどりません。大規模かつ集中的な投資は、AIインフラが従来のITインフラからのアップグレードとは異なる国家戦略的な資産として扱われ始めたことを示しています。換言すれば、日本は単に計算能力を拡張しているのではなく、ソブリンAIの能力を構築しているのです。

2.インフラ市場全体を上回る構造的成長

政策主導のAIインフラ投資が一巡した後も、市場の構造的成長は持続します。IDCは、2026年の国内AIインフラ支出が前年比18%超増の8,210億円に達すると予測しています。これはエンタープライズインフラ市場全体の成長率を大きく上回る水準です。さらに2029年までの5年間の年平均成長率(CAGR)は、約13%と高水準を維持する見通しです。

特筆すべきは、2028年にAIインフラ支出が非AIインフラ支出を上回る転換点を迎えることです。これは、日本のインフラ市場の重心が構造的にAIへ移行することを意味しています。AIはもはや一部の企業で行われる限定的な実証実験の領域ではなく、多くの企業で実稼働段階に入っています。そのAIワークロードを支えるAIインフラは、当面はホステッド/パブリッククラウド中心に推移するとみていますが、ソブリンAIへの意識やニーズが高まる中で、オンプレミス、エッジなどエンタープライズAIインフラにも広がる可能性があります。

3.エンタープライズ需要の再加速

AIインフラの次の成長局面はエンタープライズ主導で進んでいきます。2026年、エンタープライズ向けAIインフラ支出は前年にあった大型案件の反動減から一転、前年比約5%のプラス成長へ回復するとIDCでは予測しています。

さらにIDCのAIユースケース別支出データによれば、投資額の増加しているAIユースケースは営業、カスタマーサービス、研究開発といったコア事業領域へとシフトしています。AIは局所的な業務効率化から、売上拡大や競争優位性の確立に直結する領域へと役割を変えています。

さらに、実験段階から本番運用への移行に伴い、推論処理を中心とした高負荷ワークロードが増加し、より強靭で拡張性の高いインフラ需要を一層押し上げることとなります。同時に、運用の高度化に対するニーズも高まることになります。

2026年、日本のAIインフラ市場は新たな段階に入っていきます。問われるのは、いかに迅速に導入するかではなく、いかに最適に設計し、統合し、運用するかです。ユーザー企業は個別のPoCを超え、全社規模でAIをスケールさせるアーキテクチャ設計が求められます。一方でベンダーは、ハードウェア供給モデルから、インフラ統合、ライフサイクル支援、マネージドサービスを含むエコシステム型能力へと進化する必要があります。すなわち、競争の焦点は容量から能力へと移りつつあるということです。

まとめ

2026年の日本のAIインフラ市場は、規模、構造的成長、そして経済的重要性によって特徴づけられます。わずか3年で7倍という成長は、単なる技術サイクルではなく、日本経済を支えるインフラ基盤の再定義といえます。

IDCが提供するデータのご紹介

IDCはAIおよびAIインフラに関して、以下のように継続的かつ多層的なデータを提供し、分析を行っています。

これらのデータセットを統合することで、日本のAI市場の進化を可視化することが可能となります。

さらに2026年3月には、Special Study「2026年 国内AIインフラおよびAI向けITインフラサービス市場動向分析」を発行予定であり、ユーザーやベンダーの動向、エコシステムの変化についてより詳細な分析を提供する予定です。ぜひご期待ください。

関連する調査やご相談について

より詳細なインサイトや市場動向については、当社アナリストへお気軽にご相談ください

Shinya Kato - Senior Research Manager, AI and Automation - IDC Japan

Shinya Kato is a Senior Research Manager at IDC Japan and is responsible for the data analysis and forecasting team of Japan enterprise infrastructure market. He analyzes the impact of product technology, service offerings, and marketing strategies on enterprise infrastructure market and provides market forecasts, focusing on the domestic enterprise storage systems market. Through understanding technology adoption trends, he also provides insight into emerging devices such as flash, accelerators, and quantum computing. In addition to researching the HPC and AI infrastructure markets, he is also investigating new consumption models such as Hardware-as-a-Service, to help stimulate the market. Prior to joining IDC, he spent more than 10 years at Silicon Graphics, which was later acquired by HPE, where he held various domestic positions in sales, marketing, and business development. He has covered a wide range of businesses, from infrastructure hardware and container-based data center facilities to digital asset management, industrial virtual reality, and software for media & entertainment. He also served as a product manager for enterprise internet security software and appliances at the emerging vendor. He holds a Bachelor of Economics degree from Rikkyo University.

一个正在被低估的变化已经不只是算力池

过去十多年,云计算的核心价值在于弹性、规模和成本效率。但 IDC 指出,随着生成式 AI 和智能体(Agentic AI)走向生产环境,云计算正在发生一次根本性转变——它不再只是承载应用的基础设施,而正在演进为 AI 运行、治理与协同的核心平台

在中国市场,这一变化尤为明显。一方面,AI 应用对算力、数据、网络和安全提出了更复杂、更高频的需求;另一方面,数据安全、数字主权和成本压力,使企业无法简单依赖单一公有云模式。云计算,正在被迫“进化”。

在《IDC FutureScape:全球云计算2026年预测——中国启示》(Doc# ,2026年,1月)中,IDC 系统性地刻画了未来五年云计算将如何围绕 AI 重构自身形态与价值。

十大预测:AI 如何重新定义云计算的形态与边界(原文引用)

预测 1|云基础架构现代化

2027 年,海量的计算和数据需求将强制超过 85% 的中国组织将传统云环境转型适配 AI 工作负载的新型平台。

这意味着,传统以 IaaS/PaaS 为中心的云架构已难以支撑 AI 应用规模化,云基础架构现代化将成为企业发展智能业务的前提条件。

预测 2|代理式 AI 云运营

2027 年,80% 的中国 500 强企业将会部署代理式 AI 平台,为自动化 IT 云运营提供大规模、持续性的监控、分析、故障修复能力,最小化人工干预。

云运维正从“人驱动”走向“智能体驱动”,IT 团队的角色将随之发生转变。

预测 3|专业的 AI 云服务提供商

2029 年,区别于 GPU 资源提供商,至少 30% 的高等级 GPU 将由 AI 云服务商的具备云特性、灵活计费、API、软件服务的资源覆盖。

企业将越来越倾向于选择“懂 AI 的云”,而不仅仅是提供算力的云。

预测 4|边缘 AI 智能体

2028 年,具身智能将迎来爆发式增长,云服务提供商将通过在企业边缘环境部署 AI 基础设施和智能体支撑其中 60% 的业务场景。

AI 正从中心云走向边缘,云计算的服务边界被显著拉长。

预测 5|基于私有云的企业级 AI 平台

2028 年,为了满足数据隐私需求以及降低公共大语言模型的数据泄露风险,60% 的中国组织将采用能够在数据治理方面提供更多控制能力的私有云平台方案。

私有云正在成为企业级 AI 的关键承载平台,而非“过渡选择”。

预测 6AI 成本治理

2028 年,没有把 AI 投入并入成本治理范围的企业 FinOps 团队将在 AI 相关项目方面面临 30% 的成本增长以及更低的总体回报。

AI 时代,成本治理能力将直接影响云与 AI 投资的可持续性。

预测 7|异构云基础设施

2028 年,超过 80% 的中国组织将采用异构云基础设施,用于平衡混合的 CPUGPU、存储技术以优化 AI 工作负载的性价比。

单一算力形态已无法满足 AI 需求,异构成为常态。

预测 8|云端风险管理

2029 年,基于地缘政治的不确定性,50% 的实施数字化自治的中国组织将迁移敏感的工作负载到新的云平台以降低风险和提高自主能力。

云计算正在被纳入更宏观的风险与主权考量。

预测 9AI 辅助工作负载替代

2029 年,60% 的中国组织将采用云端的 AI 融合工具用于评估成本和性能指标,通过部署 25% AI 智能体自动化工作负载的协同,以优化工作负载的替代。

AI 将参与云资源与工作负载的“自我优化”。

预测 10|智能体 SaaS 平台

2029 年,50% 的中国企业应用将采用 SaaS 平台模式进行实时工作流中的预定义 APP 功能和 AI 智能体的协同,构建模块化和共享交互的解决方案。

SaaS 正在向“应用 + 智能体”的平台形态演进。

这些预测共同说明了什么?

IDC FutureScape 2026 反复传递出一个清晰信号:AI 已经成为云计算发展的第一驱动力。

云不再只是支撑 IT,而是直接决定 AI 能否落地、能否规模化、能否在合规和成本可控的前提下持续运行。忽视云基础架构演进的企业,将很难在 AI 投资上获得长期回报。

分析师观点

IDC 中国高级研究经理张犁认为,中国云计算市场正从“规模增长期”迈入“能力重构期”。FutureScape 2026 显示,云计算正在围绕 AI 重塑自身的架构、服务形态与商业模式——从基础架构现代化、代理式 AI 运维,到私有云与异构云并行发展。那些能够将云战略与 AI 战略深度融合的企业,更有可能在复杂环境中实现业务韧性与持续创新;而仍将云视为单一基础设施选项的组织,将面临更高的成本、风险与转型阻力。

一个面向管理层的综合建议

IDC 并不建议企业孤立地“上云”或“上 AI”。更重要的是, AI 为核心,重新审视云基础架构、云运营模式、成本治理与风险管理能力
云计算,已经从“是否采用”的问题,转变为“是否足以支撑下一代智能业务”的问题。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。

Lee Zhang - Senior Research Manager - IDC

Lee Zhang is a senior research manager for IDC Cloud Computing whose research theme focuses on cloud technology, namely hybrid cloud infrastructure, cloud-native infrastructure, big data infrastructure, microservice architecture, and deep learning (DL)/machine learning (ML) architecture, among others. Lee is also responsible for providing project consulting, market analysis for cloud service providers and end users, in collaboration with IDC local and regional consulting/research teams. Lee previously worked as a solution architect for Alibaba Cloud in the retail business, primarily focused on hybrid cloud solution design and delivery, and digital transformation project management. He assisted all types of clients, such as private enterprises, state enterprises, and government departments, designing digital transformation solutions with cloud technology such as hybrid cloud infrastructure including infrastructure as a service (IaaS)/platform as a service (PaaS)/desktop as a service (DaaS)/software as a service (SaaS), middle-stage infrastructure, big data platform, migration to cloud methodology, microservice architecture, and DL/ML, to name a few. Lee graduated from Beijing Institute of Technology with a master's degree in Business Administration (MBA). He obtained his bachelor's degree in Automation from the Huazhong University of Science and Technology.

当前,中国工业行业正处于由“数字化”向“智能化”跨越的关键拐点,“人工智能+工业”融合发展已成为产业转型升级的核心引擎。向国内市场看,随着需求加速升级、政策持续加码、技术不断演进,工业 AI 正从概念探索迈向规模化应用的新阶段;向全球市场看,各地区及国家对工业场景 AI 采用的重视程度空前高涨,但由于产业基础、IT/OT 架构与合规环境差异,不同区域在落地阶段与机会窗口上呈现明显分化。IDC 认为,中国工业厂商可依托自身技术积累与产业链优势,以多元化路径有针对性地推进海外市场拓展,实现“场景能力—交付体系—生态伙伴”的渐进式出海。

国内市场

工业 AI 规模化落地与智能体爆发式增长的双向共振

工业 AI 的需求已从早期头部企业的探索性投入,转向全行业“提质降本增效”的刚需。根据 IDC 预测,到 2028 年,中国工业企业 AI 支出规模将接近 900 亿元人民币,年复合增长率达到 38%。

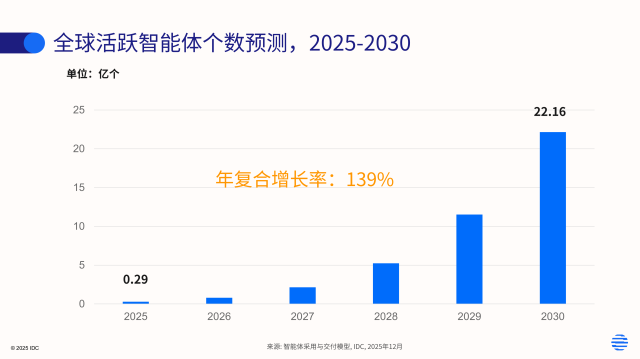
到 2030 年,全球活跃智能体数量将突破 22.16 亿个,年复合增长率达到 139%,其中工业领域的活跃智能体是最重要组成部分之一。IDC 认为,智能体数量的快速增长将与工业 AI 的规模化需求形成共振:一方面,工业企业对跨系统协同与流程闭环的诉求更强;另一方面,智能体作为“任务编排与流程执行载体”,有助于将 AI 从“点状能力”升级为“可运营的生产力”,从而加速规模化落地。

国家布局加码,“人工智能+”专项行动锚定工业 AI 规模化落地

2026 年 1 月,工业和信息化部等八部门联合印发《“人工智能 + 制造”专项行动实施意见》,明确提出到 2027 年推出 1000 个高水平工业智能体的目标,标志着工业智能体已从企业自发探索上升为国家层面的系统性布局;同期,国家发展改革委、国家能源局发布《关于推进“人工智能 +”能源高质量发展的实施意见》,与前者形成政策合力,共同推动人工智能技术与制造、能源等工业领域的深度融合应用。

工业智能体正在向强专业属性/高专业适配度技术路线演进

工业本身具有强行业差异与强流程约束,无论制造还是能源行业,每个环节的业务语义、数据形态与约束条件都不同,难以依赖消费级通用智能体“一招通用”。因此,针对工业生产中的设计研发、仿真测试、工艺改进、质量检查、设备运维、能耗管理等不同细分环节,专门适配的工业智能体正在快速增多,并呈现出“更强专业、更深嵌入、更可控可管”的演进趋势。

全球市场

全球各区域工业企业需求多元,中国工业 AI 出海瞄准差异化缺口

根据 IDC 的预测,到 2028 年,全球工业企业 AI 支出规模将接近 2.2 万亿人民币,年复合增长率达到 63%。与中国市场对比可以看出,中国市场的 900 亿人民币工业 AI 支出占比仍有限,海外市场在需求体量、行业多样性与付费能力上,存在更大的市场空间。

同时,IDC 观察到,全球各区域工业 AI 需求呈现差异化:

  • 在欧洲、北美等发达市场,工业企业具备更成熟的数字化与工业软件体系,更偏好体系化、高端定制与长期服务续订,但整体成本高、交付周期长。中国工业 AI 厂商可从工业视觉、能耗优化、新能源场站运维等细分场景切入,以“轻量部署 + 快速见效 + 性价比”形成差异化补位;
  • 在东南亚等新兴市场,工业 AI 落地意愿强但适配性方案与本地化交付供给不足。中国厂商可输出成熟的场景化方案与一体化服务,重点强化本地生态伙伴、交付标准化与运维体系建设,以提升可复制性与持续收入能力。

IDC 也建议,出海不应仅理解为“卖产品/做项目”,更需要同步构建三层能力:合规与数据治理能力、本地交付与合作伙伴体系、以及行业场景的可复用产品化封装。

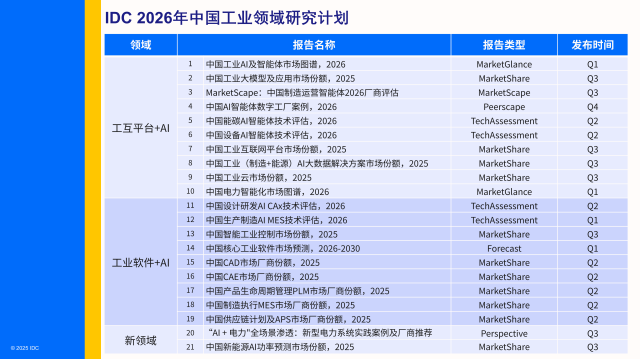
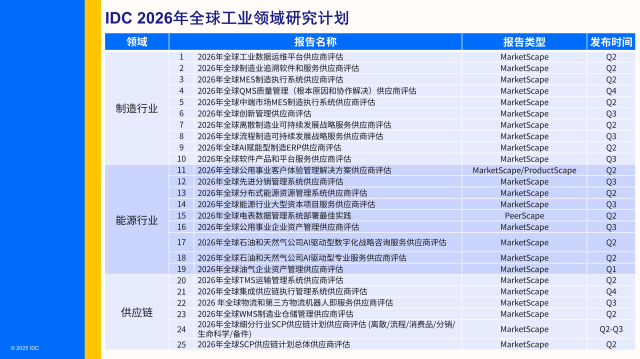
针对全球制造业、能源行业、供应链三大主题,IDC 全球工业研究在今年已启动一系列与工业智能化相关的研究议题,助力中国工业 AI 厂商进入国际工业企业视野,强化品牌可信度与市场触达效率。

IDC 2026年中国及全球工业研究计划:

更多推荐:

在全球工业 AI 政策护航、需求升级、技术迭代与出海进阶的发展背景下,IDC 同步启动工业 AI 领航者奖项征集,围绕行业先锋、出海先锋、创新先锋等多个维度展开评选,旨在发掘具有可复制价值的行业实践,推动工业智能化从“示范”走向“规模化”,并助力“中国方案”在全球工业智能价值分工中占据更重要的位置。

如需进一步了解与研究相关内容或咨询 IDC其他相关研究,请点击此处与我们联系。