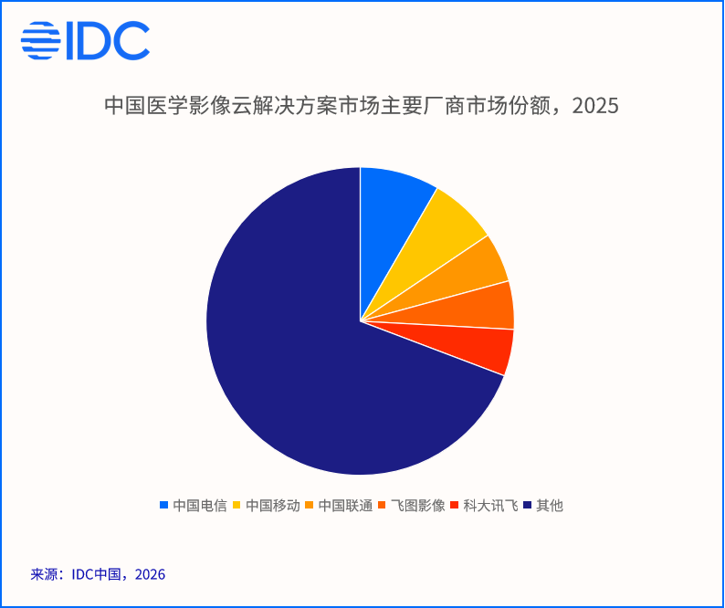
影像云、AI医疗云成为市场的新机会。国际数据公司(IDC)最新研究显示,2025年中国医学影像云解决方案市场规模达到14.5亿元,前五名厂商合计份额为30.8%。与此同时,大模型与智能体技术落地医疗场景,推动医疗云定位发生转变,从传统业务运行底座,逐步升级为 AI 应用的承载底座。两大变化共同驱动医疗云厂商的增长逻辑发生切换,竞争重心由基础设施资源比拼,转向场景落地、AI 能力建设与生态协同。

IDC结合近期发布的《中国医疗IaaS+PaaS市场份额,2025》、《Market Share:中国医学影像云解决方案市场份额,2025》及《IDC MarketScape:中国AI医疗云2026年厂商评估》等研究报告,解答三个问题:影像云市场的现实增长机遇在哪里?AI 医疗云的核心竞争门槛如何界定?不同类型厂商应当如何调整自身竞争策略。

影像云市场短期将迎来快速增长,平台及应用层是厂商是关键切入点

医保影像云索引、云胶片、跨区域影像调阅等政策持续落地,影像云正在从医院内部辅助工具,升级为区域医疗互联互通的核心基础设施。市场需求也从单纯存储备份,延伸至云 PACS、远程协同诊断、影像质控、AI 辅助诊断等多元应用。

IDC 数据显示,2025 年国内医学影像云解决方案市场规模为 14.5 亿元,市场规模有限。然而,伴随医保影像云项目陆续投入运营,未来 1-3 年行业将进入高速扩张阶段。长期来看,影像云的建设重点将转向数据价值挖掘,AI 辅助诊断、智能报告生成、全流程影像质控,会成为市场第二增长曲线。

影像云解决方案市场前五名厂商合计市场份额为30.8%,市场呈现出“底层集中、应用分散”的竞争特征。三大运营商依托网络、数据中心和政企合作资源,在底层基础设施中占据重要位置,新厂商很难在这一细分市场实现突破;而平台与应用层格局未定,各类厂商仍可凭借专业产品、医疗行业理解和本地服务能力进入市场,并建立差异化优势,从而取得更高份额。
AI医疗云需求增长在即,AI技术适配与行业属性成为核心竞争力

医疗业务持续迭代,叠加大模型、智能体技术普及,医院对医疗云平台提出新的要求。AI 应用不再局限单点辅助工具,逐步进化为可以调用业务系统、处理复杂业务任务的智能体,医院对于异构算力、模型推理、数据治理、智能体运行环境的需求持续提升。医疗云也将从传统业务系统的运行底座,逐步演进为AI应用和智能体的运行底座。

现阶段不同等级医院数字化基础、预算投入、数据治理能力差距明显,多数 AI 应用仍处于试点局部落地阶段,整体新增算力需求还未完全释放。但随着医疗智能体应用数量与覆盖场景扩张,云上运行 Agent 会成为医疗云重要增量来源。

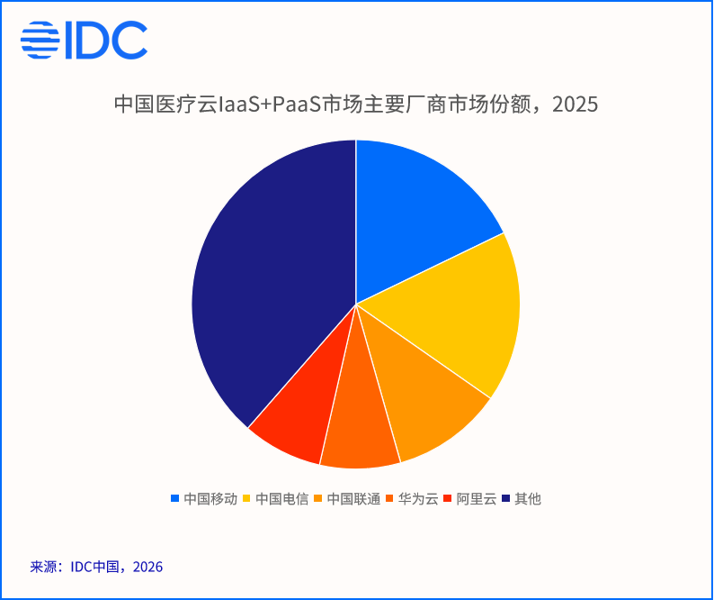
基于市场需求的变化,医疗云厂商的解决方案不再局限于服务器、存储和云资源价格,而应该逐步转向AI算力能力、数据平台、AI模型及智能体平台能力,以及医疗业务适配能力和医疗专业技术服务能力的综合能力建设。基于这一趋势,IDC发布了《中国医疗IaaS+PaaS市场份额,2025》,并推出《IDC MarketScape:中国AI医疗云2026年厂商评估》,从市场份额和厂商能力两个层面观察行业发展。

从市场格局来看,中国移动、中国电信、中国联通凭借云网融合和政企渠道优势快速崛起,占据了市场领先梯队。同时,中国移动、中国电信、中国联通、浪潮集团能够将基础设施优势转化为面向医疗AI的综合服务能力,同时深耕医疗行业,适配医院业务和法规的需求,并提供持续稳定的运营服务,从而在厂商评估中位于领导者类别。
短期内,厂商应立足自身禀赋,以合作共赢抢占横、纵向市场机会

行业竞争从底层基础设施的比拼,转向应用场景与生态层面的综合较量。各类厂商应该根据自身禀赋动态调整自身策略:

首先,横向拓展影像云等业务场景。 对具备云基础设施、网络资源和区域交付能力的云技术厂商,应关注医保影像云、县域医共体和区域医疗协同等业务机会,并通过平台运营和生态合作拓展服务范围;对具备医疗软件及专业影像产品积累的厂商,则应加强跨机构协同、数据利用和AI应用能力,提升专业产品的持续服务价值。

其次,纵向在业务中融合AI能力。云厂商需要加强异构算力、模型服务、数据处理和智能体运行环境的协同,但不应仅以算力规模或模型部署能力作为产品竞争力的衡量标准。医疗业务的高度专业性,医疗AI技术厂商可与云厂商形成互补,将自身在临床知识、影像分析、病历理解等领域的积累转化为可复用的AI服务能力,从而更好适配用户对于一体化解决方案的需求,提升整体交付效率与长期运营价值。

最后,开放生态补齐能力短板。 医疗云建设涉及基础设施、医疗软件和AI应用等多个环节,单一厂商难以覆盖全部能力。云厂商需要明确自研与合作的边界,与医疗信息化厂商、设备厂商及专业AI企业建立协同机制,综合开发解决方案,将本土化、安全、稳定性和持续运维纳入整体方案设计,逐步形成可复制、可持续的医疗云技术和服务能力。

IDC分析师林红认为,医疗云市场正在经历一次结构性切换:过去十年厂商比拼的是资源覆盖和交付能力,未来三到五年比拼的将是场景理解与AI落地能力。影像云是政策驱动下确定性最强的短期机会,但真正的长期壁垒在于能否把AI能力嵌入临床业务流,形成可持续运营的服务模式。对厂商而言,基础设施优势只是入场券,能否与医疗信息化厂商、AI企业形成互补生态,将决定其在新一轮竞争中的位置。市场格局远未定型,现在正是布局窗口期。

IDC相关研究报告:

本文核心观点来源于 IDC 报告《Market Share:中国医学影像云解决方案市场份额,2025》(Doc# CHC52955525,2026年9月)、《中国医疗IaaS+PaaS市场份额,2025》,(Doc# CHC54685326,2026年9月)、《IDC MarketScape:中国AI医疗云2026年厂商评估》(Doc# CHC54110126,2026年9月)

进一步交流

医疗云市场正处于关键转折期,影像云与AI医疗云的机会窗口正在打开。如果您的企业希望深入了解市场格局、厂商竞争态势,或需要针对自身业务进行定制化研究,欢迎与IDC中国医疗行业团队联系。我们期待与您进一步交流。请点击此处与我们联系。
Erin Lin

Erin Lin - Senior Market Analyst

Erin Lin serves as a senior market analyst of the IDC China Health Insights group. She is responsible for conducting research and analysis about the health industry for both domestic and regional markets. She is also involved in consulting and…

国际数据公司(IDC)在持续跟踪中国PC 市场与端侧AI 发展过程中观察到,在过去两年,AI PC 从概念逐步走向落地。随着端侧算力持续提升、本地大模型能力不断成熟,以及Agent开始具备理解任务、规划步骤并执行任务的能力,PC 正进入一个新的发展阶段。

在这一背景下,“智能体电脑(Agentic Computer)”正在成为PC 产业新的发展方向。它以本地AI算力为基础,以自主Agent 为核心,通过模型、工具与应用的协同,让AI 从“辅助用户操作”进一步走向“理解目标、自主规划并执行任务”。

在 IDC 看来,智能体电脑带来的变化,并不是简单地“给PC增加AI 功能”,而是PC 价值逻辑的重构:PC 正从AI 辅助工具,逐步转变为AI任务执行和生产力入口。

从AI辅助到自主执行,智能体电脑改变了什么?

从 AI 辅助到自主执行,智能体电脑正在改变 PC 的交互方式

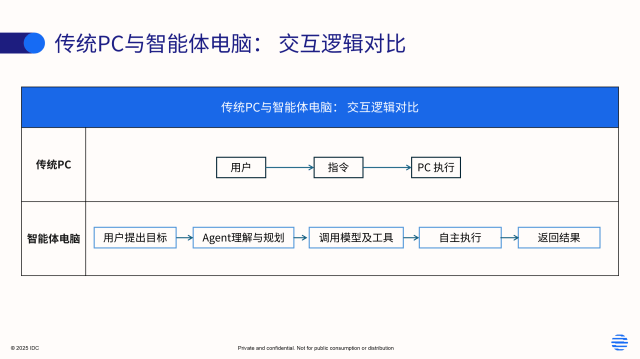
传统PC的交互逻辑相对明确:用户发出指令,PC根据指令完成操作。AI PC 在此基础上增加了自然语言交互、生成式AI 等能力,但用户仍然需要参与任务拆解和具体操作。

智能体电脑则进一步改变了这一模式。简单来看,两者的交互逻辑可以概括为:

IDC认为,这种变化的关键,并不只是增加了一个“执行”环节,而是改变了用户与 PC交互的基本方式。过去,用户需要告诉电脑“怎么做”;未来,用户可以更多地告诉电脑“我要完成什么”。

这意味着,PC 的使用方式将逐渐从围绕“点击、命令和操作”,转向围绕“目标、任务和结果”。相应地,AI 在PC 上的应用范围也将从单点功能进一步扩展到办公、研发、创作、知识管理和个人助理等连续任务场景。与此同时,PC的评价标准也会随之发生变化。

过去消费者选择PC,关注的是处理器、显卡、内存和屏幕等传统硬件参数。当Agent 成为PC 的重要工作负载之后,用户可能更关注另外一组问题:本地模型能不能稳定运行?响应速度够不够快?Agent 能不能真正把一项连续任务完成?

IDC建议,PC厂商下一步需要把产品重心从“提供算力与功能”转向“保证任务被真正完成”——本地模型的稳定运行、Agent的连续执行能力与响应效率,将取代部分传统参数,成为产品定义的新起点。

为什么是现在?端侧算力、模型与Agent开始同时成熟

智能体电脑并不是单纯由硬件升级推动出来的产品概念。它之所以在当前阶段受到关注,是因为端侧算力、模型能力和Agent 软件生态正在逐渐具备落地条件。

首先是端侧算力。新一代 PC 平台的竞争重点正在从传统 CPU性能逐步扩展到AI 计算能力。Intel Panther Lake、AMD Strix Halo/Gorgon Halo、NVIDIA GB10/N1X 和Qualcomm X2 Elite/Plus等具备端侧AI 能力的平台陆续出现,为本地大模型和Agent 的运行提供了更强的硬件基础。

其次是模型。随着模型效率不断提升,本地模型的规模开始与PC的硬件能力逐渐匹配。对于智能体电脑而言,30B级模型正在成为重要的参考基准。但在实际推理过程中,单纯提升AI算力并不足够。模型运行效率还受到内存容量和内存带宽的影响。当前智能体电脑的基础门槛需至少实32GB内存和135GB/s 内存带宽;面向更高阶的本地AI工作负载,则需要进一步向64GB以上内存和250GB/s以上带宽提升。

最后是Agent 软件。AI 的交互方式正在从“对话”向“任务执行”演进。本地RAG、代码助手、自动化办公、个人助理和本地多模态应用,都可能成为智能体电脑较为明确的落地场景。同时,Agent对本地文件、网络资源及外设的调用,也对权限管理、数据安全和使用边界提出了更高要求。

因此,智能体电脑真正需要解决的问题,已经从过去的“PC 能不能运行模型”,进一步变成了“模型能不能在 PC 上持续、稳定地完成任务”。随着算力、模型和 Agent 应用逐渐形成闭环,智能体电脑才真正具备从概念走向产品的基础。

IDC认为,厂商需要把端侧算力、本地模型与Agent 软件作为一个整体来定义产品,只有三者形成闭环,智能体电脑才真正具备可持续的用户价值。

从 TOPS 到实际 AI 工作负载效率,智能体电脑正在改写硬件标准

智能体电脑带来的变化,首先会反映在硬件设计上。与单纯强调某一种芯片不同,智能体电脑更强调适配级异构算力、充足的内存带宽以及大容量统一内存之间的协同。

IDC基于对本地模型运行效率和 Agent任务负载的跟踪,提出以下入门级参考门槛:

从基础配置来看,入门级智能体电脑建议具备80TOPS 以上AI 算力、32GB 以上内存、135GB/s 以上内存带宽,并配置至少1TB NVMe SSD。异构算力将成为智能体电脑重要的底座,CPU、NPU和GPU 将承担不同类型的 AI 任务,其中,NPU更适合持续、高吞吐、低功耗的推理任务,GPU则更适合大规模矩阵计算和复杂推理。

对于本地Agent 而言,模型加载和Token生成速度同样直接影响用户体验。当前阶段,Token生成速度不应低于10 Token/s。

IDC建议,PC厂商应将上述门槛视为产品定义的起点而非终点——在按场景分层规划配置的同时,把从算力、内存带宽到Token 生成速度的整链路效率作为验证标准,确保规格最终能转化为用户可感知的Agent使用体验。

硬件只是入场券,Agent 应用决定智能体电脑的市场空间

如果说硬件能力决定智能体电脑“能不能进入市场”,那么真正决定用户是否愿意持续使用和购买的,则是Agent能否解决真实、高频的问题。

目前来看,智能体电脑已经呈现出几条较为明确的应用路径,包括办公自动化、代码开发、本地知识库、个人助手以及多模态处理等。这意味着,PC 产业的商业逻辑也可能从过去的“卖AI 能力”,逐步转向“卖AI 生产力”。

对于个人用户而言,Agent可以围绕本地文件、资料和应用完成信息整理、内容生成和任务协同,让用户从逐项操作转向以目标驱动任务。

对于企业用户而言,本地Agent 则有机会成为员工的个人 AI 助手。当Agent 能够调用企业知识库、内部文件以及部分业务流程时,PC 不再只是访问企业软件和云服务的终端,也可能成为企业AI 能力真正进入员工工作流的重要载体。

因此,从产业链角度来看,智能体电脑并不只是一次硬件升级,而更接近于PC 软硬件协同模式的一次变化:硬件提供本地AI工作负载的基础,模型提供智能能力,Agent 应用则决定这些能力能否真正转化为生产力。

IDC认为,PC厂商需要从“卖AI 能力”转向“卖AI 生产力”:以办公自动化、代码开发、本地知识库等高频场景为切入点定义产品,并与模型及软件伙伴共建Agent 生态,把可感知的效率提升转化为用户持续使用与复购的理由。

IDC观察:智能体电脑还在早期,市场已进入验证阶段

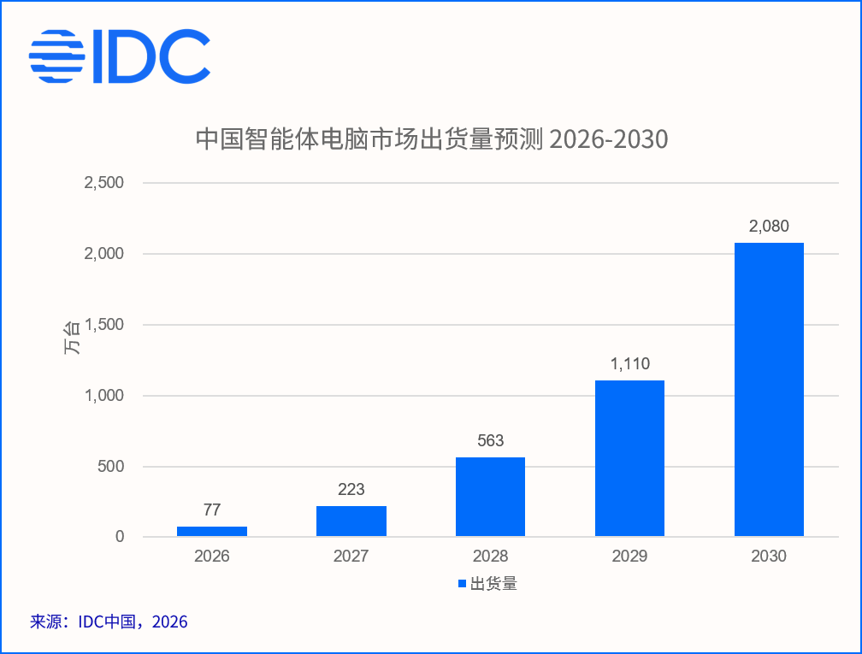
从出货规模来看,未来几年中国智能体电脑市场有望进入加速增长阶段。IDC预测,中国智能体电脑出货量将从2026年的77万台增长至2030年的2,080万台,5年 CAGR 预计达到127%。

这一增长并不会呈现一条平滑的曲线。随着本地模型能力、硬件算力和 Agent 应用逐步成熟,市场规模化进程有望进一步加速。尤其是2028年之后,出货量增速明显提升,意味着智能体电脑有望逐渐从先锋产品成为更主流的产品品类。

IDC总结与展望

随着 AI Agent 能力不断成熟,PC 的竞争逻辑也将逐步发生变化。硬件性能仍是基础,但 AI 工作负载效率、本地模型运行能力与 Agent 生产力体验,将共同构成新的竞争维度。智能体电脑的长期发展,不仅取决于算力的提升,更取决于硬件、模型、Agent 软件与安全体系能否协同发展,形成成熟的本地 AI 生态。

IDC 认为,对于 PC 厂商而言,下一阶段的关键在于推动竞争从“参数领先”走向“价值交付”:通过优化算力调度、完善 Agent 与工具生态,并将安全与隐私融入底层架构,让 AI 能力真正转化为用户可感知的效率提升。

当用户与 PC 的交互方式从“操作电脑”转向“定义任务、获取结果”,智能体电脑所带来的将不只是产品形态的演进,更是 PC 价值体系的重塑。谁能率先打通“硬件—模型—Agent—安全”的协同链路,并将技术能力转化为可持续的用户价值,谁就更有可能在智能体电脑的发展进程中建立差异化优势。

本文相关参考报告:

IDC Quarterly Personal Computing Device Tracker

进一步沟通

本文梳理的 PC 市场数据、行业发展趋势及厂商策略,可支撑您的业务研判。欢迎与我们对接,获取完整版季度跟踪报告和定制化研究服务。期待开展深度交流,携手把握 PC 市场结构性机会。请点击此处与我们联系。

随着生成式AI和智能体加速进入企业生产环境,AI正在从辅助工具逐步转变为参与业务决策和执行的关键基础设施。与此同时,Prompt注入、数据泄露、模型供应链、智能体权限滥用和工具调用等新型风险不断出现,传统网络安全体系已经难以完全覆盖AI应用带来的安全挑战。

在AI应用规模化落地的推动下,AI安全市场也进入快速发展阶段。IDC预测,到2030年中国AI安全市场规模将达到340亿元,未来五年复合增长率超过50%。在市场快速增长的同时,不同AI安全技术的成熟度和落地节奏也开始出现分化,企业面临的核心问题正在从“是否需要AI安全”进一步转向“应该优先建设哪些AI安全能力”。

23项AI安全技术进入不同发展阶段,技术路线开始分化

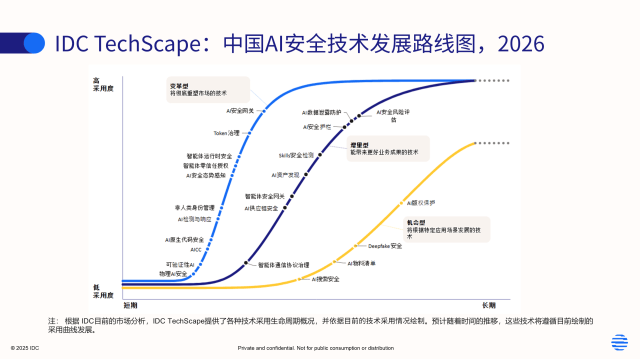
为了更清晰地判断不同AI安全技术的发展阶段及未来潜力,并帮助用户进行技术选型,国际数据公司(IDC)近日发布了《中国AI安全技术发展路线图,2026》(Doc#CHC54918225 ,2026年10月)报告,该报告对23项新兴及重要的AI安全技术进行了系统评估,并从技术采用阶段、市场热度、风险级别、采用速度以及市场培育时间等维度,对不同AI安全技术的发展状态进行了可视化呈现,360数字安全集团、安华金和、阿里巴巴、安恒信息、长亭科技、硅基流动、火山引擎、华为、君同未来、绿盟科技、领信数科、蚂蚁数科、奇安信、启明星辰集团、深信服科技、腾讯、网宿科技、网易智企、新华三、悬镜安全、亿格云、亚信、中国电信、竹云(按公司首字母顺序排列)入选各技术点推荐厂商,2026年IDC中国AI安全技术发展路线图详见下方:

报告显示,当前AI安全技术尚未成熟,整体市场处在多条技术路线并行发展的阶段。不同技术在市场需求、技术成熟度和企业采用节奏上存在明显差异。这意味着,AI安全市场正在从“技术概念期”逐步进入“技术成熟期”。对于企业而言,未来AI安全建设的关键并不是简单追求技术覆盖,而是根据自身AI应用成熟度和业务风险,判断哪些技术需要立即部署,哪些技术需要持续观察,以及哪些技术值得提前布局。AI安全建设也不再是简单增加一套安全产品,而需要逐步形成覆盖AI资产、身份权限、数据、模型、智能体、供应链、运行时以及安全运营的完整治理体系。

AI安全正在进入一个新的阶段:从保护AI,走向治理AI;从发现风险,走向理解和验证风险;最终从被动防御走向AI驱动的主动安全。具体的技术发展趋势如下:

1. AI安全建设开始从“单点防护”走向体系化治理新阶段

随着企业AI资产快速增长,传统围绕单个模型、单个应用进行安全防护的方式已经难以覆盖企业的AI安全防护需求。企业首先需要解决“用了多少AI、有哪些模型和智能体、连接了哪些数据和工具、存在什么风险”等基础问题,并进一步实现风险持续监测和治理。因此,AI安全正在从过去的单点检测与防护,逐渐向资产发现、风险识别、持续监测和统一治理演进。AISPM有望成为连接AI资产、风险和安全运营的重要基础能力,并推动AI安全从传统的产品能力向体系化治理能力转变。

2. 智能体安全进入快速发展阶段,AI安全的治理对象正在发生变化

从AI安全技术发展路线图中可以看到一个非常明显的变化:AI安全正在从“模型安全”走向“智能体安全”。报告中非人类身份管理、智能体零信任授权、智能体运行时安全、智能体安全网关、智能体通信协议治理和Skills安全检测等技术,正是这一变化的直接体现。IDC认为,随着Agent进入更多核心业务流程,智能体将逐渐成为AI安全治理的核心对象。未来企业需要建立覆盖智能体开发、部署、运行和退出全生命周期的安全治理体系,而不仅仅是在模型外围增加安全检测能力。

3. AI供应链正在成为新的安全边界

过去,企业更多关注软件、代码和基础设施供应链,而AI应用进一步引入了模型、训练数据、开源框架、Agent Skills、MCP Server、第三方工具以及外部AI服务等新的组成部分。这意味着,一旦其中某个环节存在安全问题,都可能通过模型调用、Agent执行或者工具链传递到最终业务系统。因此,AI供应链安全正在成为AI安全体系的重要组成部分。未来企业需要建立覆盖模型、数据、代码、工具和基础设施的全链条安全治理能力,并逐步完善AI物料清单、供应链风险评估和运行时监测等能力。

4. AI安全正在从“上线前评估”走向“持续风险管理”

AI系统与传统IT系统最大的不同之一,在于其运行状态具有较强的动态性。模型可能持续更新,Prompt会发生变化,Agent任务会动态调整,数据访问和工具调用关系也会不断变化。在这种情况下,一次性的模型安全评估很难覆盖AI系统整个生命周期的风险。IDC认为,AI安全正在逐渐形成一条完整的治理链路:AI资产发现 → 持续风险评估 → 运行时监测 → 持续检测 → 安全响应 → 审计与合规。这意味着AI安全的治理模式正在发生变化:从过去关注“上线之前有没有风险”,转向持续回答“运行过程中风险有没有发生变化”。未来,AI安全产品也将进一步从单点能力向平台化方向演进,逐渐形成围绕AI资产、风险、威胁和治理的统一安全运营体系。

5. AI安全正在从“技术中心”走向“业务中心”

过去,AI安全更多关注模型是否存在越狱、Prompt注入等安全问题。但随着AI越来越深地进入企业业务流程,仅仅判断模型“是否安全”已经不够。企业还需要知道:这个AI服务于什么业务?它访问了哪些数据?拥有哪些权限?调用了哪些工具?执行的行为是否符合业务流程?一旦发生异常,又会对业务造成多大影响?因此,AI安全正在从单纯的技术防护进一步向业务风险治理演进。未来的AI安全平台需要将AI资产、数据、身份、权限、业务流程和风险上下文关联起来,在业务场景中判断什么是正常行为、什么是异常行为。这也意味着,AI安全的最终形态可能不再是一组孤立的安全产品,而是一个能够理解AI、理解业务并持续治理AI风险的平台。

6. 从“发现风险”走向“验证与自主修复”

AI能力本身的发展,也正在改变安全防护的技术范式。随着攻击者越来越多地利用AI生成攻击Payload、实施Prompt注入、寻找漏洞和自动化攻击链,传统依赖人工分析和规则匹配的安全防御方式将面临效率瓶颈。因此,“AI对抗AI”将成为AI安全未来的重要技术范式。AI不仅是需要被保护的对象,也将逐渐成为安全检测、攻击模拟、威胁分析、风险验证和自动化响应的重要执行力量。在此基础上,可验证AI、AI红队、AI检测与响应等技术的发展,将推动安全能力从单纯的风险识别向更高程度的自动化和自主化发展。

IDC 中国网络安全领域研究经理王一汀表示,当前,生成式AI正式进入规模化应用阶段,AI安全也随之从模型与应用防护,向智能体身份权限、AI供应链、运行时安全和全生命周期安全治理等方向演进。技术范式上“AI对抗AI”将成为核心发展方向。治理模式上,模型评估将走向持续风险治理,并进一步融入业务场景进行风险管控。除此之外,可验证AI、AI自我修复等前沿技术不断涌现,推动AI安全从“发现风险、阻断风险”向“理解风险、验证安全、自主修复”迈进。

总体来看,AI 安全正在进入一个新的建设周期。技术路线虽然开始分化,但企业行动路径已经逐渐清晰:先摸清 AI 资产和智能体身份,再管住权限、运行时、数据和供应链风险,最终形成覆盖全生命周期的持续治理能力。对CIO和安全负责人而言,当前的关键不是等待技术完全成熟,而是根据自身AI应用成熟度和业务风险,确定哪些能力需要立即部署、哪些需要持续观察、哪些值得提前布局。

进一步交流

如果您的企业正在推进 AI 安全体系建设,或在智能体安全、AI 供应链、运行时治理等方面遇到选型与落地难题,欢迎与 IDC 中国网络安全研究团队进一步交流。IDC 可提供技术路线解读、市场趋势分析、厂商能力评估及定制化研究服务,帮助企业在快速变化的 AI 安全市场中明确优先级、降低选型风险。请点击此处与我们联系。

Sophia Wang, CISSP

Sophia Wang, CISSP - Research Manager

Sophia Wang is a Research Manager in IDC China. She is responsible for the analysis and research of China's cybersecurity market. Her primary focus is on China's cybersecurity appliance and services market and operational technology (OT) security market. Additionally, she…

最近Meta的Muse特别火。9月在美国正式上线之后,讨论度一直居高不下。

如果从智能体的能力来看,Muse并不是一个全新的产品。它依然采用典型的智能体架构,基于用户的指令或需求,思考规划之后,调用相关的工具或技能完成特定任务,这些也都是当前智能体产品普遍在做的事情。

但为什么是Muse?为什么国外同样在做的智能体产品,像OpenAI的ChatGPT Work、Anthropic的Claude Cowork,并没有像Muse这样引起现象级的关注和传播?

国际数据公司(IDC) 在近期发布的《中国企业级通用 Agent 产品技术评估》中,从记忆、任务执行、生态连接等维度对主流智能体产品进行了评估。这些维度同样适用于理解 Muse 和国内个人助理 Agent 的差距。

为什么是Muse

为什么是Muse,核心原因主要还是Muse的场景定位和这类产品有一定的区别。ChatGPT Work、Claude Cowork以工作场景为主且用户大多是职场人员,Muse的定位是纯粹的个人生活助理,它的目标就是帮个人完成大量日常生活中的事情。

Muse的使用案例里,更让人印象深刻的是那些人做起来既耗时又麻烦的事情。比如Muse可以帮用户给保险公司打电话完成理赔;可以根据美食视频列出采购清单并直接采购;可以帮用户以更好的价格售卖二手物品;帮用户和商家讨价还价等等。

这类琐事虽然看起来很小,但需求更普遍,也更贴近普通人的日常生活中的核心痛点。用户感受到的是AI真的可以帮助他解决生活中麻烦的事情,这种体验很容易被分享,形成传播效应。

生态是个人助理智能体的基础

要达到一个好用的个人助理Agent,当前需要具备一个非常基础的能力,就是整个服务生态的成熟度。这里讲的服务生态,是智能体完成用户日常任务所需要的各类服务系统和工具能否被智能体安全可控的调度使用。包括购物、订票、订餐、出行、支付系统,账号登录体系,以及电话、邮件、日历这些日常工具。这些系统构成了日常任务的完整闭环,如果有缺失,用户就不得不手动介入做填写点击和上下文的搬运工作,体验就会大打折扣。

在 IDC 的评估框架中,生态连接能力是衡量通用 Agent 成熟度的关键维度之一。智能体能否安全可控地调度外部服务,直接决定其任务边界。

Muse在这方面做了很多事情,在上线初Muse就已经接入了Spotify、OpenTable、Ticketmaster、Plaid等合作伙伴,覆盖音乐、餐饮、演艺票务和金融账户。支付环节Muse可以通过Stripe的Link生成一次虚拟卡号完成结账,其它包括PayPal和1Password账号系统也都接入了Muse。同时Meta也给Muse打通了WhatsApp、Facebook、Instagram这些其旗下的社交应用。

同时对于还没有合作的服务或生态,Muse也可以通过浏览器操作的方式,像人一样操作网页打通更多场景和生态。但浏览器操作也有它的边界,平台如果不认可,这种模拟用户的操作随时可能被限制,比如亚马逊就在Muse上线不久屏蔽了它的购物操作。所以生态的合作关系,以及整个服务市场For Agent的成熟度,真正决定了个人助理智能体的任务边界。

国内尝试:千问APP与豆包手机

国内我们也看到不少厂商做过相关尝试。例如千问早在今年1月就把淘宝、支付宝、闪购、飞猪、高德等阿里系业务打通,上线了400多项AI办事功能;字节跳动的豆包手机助手也尝试从操作系统底层打通App应用的生态,但是他们都还没有做得非常成功。

千问的核心问题是,它还没有真正的围绕千问APP去打造生态,还是把千问APP作为流量入口的思路,去给阿里的应用导流。所以用户在使用千问APP时仍然会有严重的割裂感,它不了解用户购物的偏好,仍然需要用户在弹出的淘宝卡片中完成最终的下单和支付,非阿里系的生态的能力也不完整。

豆包手机最开始做得是非常有野心,在25年末最初版本的能够基于系统级权限,像人一样直接操作手机上的各类应用,跨App比价点外卖、订机票,甚至帮用户回复微信消息。从跨应用自主执行任务的形态来看,它已经很接近Muse今天的样子。但随后就遭到了各个应用厂商的强烈抵制,微信出现账号异常下线,淘宝、京东和多家银行App也相继采取了风控和限制措施。豆包很快下线了操作微信的能力,并对金融类应用等场景的操作也都做了限制。

而Muse则和商家等服务方建立起了商业合作的生态,共同为用户提供服务。Muse通过推荐和分发为商家带来流量和订单,Meta则从Muse促成的交易中获得收益。

IDC 的评估显示,国内主流智能体产品在记忆和常规端到端任务上表现已经不错,差距更多体现在生态壁垒和跨平台协同上。

产品未来:从被动式助理到Agentic管家型助理

管家型助理和被动式助理的区别在于,很多常用的需求和生活习惯,你不需要告诉管家,它能够记住,并在合适的时间、合适的场合自主地帮你解决。而被动式助理还需要你告诉它要做什么。在当前我们看到,Muse已经有了一点管家的影子,它会记住用户只提过一次的细节,比如用户的购物偏好,朋友的饮食禁忌,在很多场景下不需要用户主动开口重复,就能够直接先给出合理建议。

这些能力需要产品深度了解用户日常生活的信息,也就是日常上下文才能真正实现,这一方面需要有完善的记忆系统的支持,另一方面,像Meta打通WhatsApp、Facebook、Instagram等社交应用,以及和智能眼镜等消费级智能硬件融合,也是为了更好的无缝打通用户日常生活中的上下文,以支持智能体基于用户日常的行为偏好来完成任务。

国内市场的智能体产品离Muse并不遥远

上面提到的智能体的关键能力,生态、记忆和端到端的任务能力,在IDC发布的《中国企业级通用Agent产品技术评估》报告中,都有相关评估。报告的测试场景虽然以企业场景为主,但这些能力,对面向个人助手场景的智能体同样适用。

从IDC评估结果来看,目前中国市场主流的智能体产品已经具备相关能力:

  • 在记忆方面,大部分产品已经能够很好的支持包括用户记忆在内的各种分层分类的记忆体系,可以保存用户偏好、任务上下文和关键需求。
  • 在任务方面,常规的端到端任务完成能力也非常不错,而像需要基于浏览器操作或桌面操作的的这类复杂任务,部分智能体也有较好的表现。
  • 在生态方面,有一些产品已经走出办公场景,和生活服务的生态做打通。比如WorkBuddy与美团合作,可以帮用户领取优惠券并发起交易,通过微信支付的AI专属卡完成支付。其它如百度搭子、纳米Work、Teleagent、商汤小浣熊等Agent产品也具备一定的生活服务能力。

所以中国的这些通用智能体产品离Muse并不遥远,差距主要还是在这些服务生态的壁垒上。

IDC未来建议

提高生态开放性,建立生态开放标准

当前中国市场仍以超级App为主,大量服务、数据和交易都封闭在各家平台内部。豆包手机的遭遇也说明,单靠技术手段绕过平台很难走通。行业需要建立面向智能体的开放标准,包括智能体的身份如何标识、能调用哪些服务、交易收益如何分配、出了问题由谁负责,让平台、商家和智能体厂商都能找到参与的理由,打造为智能体服务的应用生态。

构建安全可控的个人记忆系统

个人日常生活的记忆,需要更安全、更私密,同时也更智能地记录下来,形成用户的偏好、习惯和生活状态。Muse的做法可以参考,记忆和凭证都放在用户专属的虚拟机里,智能体可以使用密码和支付信息,但看不到它们,用户也可以随时让它忘掉某些内容。

打造Agentic管家型助理而非被动式助理

打造能够主动帮助用户的产品,结合用户的记忆、日程、位置、消费记录和生活节奏,帮助用户端到端地完成需求,并基于用户的习惯和偏好,洞察用户潜在的需求。比如出差前一周提醒订票,能够直接并给出符合用户习惯的航班和酒店作为参考;常买的日用品快用完时能够提前下单,只让用户做最终确认动作,最大程度减少用户的重复信息录入和操作交互。

从 Muse 到管家型助理,个人助理 Agent 的竞争正在从任务式交付,转向生态、记忆与管家式服务的综合比拼。IDC 长期跟踪企业级与消费级 Agent 的能力演进,在《中国企业级通用 Agent 产品技术评估》中已建立覆盖记忆、任务执行、生态连接等维度的评估框架,并正在推进消费级 Agent 趋势洞察。对企业而言,IDC 可以帮助判断自身产品所处的能力阶段,识别生态壁垒与提升路径,评估生态合作与开放标准策略,并提供行业对标、趋势研判和定制化研究服务。无论您是 Agent 厂商、平台方还是服务生态伙伴,都欢迎与 IDC 分析师团队交流,获取评估框架、参与研究访谈或预订相关报告。

更多研究请参考:

IDC TechAssessment:中国企业级通用Agent产品技术评估报告#(Doc#CHC54893926 ,2026年9月)

IDC Perspective:消费级Agent趋势洞察(1Q27发布)

进一步交流

从 Muse 到管家型助理,个人助理 Agent 的关键门槛在生态、记忆与端到端任务能力。IDC 相关研究已覆盖企业级通用 Agent 评估,并正向消费级场景延伸。如您想了解所在产品的成熟度、生态壁垒与提升路径,欢迎联系 IDC 分析师团队,获取评估框架或预订相关报告。请点击此处与我们联系。

Zhenya Sun

Zhenya Sun - Research Manager

Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets…

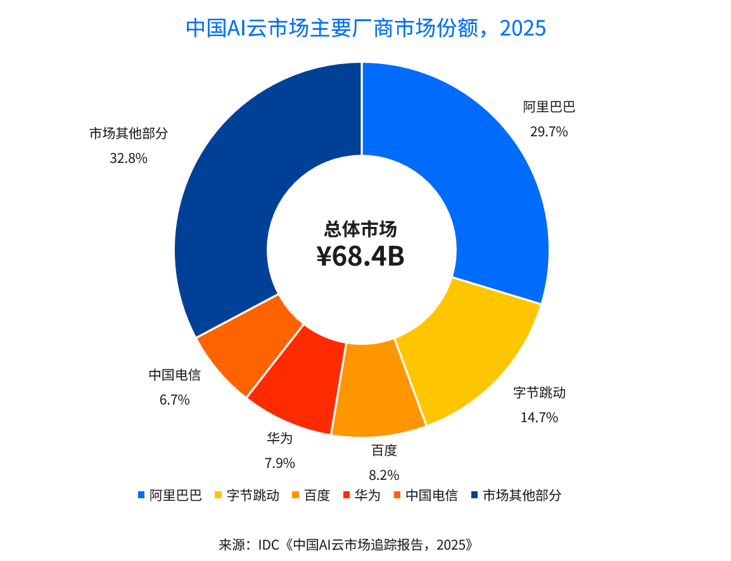
大模型时代,应用与智能体正加速进入核心生产环节,行业对云基础设施的需求发生深刻变革。企业开始用推理效率、服务链路和合规能力来衡量基础设施,一个贯通算力、数据、模型服务与安全治理的AI云市场应运而生。国际数据公司(IDC)正式将这一市场定义为“AI云市场”,并首次发布《中国AI云市场追踪报告,2025》并给出中国AI云市场规模数据:2025年,推理需求集中释放,企业级MaaS的Token调用量一年增长约16倍,推动中国AI云市场规模达到684亿元。

定价锚点从“资源”转向“业务结果”,云基础设施需要重新定义

过去十年,云计算的定价锚是资源——核时、GB月、带宽峰值。企业采购的逻辑也很直接:比价格、比SLA、比资源池规模。这套锚点在大模型时代正在急剧松动。

根据IDC调研发现,企业决定是否采购AI基础设施时,评估标准正在经历跃迁,且呈现出清晰的递进关系::

  • 资源层:算力够不够、Token成本多高、推理效率如何——这仍是最基础的门槛,但已不再是决定性因素;

平台层:模型效果好不好,数据、训练、推理能否串成一条完整链路,能否提供端到端的智能服务、为业务真正提效——这成为采购的核心考量;

  • 信任层:业务结果能否同时通过合规与审计,安全地进入核心生产系统——这决定了采购能否最终落地。

三个层次层层递进:资源是门槛,平台是价值,信任是放行条。可以看到,市场对基础设施的锚定已从“资源”转向“结果”——过往以售卖算力为主的云基础设施,难以满足大模型时代的企业需求,市场亟需新的产品形态。随之而来的,是市场结构与竞争壁垒的重新书写。

需求侧呈现“算力—数据—智能—信任”四位一体,AI云市场正在形成

那么,企业需要的“新形态”究竟长什么样?随着模型应用与智能体部署加速,需求侧的答案正日益清晰——一个“算力—数据—智能—信任”四位一体的基础设施栈::

•算力:不只是GPU卡数,而是由硬件、调度、推理效率等共同支撑的服务吞吐;

•数据:通过向量数据库、其他AI原生数据库等合理高效的数据库架构,将企业知识和数据资产输入给AI;

•智能:机器学习平台(训推平台)与MaaS,决定大模型能否被规模化地生产、调用、治理,进而为业务注入“智能”;

•信任:AI安全,决定AI能否进入各行业的高价值核心场景。

四者缺一不可。任何一环的缺口,都会让另外三环的价值无法兑现。正是在这样的需求牵引下,一个区别于传统IaaS的AI云市场,正在加速成形。

IDC正式定义AI云市场

IDC认为,AI云市场是:以云服务形态交付、支撑大模型全生命周期的完整基础设施与平台服务体系。它向下整合专为AI工作负载设计的算力与存储资源,中游提供数据处理、模型开发、训练、部署与运维的完整工具链,并以贯穿全链路的安全与治理能力。区别于以通用IT负载为中心、按资源计价的传统云市场,AI云市场的价值锚点是“智能的规模化交付”,是让企业数据与模型能力转化为可信业务结果的完整技术栈。

IDC洞察:2025年推理需求成为主导,推动中国AI云市场达684亿元。

2025年训推拐点加速到来,推理场景在支出中的占比显著上升;大模型应用场景急速拓展,广泛覆盖泛互联网(游戏、娱乐、教育)、金融、智能制造等行业,迅速渗透至角色扮演、市场营销、搜索、数据处理、数据分析与文档处理等场景。

需求的爆发直接体现在调用量上:2025年,中国企业级MaaS市场Token调用量达到1994万亿,同比增长约16倍;日均Token消耗量从年初的1.6万亿攀升至年末的9.6万亿,达到年初的6倍。

需求侧的爆发与供给侧的快速响应形成合力——技术提供商加速投入资源部署,行业用户加速落地大模型及应用——共同推动2025年中国AI云市场规模达到684亿元。

IDC洞察:AI云竞争从“资源”转向“结果”,模型、推理优化与AI安全成为关键

IDC认为,AI云的竞争维度正在从”谁能提供资源”,转向”谁能把资源转化为可交付、可信赖的结果”。根据IDC调研,企业选择AI云基础设施时,最看重的因素为:回答质量/模型效果、性能、安全合规——恰好对应着三重竞争要素:

  • 模型是入场券,但入场券的有效期正越来越短。每一次新模型的发布,都会直接转化为AI云的增长动能:更强的模型能力能够解锁此前不可行的应用场景——长上下文、多模态、Agent编排,并催生新的推理需求;企业为评测、试用和接入新模型涌入平台,带来Token调用量的跳涨与客户迁移。AI云厂商若能自研或首发、独家引入领先模型,还能借此吸引开发者生态,形成短期获客与品牌溢价。但这张“入场券”的时效正越来越短:开源模型正在快速抹平能力代差,模型领先的窗口期已被压缩到以季度计——上一个版本带来的客户与流量,往往在下一次开源更新中被追平。模型能决定客户“来不来”,却决定不了客户“留不留”。
  • 算力资源与推理优化是长期壁垒。推理已成主战场,资源优势固然有用,但竞争焦点正从“谁有更多卡”转向“谁能把每一张卡用得更稳、更快”——壁垒正从“资源壁垒”变为“工程壁垒”。
  • AI安全从成本项变为溢价来源。AI安全不是合规部门的工作,而是产品架构的工作:数据不出域、内容安全、Agent权限治理、审计与溯源,必须在架构层解决。

在上述要素上建立起综合优势的厂商——阿里巴巴、字节跳动、百度等厂商取得了优势与主要市场份额。

IDC给厂商及行业用户的建议

对厂商

  • 算力获取决定竞争上限,但投入规模与节奏需与收益对赌。​中短期内,算力资源紧缺仍是主旋律,资源获取能力依旧是决定竞争上限的关键变量,需要长期、持续地投入。但厂商也必须清醒权衡:算力是重资产,投入大、回报周期长,且受供给波动影响——当前的资源投入带有一定风险,规模与节奏都需量力而行。    
  • 算力效率优化,是与扩容并列甚至优先的路径。​智能体与大模型应用爆发,需求端快速增长,但硬件供给的增速受限,“用好存量”因此成为关键。通过调度、推理优化与平台化软件能力,厂商可以在硬件不变的情况下提高服务吞吐——相比硬件扩容更具性价比。资源到位之后,真正把资源转化为可交付服务的,正是这些工程能力。。
  • MaaS资源应向性价比端倾斜。大模型效果持续提升,已经越过了生产环境可用的阈值,预期未来会出现各类智能体应用的大爆发。在这种场景下,客户对智能上限的要求大部分已被满足,将会更看重服务的经济性、稳定性,后者是在生产环境大规模使用智能体的前提。
  • 把AI安全前置为产品能力,而不是合规成本。安全是进入政务、金融、能源等高价值场景的准入资格,也是溢价能力的来源。
  • 为智能体重构基础设施。智能体的负载特征(长上下文、高频工具调用、高并发、强成本敏感)与传统AI负载不同,需要重做调度、缓存、可观测性与权限体系。

对行业用户

  • 升级采购标准:以业务结果指标替代算力指标。用任务成功率、单位业务成本、长尾时延来约束招标,而不是只用卡数与算力峰值。
  • 用总拥有成本而非Token单价做决策。Token单价低不等于总成本低,必须按自身场景的消耗特征测算。
  • 把安全与数据边界写进采购要求。对政务、金融、能源等行业用户而言,这不是加分项,而是必要条件。

分析师观点

IDC中国高级分析师洪婉婷表示,2025年,推理时代已然到来。684亿元的AI云市场规模与16倍的Token调用量增长,宣告云计算叙事正式换轨:定价锚点从“资源”转向“业务结果”。在新赛场中,真正的长期壁垒藏在推理优化、平台工程与架构级AI安全之中。对厂商而言,算力投入须与收益对赌,工程效率优先于盲目扩容;对用户而言,则应以任务成功率与总拥有成本,替代卡数与Token单价来做决策。谁能把“智能”转化为可信、可规模化交付的业务结果,谁就能在下一阶段的AI云竞争乃至大模型商业竞争中,掌握主导权。

进一步交流

如希望就AI云市场定义厂商份额及采购评估框架进一步交流,欢迎与我们联系。请点击此处与我们联系。

Catherine Hong

Catherine Hong - Senior Market Analyst

Ms. Catherine Hong is served as the role of Senior Market Analyst in Emerging Technology sector for IDC China, and her main responsibility is conducting analysis and research for the China Blockchain market. She is also in support of regional…

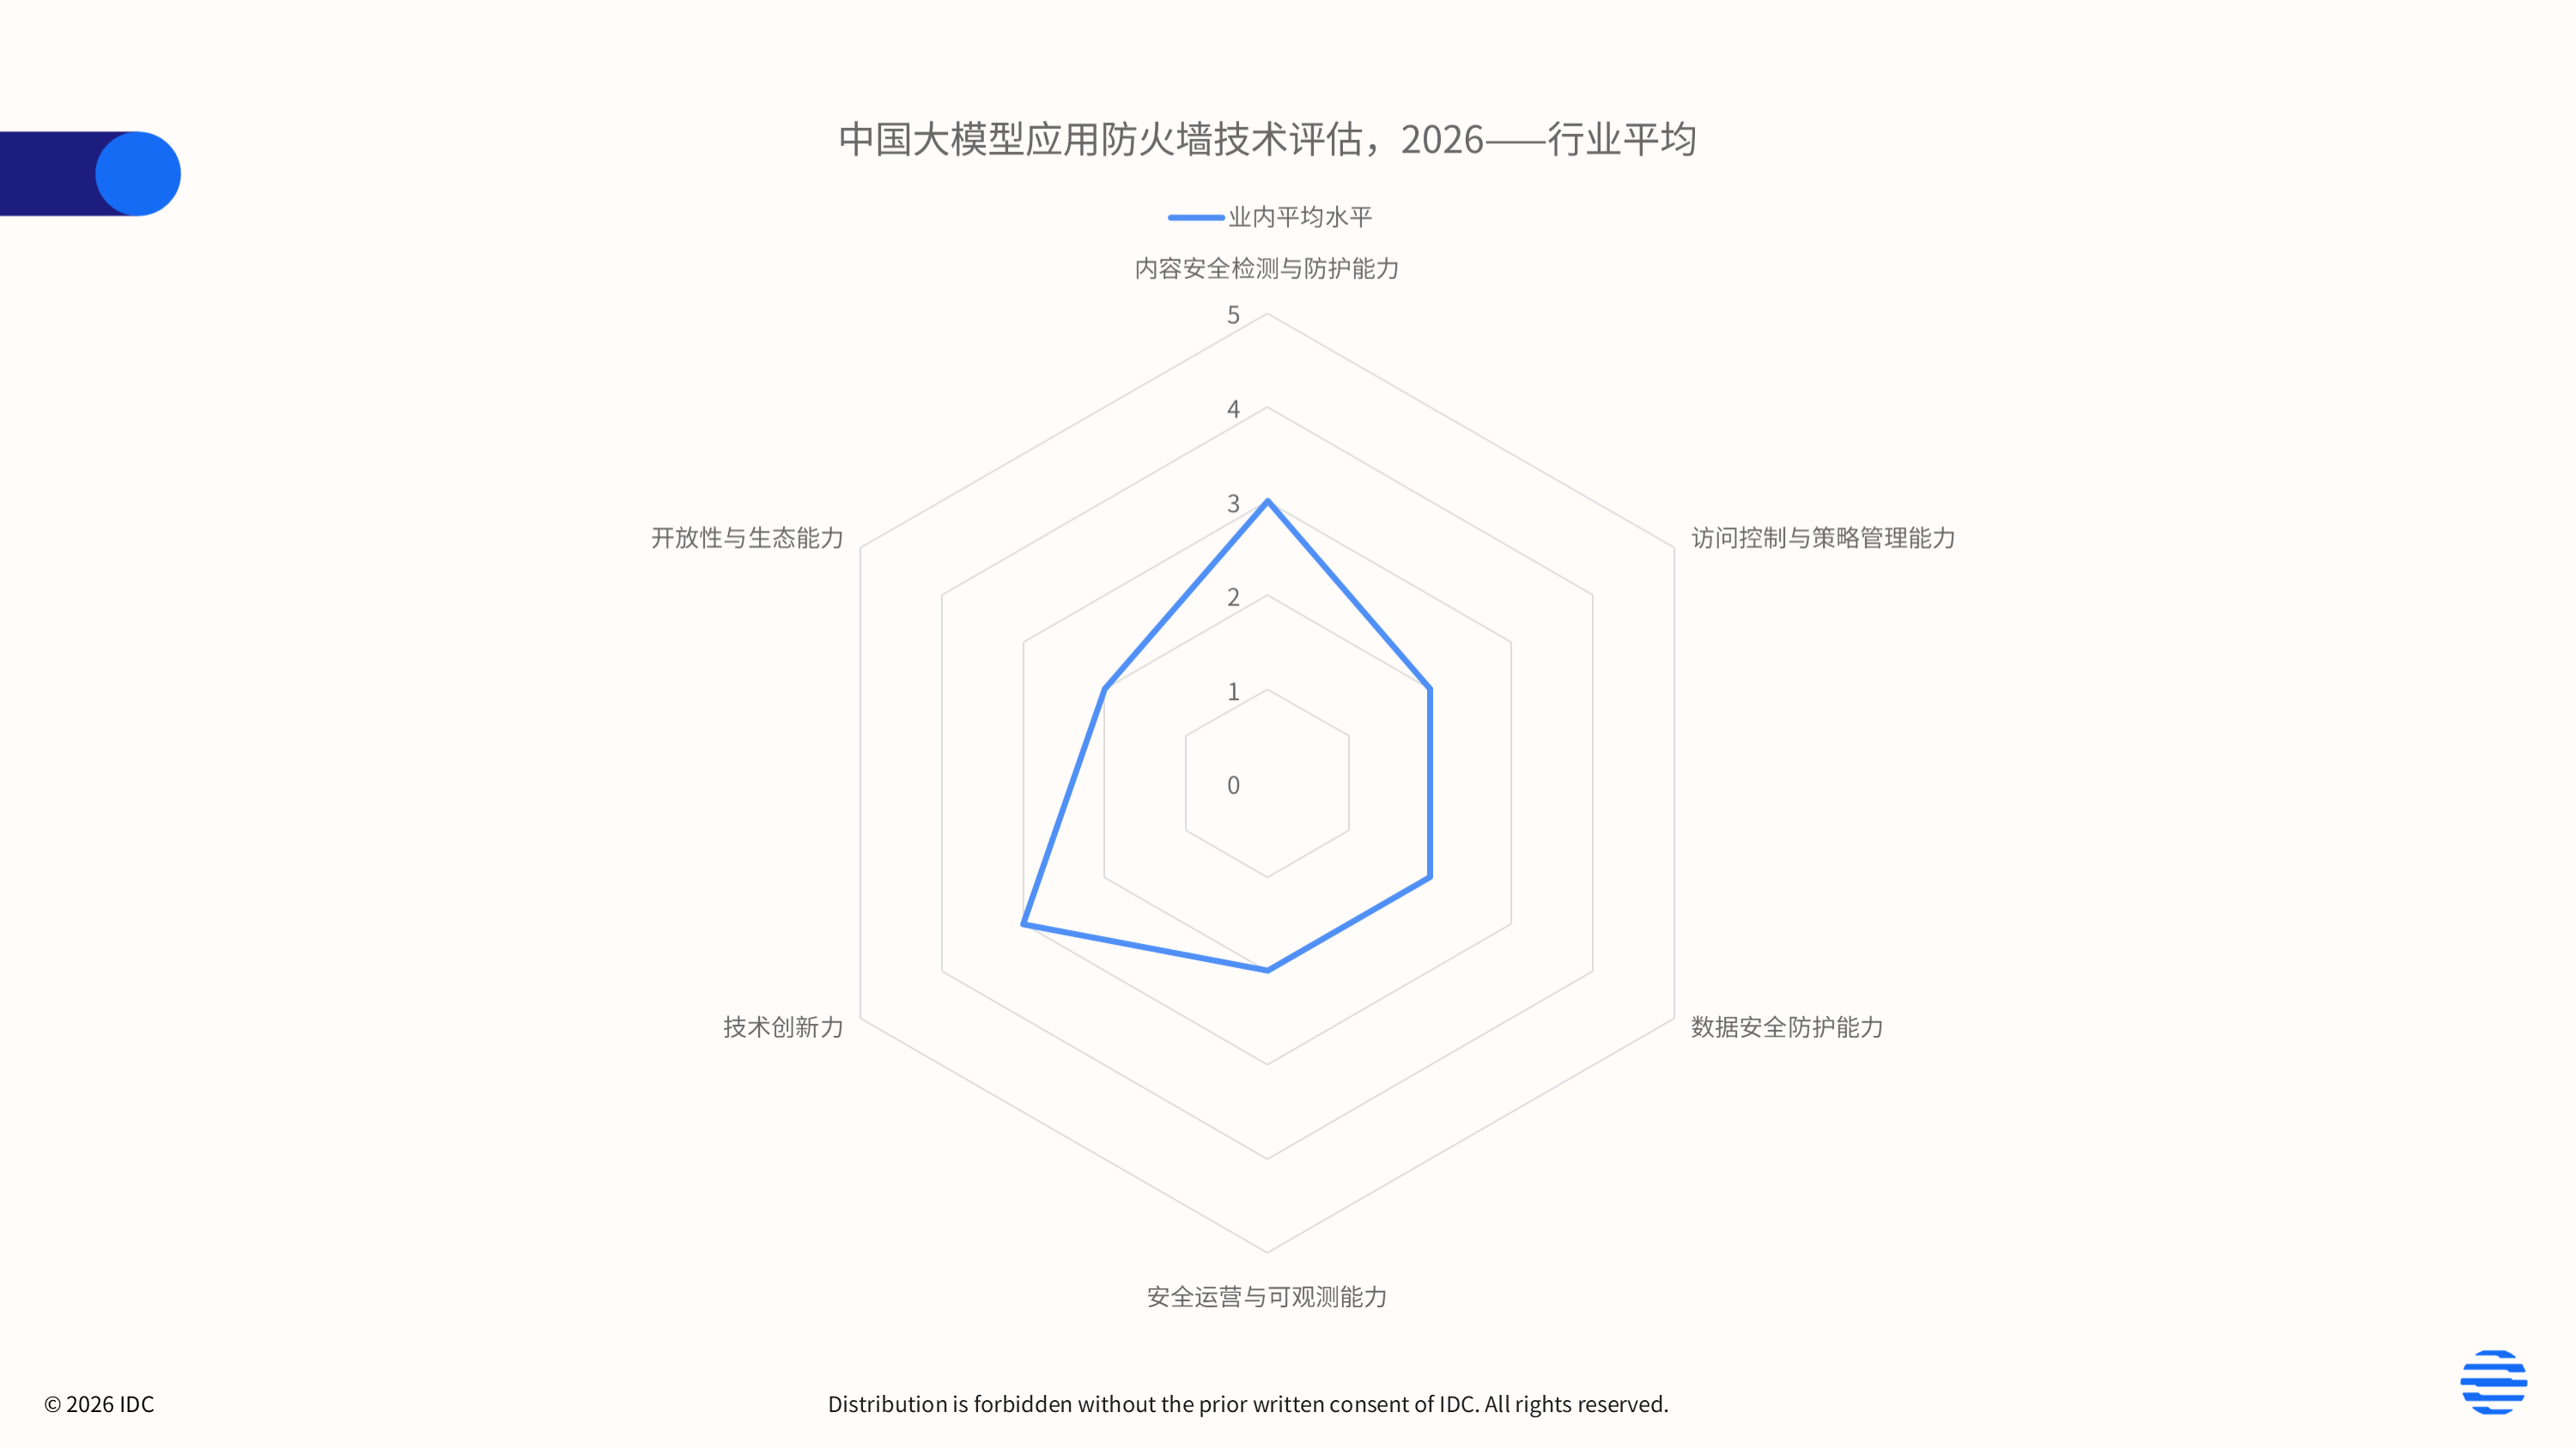
随着生成式AI接入企业核心业务,传统WAF和API网关已经盖不住Prompt攻击、数据泄露这些新风险,但市场上还没有一套统一的评估标准——国际数据公司(IDC)于近日发布首份《中国大模型应用防火墙技术评估,2026》(Doc#CHC53617126,2026年9月)报告,第一次对中国大模型应用防火墙产品技术进行系统性技术评估,报告从大模型应用防火墙产品的内容安全检测与防护能力、访问控制与策略管理能力、数据安全防护能力、安全运营与可观测能力、技术创新力以及开放性与生态能力六大维度入手,对360数字安全集团、安恒信息、阿里巴巴、长亭科技、Fortinet、火山引擎、华为、君同未来、绿盟科技、领信数科、奇安信、启明星辰集团、瑞数信息、天融信、腾讯15家厂商进行了评估,并给出行业平均标准。

IDC基于本次大模型应用防火墙技术评估结果的行业平均标准发现,目前中国大模型应用防火墙产品技术仍处在发展初期,多数产品能力主要聚焦在输入输出防护、内容安全检测、敏感信息识别和防护等基础检测与防护能力上,对于复杂AI应用场景的安全治理能力仍存在诸多不足。

IDC认为,随着生成式AI和智能体进入企业核心业务,大模型应用防火墙正从早期的提示词检测和内容过滤产品,逐步演进为覆盖模型、智能体、数据和运行时的AI原生安全平台。未来,产品将围绕AI驱动防护、全模态安全、统一治理、自适应防御等方向持续演进,成为企业AI基础设施的重要组成部分,产品具体的技术发展趋势如下:

  • AI Native安全架构——从”规则防护”迈向”AI对抗AI”时代:未来,大模型应用防火墙将立足AI Native安全架构,采用”大模型+小模型+规则引擎”的联合决策模式,借助AI技术提升AI安全检测和防护能力。
  • 安全检测和防护能力将从文本扩展至全模态场景:大模型应用防火墙将逐步支持全模态安全检测和防护能力,对文本、图片、PDF、Office 文档、网页、音视频等输入输出内容进行统一安全检测,并结合OCR识别、多模态语义 理解和跨模态关联分析,实现对隐藏Prompt、图片注入、跨模态攻击等风险的精准识别。同时,安全策略也将实现跨模态统一治理,为企业多模态AI应用提供一致的安全保障能力。
  • 行业化、场景化解决方案将成为产品竞争的重要方向:为了应对行业和场景的特殊需求,大模型应用防火墙将逐步向行业化、场景化方向发展,结合行业知识、业务流程和监管要求构建差异化的安全能力。
  • 安全防护与业务可用性的平衡将成为核心竞争力:大模型应用防火墙将从”一刀切”的静态拦截逐步演进为基于风险等级的动态安全治理体系,根据用户身份、业务场景、上下文语义以及风险评分,动态选择阻断、脱敏、重写、告警或人工确认等不同处置策略。同时,通过上下文关联分析、持续学习和策略优化,不断降低误报率和漏报率,在保障安全的同时最大程度提升AI应用的可用性和用户体验。动态的安全治理一方面需要技术服务提供商提供底层技术支撑,另一方面更需要产品服务团队和用户共同开发、共同成长,使产品越用越懂业务、越用越懂安全防护的边界。
  • 向统一安全控制平面快速演进:大模型应用防火墙将逐步突破模型输入输出防护的定位,向覆盖模型、数据、智能体和运行时的统一AI安全控制平台演进,成为企业AI基础设施中的核心安全控制节点。AI安全控制平面(AI Security Control Plane)将统一承担模型接入、安全策略管理、身份认证、访问控制、运行时安全、风险监测、安全审计和可观测等能力,并将智能体运行时安全纳入统一治理体系,实现对Agent身份、工具调用、MCP协议、多智能体协作及运行行为的全生命周期保护。

IDC中国网络安全市场研究经理王一汀表示,当前,大模型应用防火墙技术和市场仍处在发展初期,对于多轮上下文、工具调用、多模型协同等复杂AI应用场景的安全治理能力仍有待提升。未来,随着企业AI应用的规模化落地,大模型应用防火墙将逐步从单一的安全防护组件演进为面向AI应用全生命周期的统一控制平台,融合模型接入管理、身份权限控制、数据安全、智能体安全、风险运营与自动化响应等能力,保障用户AI的全生命周期安全。IDC也将持续关注相关技术和市场的发展情况。

备注:IDC定义的大模型应用防火墙是一种专门针对大语言模型(LLM)应用场景的安全防护技术与产品形态。其作为AI应用的安全边界防护层,部署在用户、应用与大模型交互的输入/输出通道,对请求与响应进行实时检测、过滤和阻断,从而防止恶意提示词注入、越权访问、敏感数据泄露和对抗攻击。

进一步交流

如您希望进一步了解本次评估的详细方法、各厂商能力表现,或探讨大模型应用防火墙在企业AI安全治理中的落地路径,欢迎与IDC中国网络安全市场研究团队联系。我们期待与您就报告内容及行业实践展开更多交流。请点击此处与我们联系。

Sophia Wang, CISSP

Sophia Wang, CISSP - Research Manager

Sophia Wang is a Research Manager in IDC China. She is responsible for the analysis and research of China's cybersecurity market. Her primary focus is on China's cybersecurity appliance and services market and operational technology (OT) security market. Additionally, she…

中国医院资源计划系统(HRP)市场正式从增量普及期迈入存量深化运营新阶段,市场增长动力由全新系统建设转向存量升级、模块扩容与智能化改造。在DRG/DIP支付改革、本土化替代、紧密型县域医共体建设等多重政策共振之下,市场迎来增长机遇,2025年HRP市场规模达到12.6亿元人民币。

国际数据公司(IDC)于近日首次发布了《中国医院资源计划系统市场份额,2025》报告,本次IDC分析了2025年医院资源计划系统市场中领先供应商的市场份额及市场表现,梳理了医院资源计划系统市场发展动态和趋势,可供各级各类医疗机构在选择医院资源计划系统供应商时参考。

报告的核心发现是:HRP市场的增长引擎已经换挡。全新一体化项目的拉动作用减弱,存量升级、下沉增量与技术重构成为三大新动力。这一判断贯穿全文,具体体现在需求分层、技术演进与竞争格局三个层面的变化之中。

需求分层:存量深耕成主线,分层市场释放差异化机会

随着三级医院HRP基础覆盖率达到高位,市场需求正在发生结构性变化。过去依靠大型新建项目拉动市场增长的模式逐步弱化,千万级全新一体化HRP项目数量减少,医院采购重点开始转向既有系统升级、模块扩展、数据治理和运营能力提升,同时向下沉市场扩面。不同层级医疗机构的诉求出现明显分化:

  • 三级医院的采购重点逐步从系统建设转向精细化运营和高质量发展,围绕系统互联互通、内控协同、运营分析和管理决策产生升级需求,ODR运营数据中心、AI智能应用以及功能模块迭代成为重要建设方向。
  • 二级医院及县级医院正在成为市场新的增量来源。在紧密型县域医共体建设政策驱动下,HRP的首次建设需求集中爆发,但该类用户对于预算敏感度较高,更倾向于标准化、轻量化和高性价比的产品与服务模式。
  • 医疗集团和医共体的扩张,则带动集团级统一管理的需求。多院区财务管理、集中采购、财务合并和经营数据汇总等需求不断增加。

整体来看,三级医院的存量升级迭代是稳固市场基本盘、挖掘存量价值的核心;而二级和县级医院、医共体医疗集团、民营医疗机构的新增建设需求,为行业增长带来了空间。2025年,存量深挖与增量拓展双向并行,共同构成HRP市场增长的两大核心来源。

技术演进:HRP向一体化、智能化、数据驱动的管理平台演进

2025年成为HRP行业技术变革的关键拐点,AI大模型规模化商用、本土化改造持续推进,一体化架构迭代升级,ODR运营数据中心价值持续放大,多重技术要素共同推动HRP从传统的业务管理系统向更加智能化、数据驱动的管理平台演进。

随着大模型部署成本下降和医疗场景适配能力提升,头部厂商纷纷搭建医疗运营专属AI能力中台,打造医疗垂直智能体,深度嵌入成本核算、财务审核、医保对账、发票稽核等业务场景,并将智能体与HRP系统融合,由此推动HRP从记录和管理业务的系统,逐步升级为可以理解业务、分析业务并参与业务执行的智能化助手。

一体化架构逐步成为HRP产品演进的重要方向。相比传统多系统拼接和接口集成模式,原生一体化架构能够进一步减少系统之间的数据割裂,并通过事件驱动、HTAP等技术增强业务协同和实时分析能力。与此同时,ODR运营数据中心的重要性进一步提升,其角色也从单纯的数据汇总平台向覆盖数据治理、统一标准和运营分析的核心数据底座演进。

竞争格局:HRP市场向头部集中,ODR 运营大数据成为核心增长引擎

随着市场进入存量竞争阶段,HRP行业竞争格局也在发生变化。目前市场参与者分化为三大类型:综合型ERP厂商、医疗信息化厂商、HRP垂直类厂商,不同厂商在AI能力、本土化适配、一体化架构、ODR数据中台、服务网络、行业场景积累上各有优劣,共同抢占市场份额。

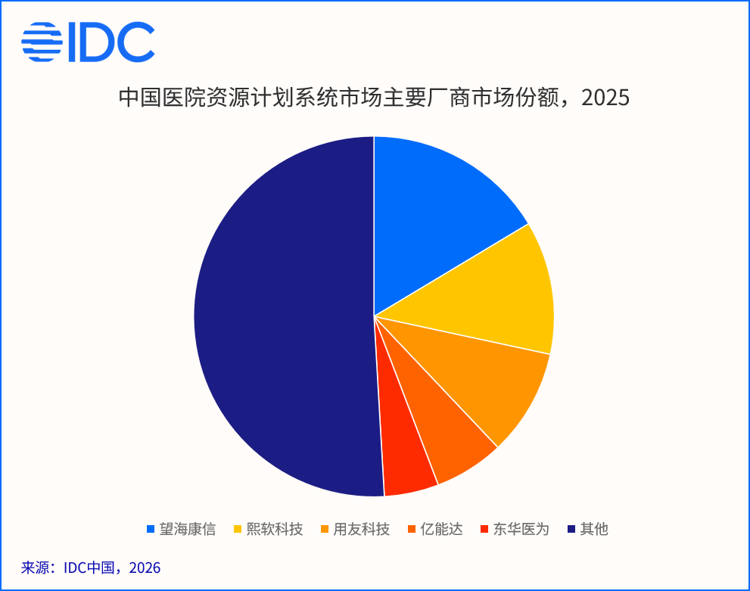
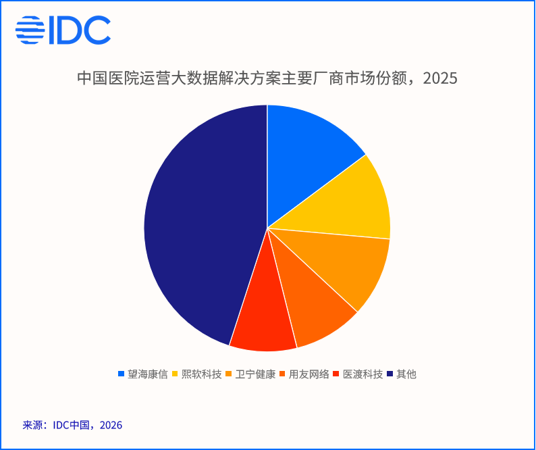
2025年中国资源计划系统市场份额前五的厂商合计占比49.1%。在医院IT预算整体趋紧的背景下,头部厂商依托规模化的客户基础、成熟产品积累和服务网络,继而通过存量客户持续升级形成相对稳定的业务来源,取得了较高份额。其中,望海康信深耕HRP市场二十余年,其产品和品牌受到市场广泛认可,位列市场首位;同时,熙软科技、用友网络在HRP市场积累了稳定的客户资源,从而分列二、三。

HRP市场竞争的边界也正在向运营大数据领域延伸。随着医院管理从财务核算向DRG/DIP成本管控、绩效管理、资源效率分析等全域运营管理升级,运营大数据逐渐成为厂商的重要的业务方向。长期深耕HRP的厂商在业财融合、成本核算、绩效模型和运营管理场景方面积累更深,因此在运营大数据市场具备较强的先发优势。从市场格局来看,2025年运营大数据解决方案市场前五名的厂商合计占比为55%。市场仍呈现较明显的垂直化特征,基于其在HRP的业务经验和技术积累,望海康信在这一市场也占据了领先地位,而熙软科技和卫宁健康的运营大数据业务在近年来也获取了一定的市场份额。

未来市场竞争从单一产品功能对比,转向“AI技术平台+行业Know how+服务网络+生态整合”的综合实力较量。厂商能否在输出可量化价值的AI落地场景、高效完成本地化全栈适配交付、夯实ODR数据中台底座的同时,具备生态整合、资源协同能力,综合解决医院面临的实际经营问题,将是厂商拉开竞争差距的核心。

IDC中国高级市场分析师林红表示,2025年国内医院资源计划HRP行业整体保持小幅稳步增长,医院端需求升维,从财务、物资管理系统的基础建设阶段,转向DRG/DIP成本管控、集团医共体统一运营、全院运营数据治理、AI智能等模块及功能的建设阶段,为行业中长期增长打开空间。在未来竞争中,市场竞争转向AI运营智能体、全栈本土化替换、集团化多院区协同,以及专业化技术和咨询服务的综合能力比拼。未来一阶段,市场资源将持续向具备完整产品矩阵、全链路数智服务能力的头部厂商集中。

进一步交流

如希望就HRP市场定义、厂商份额数据、AI智能体与ODR数据中台的技术路径,以及医院采购评估框架进一步交流,欢迎与我们联系。IDC将持续跟踪中国医院资源计划系统市场的发展动态,为医疗机构选型与厂商策略提供参考。请点击此处与我们联系。

Erin Lin

Erin Lin - Senior Market Analyst

Erin Lin serves as a senior market analyst of the IDC China Health Insights group. She is responsible for conducting research and analysis about the health industry for both domestic and regional markets. She is also involved in consulting and…

国际数据公司(IDC)最新发布的全球人形机器人跟踪报告显示,2026上半年,全球人形机器人出货量接近2.5万台,同比增长432.1%,产业发展进一步从技术验证向商业化应用探索阶段迈进。应用场景持续扩展,加速向工业制造、零售、交通物流、休闲旅游及家庭消费延伸;与此同时,行业竞争也从本体性能逐步转向具身智能综合能力。IDC预计,2030年全球人形机器人出货量将超过75万台,市场将进入规模化应用加速发展阶段。

全球人形机器人市场延续爆发式增长,2030年有望超75万台

2026年以来,全球人形机器人市场延续高速增长态势,产业发展进一步从技术验证迈向商业化应用探索。IDC数据显示,2026年上半年,全球人形机器人出货量近2.5万台,同比增长432.1%;市场规模超过7.4亿美元,同比增长322.7%。

市场高速增长的同时,人形机器人产业的供需两端也正在发生积极变化:一方面,工业、物流等应用探索持续加速,头部厂商不断扩充生产能力;另一方面,中国市场开始出现面向个人消费者的小型人形机器人,家庭及个人市场逐步成为新的潜在增长空间。此外,具身智能大模型快速迭代,机器人对复杂环境的理解、决策和任务执行能力持续提升,为人形机器人拓展更多应用场景提供技术支撑。

基于供给能力持续提升、应用场景加速拓展以及消费级市场逐步打开,IDC上调了全球人形机器人长期市场预测,预计2030年全球人形机器人出货量将超75万台左右,较此前预测上调约50%。IDC认为,未来全球人形机器人市场将逐步形成工业应用、商业服务与消费市场多元驱动的增长格局,市场也将从“技术可行”进一步迈向“规模化应用与商业价值验证”。

中国成为全球人形机器人市场增长的重要引擎

IDC数据显示,2026年上半年,中国人形机器人市场保持快速增长,出货量超1.9万台,同比增长426.3%,占全球市场比重约77.9%,成为全球人形机器人市场增长的重要驱动力。

中国市场的快速发展,一方面得益于政策持续推动。2026年以来,地方政府、产业园区及国有企业持续加大对人形机器人产业的支持力度,并通过建设创新平台、发布应用场景和推进采购部署,加速人形机器人从技术研发向实际应用落地。

另一方面,中国具备较为完整的人形机器人产业链和活跃的厂商生态。整机厂商、零部件企业、AI模型企业及系统集成商加速协同,推动机器人核心零部件、整机制造和智能化能力持续迭代,产品成本和量产效率不断改善。

与此同时,中国厂商正在成为全球人形机器人市场增长的重要力量。2026年上半年,中国厂商出货量占全球市场超95%,多家中国厂商进入全球出货量领先阵营,头部厂商在产品迭代、量产交付和应用落地方面均保持较快推进。

从市场发展路径来看,中国正在形成“政策推动、产业协同与应用牵引”共同驱动的市场发展模式。随着汽车、3C、物流、能源等行业应用持续推进,中国有望继续保持全球人形机器人市场的重要增长地位,并成为推动全球产业规模化发展的关键市场。

应用场景持续扩展,人形机器人加速进入多行业与家庭消费市场

随着人形机器人产品成熟度提升和应用探索持续深入,市场应用边界正在不断拓展。2026上半年,科研教育、表演展示、政府(数采中心)等应用场景合计出货量占比已由2025年全年的83.8%下降至69%,应用结构进一步多元化。其中,科研教育场景持续下沉,从高校科研逐步向职业院校、中小学人工智能教育延伸;表演展示类应用占比有所下降;政府数采中心建设仍是当前重要出货方向。

与此同时,人形机器人开始加速向工业制造(汽车制造、高科技与电子、其他工业制造、航空航天等)、零售、交通物流、休闲旅游等更多行业延伸,厂商与行业用户持续推进场景验证和商业化应用探索。

工业制造是当前人形机器人应用探索的重要方向。汽车制造、高科技与电子及其他工业制造等行业具有较明确的智能化需求和半结构化作业环境,为人形机器人进入真实生产流程提供了较多落地机会。智元机器人AGIBOT、优必选Ubtech、银河通用Galbot等厂商重点布局工业领域。

与此同时,零售、交通物流、休闲旅游等服务行业开始出现更多应用探索,人形机器人正在从进一步向服务型工作场景延伸。

值得关注的是,家庭消费市场也开始出现实际出货。厂商推出小尺寸、低成本人形机器人,并通过电商等渠道触达个人消费者,提供儿童教育、个人陪伴等功能。随着2026下半年个人陪伴机器人进一步拉开序幕,消费级产品有望推动人形机器人的用户群体从企业和机构向个人消费者扩展。

整体来看,人形机器人正从少数行业的技术验证,逐步进入更多行业和终端消费场景,应用范围的持续扩张正在成为推动市场规模增长的重要因素,也进一步拓宽了人形机器人的市场边界。

具身智能技术加速演进,厂商竞争从本体向智能化能力延伸

人形机器人正在进入从“硬件能力竞争”向“具身智能综合能力竞争”转变的关键阶段。随着大模型、世界模型、视觉语言动作模型(VLA)以及机器人数据闭环技术快速发展,行业竞争重点正从机器人结构设计、运动性能和硬件参数,逐步转向机器人对物理世界的理解、任务规划、操作执行和持续学习等综合能力。

从技术发展来看,人形机器人的具身智能能力并非单一模型能力,而是由多个维度共同构成,主要包括:

  • 认知智能(Cognitive Intelligence): 物理世界感知、理解、推理及任务规划能力;
  • 运动智能(Motion Intelligence): 运动生成、全身协调、动态移动及复杂环境适应能力;
  • 操作智能(Manipulation Intelligence): 感知与动作闭环、灵巧操作及工具使用能力;
  • 交互智能(Interaction Intelligence): 人机交互、环境交互及多智能体协同能力;
  • 数据智能(Data Intelligence): 真实采集数据、仿真数据、数据治理及持续学习能力;
  • AI工程能力(AI Engineering): 模型部署、软硬件协同及AI系统工程化能力;
  • AI生态(AI Ecosystem): 模型、数据、开发工具、硬件及应用合作伙伴生态;
  • AI部署成熟度(AI Deployment Maturity): 从实验室验证到真实场景部署、持续运营及规模化应用的能力。

随着VLA、世界模型等技术持续演进,上述能力正在加速融合。厂商也开始从单一技术突破,逐步构建覆盖模型、数据、工程和应用的完整技术体系,推动机器人从执行预设程序向理解环境、自主规划和完成复杂任务演进。

当前,不同厂商在具身智能技术路线和能力建设积累上呈现差异化发展,部分厂商更加重视基础模型与认知能力,部分厂商强化运动控制智能,也有厂商围绕数据闭环、AI工程化和实际部署持续投入。但随着技术体系逐步成熟,单一维度的能力优势将难以形成长期竞争壁垒,厂商需要逐步补齐认知、运动、操作、交互、数据、AI工程、生态及部署等多维能力。未来,人形机器人厂商的竞争将从当前的差异化技术路线,逐步走向具身智能多维综合能力与规模化落地能力的全面竞争。

IDC中国研究经理李君兰认为,整体来看,2026 年上半年全球人形机器人市场延续高速增长态势,产业正从技术验证进一步迈向商业化应用探索。中国凭借政策推动、产业协同与应用牵引,成为全球市场增长的重要引擎;应用场景从科研教育、表演展示向工业制造、零售、交通物流、休闲旅游及家庭消费持续延伸;厂商竞争也从本体性能逐步转向具身智能综合能力。随着具身智能大模型快速迭代、供应链成熟与成本持续改善,人形机器人有望在更多真实场景中完成商业价值验证,并在 2030 年前后进入规模化应用加速发展阶段。未来,谁能更快打通“技术—数据—工程—场景”的闭环,谁就更有机会在下一阶段竞争中占据主动。

进一步交流

以上为Worldwide Annual Humanoid Robotics Tracker报告核心数据洞察,机器人产品及行业分类及定义请参考《IDC’s Worldwide Annual Humanoid Robotics Tracker Taxonomy, 2026》。如需了解细分市场完整数据、厂商格局等详情,欢迎与IDC团队联系。请点击此处与我们联系。

Lily Li

Lily Li - Research Manager

Lily is the Research Manager for China Robotics and Embodied Intelligence, specializing in market research on embodied intelligent robots. She has long focused on the development trends of China’s embodied intelligence robotics industry, systematically studying the evolution of robot hardware,…