
Resource Regions: China
IDC近期的企业用户调研和交流表明,企业建设和应用智能体时主要面临两个难题:哪些业务场景值得优先投入?项目建成后能否取得可验证的业务成效?
围绕这些问题,IDC通过中国企业级Agent最佳实践与案例精选(ROI)视角这本报告,对中国企业Agent的应用案例进行了深入研究,案例覆盖金融、制造、港口、建筑、贸易、零售、能源、医药和城市治理等场景或行业。报告重点关注Agent进入了哪些业务,企业采用了怎样的实践路径,以及项目上线后的投入和效果如何评估。
同时,我们也通过以下四方面的深入观察,洞悉项目建设和运行过程中出现的数据、知识、业务规则、流程与组织协作变化,以及这些积累对后续Agent建设的影响。
一、ROI难以量化已成为企业Agent规模化的首要问题
IDC中国企业智能体调研显示,52.0%的受访企业将ROI难以量化列为智能体规模化落地的最大挑战,远高于其它影响因素:模型能力尚未达到业务要求、Agent基础设施不成熟、人才与技能不足占以及组织内部的变革阻力。
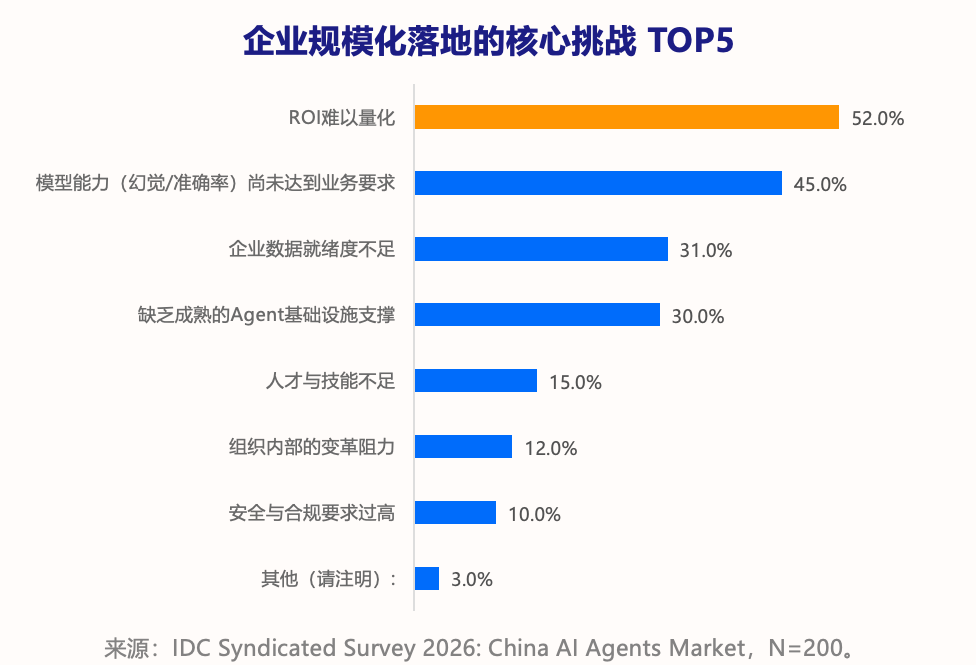
在AI落地初期,部分企业基于推广普及AI的需求一般会更关注覆盖率、使用量和员工采用情况。另外当前部分企业主要落地的知识库问答或简单Workflow的智能体通常任务相对简单,模型调用、系统改造和持续运营投入有限,成本压力暂时不大。
但在复杂任务场景中,Agent则需要反复调用模型和工具,执行链路更长,多Agent模式下还会增加模型调用和系统交互频次,运行成本可能迅速上升。尤其是当前基于Harness架构、具备自主规划循环能力的Agent,在部分场景中的运行成本甚至可能超出企业可以承受的范围。
在涉及到业务和生产流程的高价值场景中,企业往往还需要数据治理、系统连接、权限与审计设计、业务规则整理和流程重构等基础能力建设。这些工作往往需要业务专家、IT团队和FDE长期参与,人力投入通常较高。
而在Agent带来的收益方面,往往又是分散在多个部门。企业如果缺少持续的业务数据监控机制,还需要跨部门统一指标口径、价值归属和成本分摊方式,收益核算会变得十分复杂,不亚于一次组织重构。以客服Agent为例,它可能减少坐席工时、提高一次解决率、缩短投诉周期、改善客户满意度,同时能够将新的问题和解决方法沉淀到企业知识库。经营分析Agent则可能缩短取数时间、统一指标口径、减少分析遗漏,并帮助业务人员更早发现库存、回款或客户流失风险。这些收益由客服、业务、数据、财务和风险管理等不同部门获得,价值兑现时间和衡量标准也有较大差异,难以核算清楚。
但即便当下Agent建设的ROI难以算清,企业也很难绕开这一关键指标。企业最终是要对利润和经营结果负责,Agent作为企业投入的项目同样需要说明这些成本投入能够为企业带来什
二、企业如何判断Agent项目是否值得持续投入
IDC在智能体的企业价值研究中也专门提到了要从战略匹配、用例优先级、价值映射、扩展成本、风险校正和持续优化等方面讨论Agent价值管理(《Agentic AI Business Value Maximization Framework: A Practical Guide for IT Leaders to Unlock Business Value from Agentic AI》)。
结合企业实践,可以用一条公式、两本账和三层观察来理解和应用这套方法,能够兼顾财务核算的严谨性和长期能力建设的观察需求。
- 一条公式:把投入与回报算清楚
场景ROI=(年度可量化收益-年度TCO)÷年度TCO×100%
(注:公式中的年度TCO除了软件和模型费用,也应包含业务数据和知识的建设、相关系统的改造,业务、IT和实施团队长期参与迭代的投入。)
其中,年度可量化收益通常来自三类,第一类是降本,包括节省工时对应的综合人力成本、减少的外包支出和运营费用;第二类是增收,可以根据转化率增量、客单价、有效触达量或新增产能估算;第三类是风险规避,可以根据风险敞口、原始发生概率和Agent介入后风险发生概率的下降幅度,估算预期损失的减少额。这些收益都需要通过上线前后的业务基线计算增量,企业需要提前记录业务量、处理时间和人力投入,才能在智能体应用上线后形成可比较的数据。
- 两本账:同时记录当期业务收益和长期能力资产
第一本是业务账,回答项目在当前周期产生了什么结果。处理时间缩短了多少,人工投入下降了多少,准确率、自动化率、客户转化率、风险发现率和业务采纳率发生了什么变化,这些指标关系到项目是否继续运行、相关Agent是否向更多部门推广,以及下一轮的投入预算。
第二本是能力账,观察企业的数据、知识、系统、人员和治理方式能否支撑Agent稳定参与实际业务,以及AI Ready与Agent Ready能力是否得到提升。这些变化会影响后续Agent建设的速度、应用范围和运行质量,也会改变企业未来的组织运行方式。
- 三层观察:不同的层级需要关注不同的价值结果
企业不同层级关注的Agent价值结果有所不同,主要分为三层:
- 场景层关注单项任务是否值得继续运行,比较投入与处理效率、质量、增长或风险控制结果。
- 部门层关注Agent是否改善团队整体产能与业务表现,以及收益能否覆盖部门承担的持续成本。
- 组织层关注跨部门复用、整体能效、治理体系和人员能力,评估Agent对企业运行方式产生的长期影响。
三、哪些Agent场景已经取得可验证的业务成效
本次案例研究覆盖的相关案例主要从两个维度展开研究:一是Agent在企业中落地了哪些业务场景,建设的方案和依赖的基础条件;二是项目运行后取得了哪些效果,以及企业是如何计算ROI的。(注:不同项目的场景和环境并不相同,相关统计数据不适用于跨案例对比。)
- 规则明确的重复流程最容易形成可量化结果
在案例研究中我们发现,很多业务工作流中传统需要大量人工处理重复操作的场景是最容易体现项目效果的。
例如在腾讯云与找钢网的案例中,其将Agent用于询价、报价和采购比价,原来需要近一小时完成的比价工作缩短到几分钟,报价效率也提升了10-20倍。来也科技帮助某电子元器件分销商处理订单,订单处理团队从约20人减少到1人,只需要负责监管和异常复核工作就能够完成大量的订单处理工作。在金智维与国盛证券的案例中,他们将证券运维中的CMDB查询接入工单和自动处置流程,把查询时间从数天或缩短到秒级。得帆与中国弹簧把计划物流、采购、排产和质量整改等业务流程整理为Skills,并连接企业业务系统帮助员工处理业务任务,实现整体效率70%—80%的提升。
- 数据检索和分析类场景任务能够显著提效
在数据分析方面智能体也在多家企业中展现出了业务价值,例如某全球医药企业原本需要排期2至5天完成报表查询和分析工作,采用神州数码的方案后缩短到分钟级。汉得帮助中亿丰建设了知识问答、经营分析和客商风险预警等问答和数据分析的能力,智能问数从小时级响应缩短至分钟级。迈富时为某全球美妆集团建设数据分析Agent,将经营决策周期从5天缩短到1天之内,支撑集团实现了更敏捷的经营管理能力。
- 营销和客服场景Agent已经带来了显著的业务回报
在销售和客户经营场景中,蓝凌与加福加德通过Agent将行业情报、客户资料、话术和配方知识实时提供给销售人员,可以在客户现场实时完成响应,并将日均有效触客量提升30%以上。蚂蚁数科与杭州银行案例中基于多个Agent处理客户洞察、产品分析和营销策略,项目测算显示,策略生成时间从天级缩短到分钟级。火山引擎与来伊份上线了预测补货、智能导购和AI客服等能力,其AI购物助手的下单转化率能够提升190%,AI客服已经可以独立回答约70%的咨询。
- 基于专业模型和算法的Agent在专业场景也有显著效果
百度伐谋使用Agent持续优化青岛港的配载算法,项目统计显示,算法迭代周期缩短50%以上,从数周缩短到小时级。商汤大装置的方案支持上海市规划和自然资源局通过自然语言调用地图和空间数据,处理城市治理任务,已经覆盖50多个核心场景,业务处理时长缩短60%,人均产出效率提升70%。
- 在组织运营场景Agent也能带来直接的产出提升
昆仑数智数字化咨询中心用Agent帮助完成AI组织变革,先以标准工单记录任务、责任与交付,再用任务督办、方案共创、消息监控、会议纪要和知识检索Agent智能化自动化的协助处理日常工作。部门平均任务响应时间从24小时缩短到4小时;人员规模缩减的同时,营业收入增长30%。
四、案例企业中Agent落地的最佳实践
综合案例研究,企业Agent的落地过程可以概括为一个业务价值闭环。Agent位于企业现有业务系统之上,负责协调判断与执行:先读取业务状态和任务输入,结合企业数据、知识与规则形成判断,再调用工具和系统完成业务动作,而执行结果、异常情况和人工反馈会被记录下来,继续用于更新知识、规则和评测依据,形成“感知—分析—执行—沉淀”的持续循环。
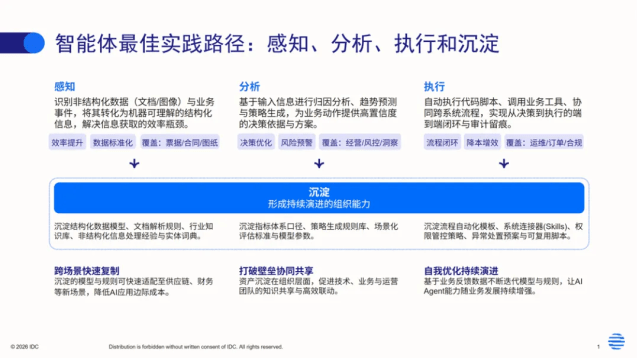
Source:中国企业级Agent最佳实践与案例精选(ROI视角)
- 优先选择结果可以验证的业务问题
期望短期把业务账算明白的企业,可以优先从业务量稳定、结果可以验证、责任人明确的业务场景开始,而能力账的建设投入则应该拉长ROI的观察周期,例如来伊份在企业实践中就分别为经营项目和战略项目设置了不同观察周期。
- 持续完善数据、知识和业务规则
专业Agent依赖企业对业务数据和知识的长期治理,智能体依赖的数据、知识和业务规则需要在实际使用中不断校正,才能确保其在业务场景中能够持续稳定运行。
- 业务人员需参与任务定义和结果验证
业务人员最清楚任务是否合理、结果能否使用,也最早发现Agent在真实工作中的偏差。例如得帆和中国弹簧的案例中,就由中国弹簧的业务人员参与提供了具体的Agent业务定义和测试样例,并完整参与了结果验证,这类做法能够确保Agent能够更符合业务需求。
- 把评估、治理和改进纳入日常运营
Agent上线后的评估和治理也是构成业务价值闭环的关键环节,企业需要根据真实运行数据发现偏差和风险,找出需要调整的环节,并持续更新迭代智能体以满足实际的业务需求。
更多内容请关注IDC报告:
中国企业级Agent最佳实践与案例精选(投资回报率视角)——从场景落地方法到业务价值。(Doc#CHC 54811526,2026年8月)
如果您希望了解人工智能相关的研究或开展进一步交流,欢迎点击 联系我们!
Zhenya Sun - Research Manager
Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets…
从扫地、割草到擦窗、泳池,家用清洁机器人正在从“单一爆品”走向“全场景清洁生态”。国际数据公司(IDC)最新追踪报告数据显示,2026 年第二季度,全球家用清洁机器人市场出货约 1120 .5万台,同比增长 21.5%。其中扫地机器人市场出货 788.5 万台,头部厂商集中度持续攀升。经历一季度 36.6% 的高增长后,二季度市场增速回归常态,但结构性分化进一步加剧:扫地机头部三强垄断格局固化,割草机器人延续高增,泳池机器人进入传统旺季。
本文以 IDC 最新追踪报告为依据,深度剖析扫地、割草、擦窗、泳池机器人细分市场的关键节点,助力行业伙伴制定科学可行的发展战略。
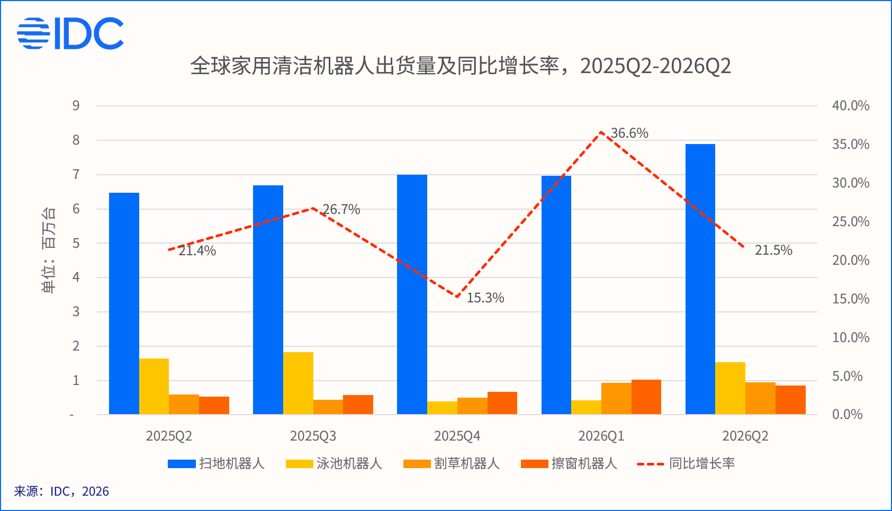
扫地机器人
2026 年第二季度,全球扫地机器人市场出货 788.5 万台,销额达38.9 亿美元。市场集中度显著提升:前五大厂商合计占据 75% 的出货量份额和 82.0% 的销额份额。二季度欧洲市场持续引领增长,出货量同比增长64%,其中800美金(不含税)以上的高端机型出货占到欧洲市场的16.6%,在春促期间头部品牌大批量本地仓备货,低价品牌成本承压加速出局。欧洲市场终端机型降价促销,旗舰机型加速放量。
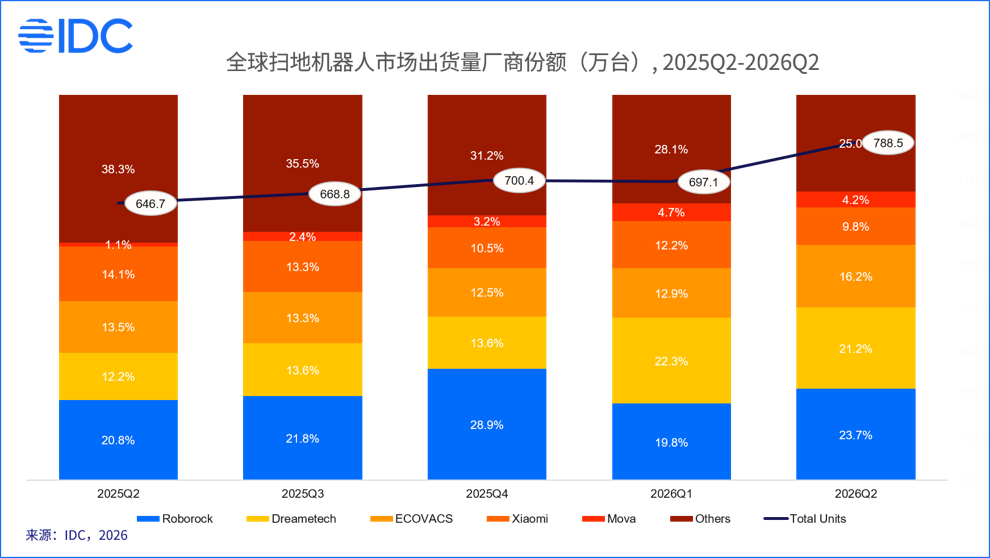
IDC 洞察:全球扫地机器人市场已经进入 “头部固化、尾部出清” 的阶段。头部商凭借技术研发、品牌溢价和全球化运营能力,持续拉大与中尾部品牌的差距,高端市场的利润和话语权进一步向头部集中。对于中尾部品牌而言,单纯依靠价格竞争已难以突围,必须在细分场景、差异化技术或特定区域市场找到生存空间。二季度全球扫地机器人平均售价约 4943美金(不含税),同比上涨7.9%,高端化趋势仍在延续,行业产品迭代逻辑告别同质化参数比拼,转向聚焦家庭真实深度清洁体验,平板、圆盘、滚筒等多类硬件方案同步演进、多元并行。
割草机器人
2026 年第二季度,割草机器人延续高景气态势,出货93.9万台,同比增长59.7%,保持高速增长。无边界机型已成为市场绝对主流,出货占比持续提升至84.2%。
IDC 洞察: 割草机器人的增长逻辑仍由供给端主导。头部国产品牌凭借从激光雷达、驱动电机、动力电池到整机代工的全链条国产化配套,在成本管控与交付周期上建立显著优势;与此同时,传统清洁龙头加速入局,推动行业格局快速出清,中小尾部品牌生存空间持续收窄。需求端,二季度欧洲及北美草坪进入生长旺季,季节性爆发特征显著;国产头部厂商今年以来持续加码北美线下渠道布局,市场起量迅速。价格端,全球割草机器人平均单价环比下探至 1,431 美元,国产供应链成本优化成效持续释放。
擦窗机器人
二季度全球擦窗机器人出货约 84.7 万台,同比增长59.8%,延续一季度的高增长态势。尽管二季度缺少一季度 “春节除尘” 的季节性拉动,但海外市场开拓和产品性能升级持续驱动需求增长。伴随行业规范落地、国标正式推行,市场资源与份额加速向头部品牌聚拢,全年赛道有望延续高增长态势。
IDC洞察:无线化、智能喷水、边角清洁等技术升级显著改善产品体验;欧美等市场的大面积玻璃、高层住宅及人工清洁成本进一步强化需求,同时中国品牌凭借成熟供应链和快速产品迭代加速全球渠道铺设,使擦窗机器人从小众尝鲜品类逐步走向大众化。
泳池机器人
二季度为泳池机器人传统旺季,全球出货约 153.3 万台,同比下滑6.3%。在地下泳池清洁机器人中,无缆产品占比持续提升至61.6%。高基数下换机周期拉长叠加欧美渠道去库存,中国品牌加速进入带来的价格竞争,使2026年Q2海外泳池机器人市场短期承压。
IDC洞察:疫情期间需求集中释放形成的高基数,正推动部分成熟市场步入存量换机周期;叠加欧美渠道去库存与住宅市场偏弱,短期出货端承压显著。供给端,中国品牌加速入局欧美市场,以无线化产品和高性价比策略加剧价格与份额争夺,传统品牌持续承压。二季度的小幅下滑本质上是成熟市场周期性调整与品牌格局重构的叠加结果,而非泳池机器人长期需求的根本性衰退。
IDC总结与展望
头部品牌不再只争夺扫地机器人这一单一市场,而是开始同时布局扫地、割草、擦窗、泳池等多个品类,争夺家庭清洁市场的整体份额。在这一过程中,行业竞争逻辑正在发生三个层面的转变:从卖硬件转向卖体验,从产品出海转向本地化经营,从打造单品爆款转向多品类协同。简而言之,家用清洁机器人正在从“单品爆款”走向“全场景生态”,竞争规则也随之改写。
第一,从卖硬件转向卖体验。
随着AI导航和具身智能技术不断成熟,机器人会越来越“聪明”,能够自己学习家庭环境、规划清洁路线,并根据用户需求做出调整。因此,未来产品之间的差距不只是硬件配置,更取决于软件算法、AI能力以及长期积累的数据。
第二,从产品出海转向本地化经营。
中国品牌出海正在从“把产品卖出去”,逐步转向“在当地扎下来”。除了发挥中国供应链的成本优势,头部品牌正在海外加快建设前置仓、线下门店和售后服务网络,并加强本地团队和渠道建设。未来,海外市场的竞争不只是产品竞争,更是物流、服务、渠道和品牌的综合竞争,率先完成本地化布局的企业,有望建立更强的长期竞争壁垒。
第三,从打造单品爆款转向多品类协同。
同时布局多个清洁品类,可以共享研发、供应链和销售渠道,降低整体成本;另一方面,也可以为消费者提供从室内到室外的“一站式家庭清洁方案”,提高客单价和用户复购。未来清洁机器人不再是孤立的家电,而会逐渐与门锁、摄像头、空调、音箱等智能家居设备连接,并与其他清洁机器人形成协同,为家庭提供更完整的智能服务
进一步交流
如需了解更多IDC相关研究或进一步与我们沟通,欢迎与 IDC 联系,我们将安排专人与您对接,为您提供定制化的市场洞察与咨询服务。请点击此处与我们联系。
Claire Zhao - Research Manager
Claire Zhao is a Research Manager for Client System Research of IDC China. She is responsible for conducting research on the augmented reality (AR)/virtual reality (VR) market, and vertical analysis for the PC market. She started working for IDC China as…
2026年,Agentic AI 已全面进入生产环境。然而,早期部署者正面临一个普遍且棘手的现象:活跃智能体数量平稳增长,而月度Token消耗与基础设施成本却出现数倍乃至数十倍的剧烈波动。单纯关注Agent数量已无法解释成本曲线的陡峭程度。本文基于IDC《Worldwide Agentic AI Adoption Guide》数据,从算力消耗结构、部署形态演进与行业渗透路径三个维度,给出2026-2030年的关键判断。
本文的核心结论:未来五年,企业智能体的竞争将从“数量战”转向“质量与路径之争”。真正的竞争优势将来自三大转向:从关注部署数量转向关注 Token 资源的实际承载效率;从套用全球模式转向拥抱“自定义配置+独立智能体”的中国特色路径;从一刀切部署转向结合行业基因的差异化布局。
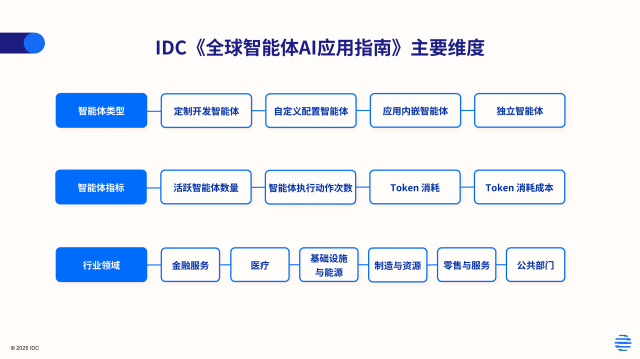
IDC《全球智能体 AI 应用指南》呈现了全球智能体AI的最新应用机遇与发展趋势,覆盖六大行业领域、四大智能体部署类型,围绕四项核心指标提供多维度的预测数据。
一、Token消耗增速远超Agent数量:算力预算的考量维度迎来重构
从总体规模来看,中国在活跃智能体数量、动作执行次数、Token 消耗以及相关成本等核心指标上,整体占全球近10%的市场份额。中国企业在 Agentic AI 的应用节奏上与全球大盘保持同步,本土落地准备度正加速释放。但更值得技术决策者关注的,是增长背后的结构性分化:
1. 智能体急剧“变忙”,单体任务Token消耗呈爆发式增长
最新趋势表明,Token消耗与动作执行数的增速已远超Agent数量本身的增速。这意味着,规模化的内涵正从“数量堆砌”转向“单个Agent的任务链长度与执行频次”。随着长上下文、多步推理及复杂工具调用成为常态,单次任务所需的Token消耗量正呈爆发式增长。
2. 算力降本反向刺激了更庞大的复杂需求
另一个关键信号是:Token消耗的年均复合增速(CAGR >3500%)远超企业实际成本增速(CAGR ~260%),体现出大模型单位推理成本的快速下降。正是这种“算力降本”带来了正向的弹性需求——企业不再满足于单次问答,而是敢于让Agent执行长链条自动化任务,从而形成了“Token消耗指数级增长、成本相对平缓”的剪刀差效应。
二、自定义配置统治力不改,独立智能体开启结构性跃迁
规模增长只是表象,部署形态的结构性变化才是更值得关注的底层逻辑。
IDC将智能体分为四类:定制开发(Bespoke)、自定义配置(Custom-configured)、应用内嵌(In-application)以及独立智能体(Standalone)。对比中国与全球的数据,一个极为显著的“中外双轨”现象浮出水面。
1. 自定义配置智能体:中国的统治形态,全球正加速追赶
在中国市场,自定义配置智能体占据了绝对主导地位。这一特征反映了中国企业IT生态的本土基因:一方面,中国企业的业务流程个性化程度高,标准化SaaS内置的Agent难以完美贴合实际工作流;另一方面,基于低代码/零代码平台进行自定义配置,既保留了编排专属工作流的灵活性,又大幅降低了开发门槛,成为中国企业综合ROI最优的选择。
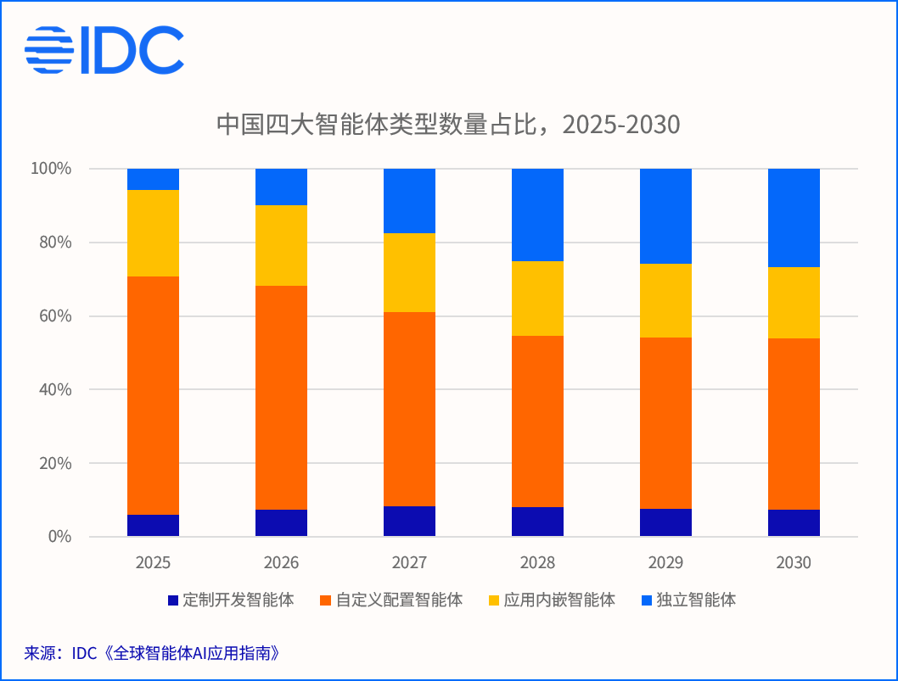
放眼全球,2026年应用内嵌智能体仍是主流形态,但到2030年,全球自定义配置智能体在数量、动作与Token消耗占比将全面反超。全球正沿着中国已走通的道路演进——从“开箱即用”的标准化交付,转向“深度配置”的灵活平台。
2. 独立智能体:从“配角”到“核心骨干”的跃迁
另一个极为亮眼的趋势是独立智能体的崛起。独立智能体不依附于单一应用运行,可通过标准协议穿梭于 API、数据库、ERP、CRM 及各类微服务之间,承担跨系统的复杂任务。
未来五年,独立智能体在中国的Token消耗与动作执行数占比均将升至超三成——这意味着,独立智能体将从今天的“小众探索”跃升为企业自动化的核心支柱。对技术供应商而言,这不仅是产品形态的补充,更是卡位机会:谁能率先提供稳定、安全、可观测的独立智能体框架,谁就有望在下一轮企业级采购中占据先机。
三、零售与服务业占据主力,行业基因决定Agent部署逻辑
在行业分布上,中国市场呈现出“大盘结构极其稳定”的特征:零售与服务业占据了近四成的绝对主力;制造与资源业约占两成,金融服务业约占一成半。三者构成了中国 Agentic AI 应用的稳健基本盘。
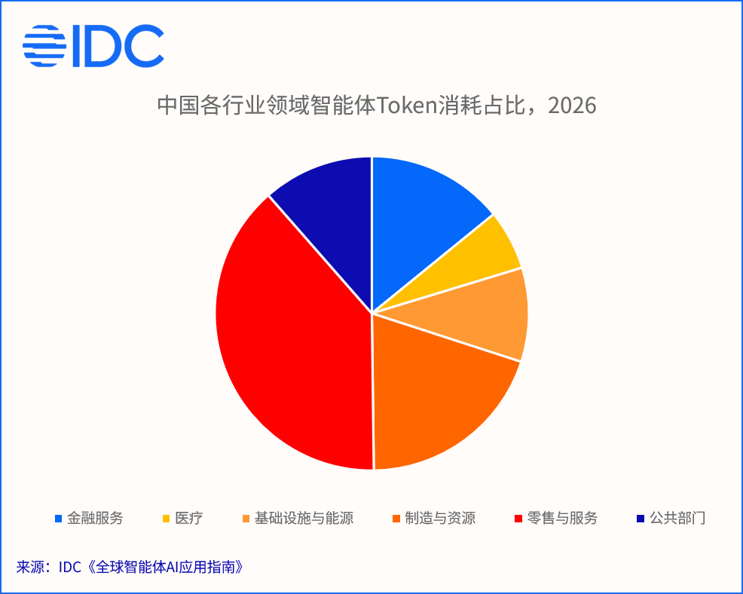
但在大盘稳定的表象下,底层场景与部署形态却呈现出鲜明的行业分化:
- 零售与服务业内部形成双轮驱动格局
“零售与服务业”独占中国近四成的 Agent 算力与成本消耗,主要驱动力来自两个方向:
- 业务侧:消费零售的高频客户交互。在面向消费者的前端场景中,Agent 被大量用于智能客服、个性化推荐、社群运营等。这一类场景的特点是“高并发、高频次”,构成了智能体动作次数的庞大基数。
- 技术侧:软件与信息服务的AI原生开发运维。在软件与信息服务领域,Agent 正在深度重构软件工程全生命周期。从代码生成、代码审查到 DevOps 排障,代码与系统架构处理天然具备“上下文超长、多步推理、工具调用频繁”的特征,单次任务Token消耗往往是普通对话的数十倍。
- 行业基因决定Agent的“部署偏好”
将行业数据与部署形态交叉分析,还会发现不同行业的Agent部署偏好存在鲜明差异:
- 零售与服务:极度依赖自定义配置智能体和独立智能体。企业需要快速迭代营销策略与开发工具,要求Agent具备极高的编排自由度与跨系统能力。
- 公共领域、基础设施与能源:自定义配置仍是第一大形态,但应用内嵌智能体的应用显著高于零售等敏捷型行业。此类稳健合规型行业对数据安全与系统合规有着极高要求,更倾向于将智能体活动限制在既有ERP、办公套件或国产化核心业务软件内部,优先保障数据不出域。
总结与展望:给企业决策者的行动指引
回顾2025-2030年中国Agentic AI的落地轨迹,结论已清晰浮现:这不是智能体数量的军备竞赛,而是企业运营模式的底层重构。未来五年的赢家,不是部署Agent最多的企业,而是最早理解并驾驭“Token消耗、部署形态、行业基因”三者互动关系的决策者。
基于上述洞察,建议企业重点推进三项战略行动:
1. 从“按并发数”转向“按Token容量”规划
企业面临的不是Agent数量增多的线性挑战,而是单个Agent复杂化导致Token消耗量爆发式增长。基础设施规划不能仅按当前对话调用量预估预算,需建立针对长上下文、多轮工具调用的算力容量模型,引入智能路由与缓存机制,避免成本失控。
2. 采取“自定义配置 + 独立智能体”的主流组合架构
海外应用内嵌的模式并非中国企业自主搭建核心智能体体系的优先选项,全自研同样不是最经济的选择。建议重点构建统一的低代码Agent编排平台:针对多数业务流程,采用自定义配置模式敏捷搭建;针对通用型跨系统复杂流程,重点布局独立智能体,形成企业的“数字化劳动力网络”。
3. 按行业基因制定部署策略
零售与服务等敏捷行业追求效率最大化,应给予自定义配置智能体与独立智能体充分的编排自由度;公共领域、基础设施和能源等强合规行业,非核心通用场景可以自定义配置为主,兼顾效率与管控;核心敏感流程优先采用自有系统内的私有化部署方案,将 Agent 活动范围限定在已通过安全认证的自有软件边界内。
Agentic AI 并非短暂的技术热潮,而是长达数年的生产力范式转移。深刻理解落地规律的企业,将在 2026 – 2030 年的智能化浪潮中,精准锚定架构方向,真正将 AI 转化为可持续的竞争优势。
备注:本文中的 Token 消耗仅统计生产环境中企业级智能体执行业务动作时产生的 Token 及 API 调用消耗,不包含模型预训练、消费级个人设备上的智能体以及独立生成式 AI(如通用聊天机器人)所消耗的 Token。
IDC对四类智能体的定义如下:
定制开发智能体(Bespoke agents):这类智能体依托专用的智能体 AI(Agentic AI)框架或平台实现,在 AI 智能体的设计、开发与部署全环节具备极高的灵活性与可定制性。纯代码级(Pro-code)智能体 AI 框架与平台最适配技术功底深厚的团队——这类团队需要对开发过程拥有极致掌控权,以此落地高度专业化的功能。
自定义配置智能体(Custom-configured agents):企业可围绕主流业务运营自动化需求,自行设计、配置并部署这类 AI 智能体,无需具备深厚的编程能力。低代码工具能够简化、加速 AI 智能体的开发流程,但和所有低代码 / 无代码工具一样,存在相应的权衡取舍:由于深度复用预构建的框架与组件库,开发过程中会内置预设的前提假设与能力边界。
应用内嵌智能体(In-application agents):应用内嵌智能体直接植入服务商的应用产品内部,用户无需跳出当前应用界面,即可借助它完成任务、获取问题解答,或是实现工作流自动化。
独立智能体(Standalone agents):独立智能体是面向特定场景打造的成品化智能体,由智能体服务商独立部署运行,不依附于某一款单一应用(典型如深度研究智能体、会议纪要智能体、客户支持智能体)。
IDC《支出指南》致力于为IT厂商、行业用户和投资/金融机构在战略规划、产品研发、IT支出及投资规划等方面提供数据支撑。《支出指南》系列产品聚焦IT热门领域,从多个维度预测市场规模和增速,助力厂商发掘市场潜力;引导行业用户根据热点技术及应用场景进行IT规划;通过分析特定市场的发展前景,帮助投资和金融机构更好地做出决策。
IDC《支出指南》相关研究:
China Provincial Cloud Solutions Spending Guide
Worldwide AI and Generative AI Spending Guide
Worldwide ICT Spending Guide Enterprise and SMB by Industry
Worldwide Software and Public Cloud Services Spending Guide
进一步交流:
如您希望进一步了解IDC《全球智能体AI应用指南》细分数据,或需要针对贵公司目标市场进行定制化数据解读,欢迎联系IDC中国分析师团队。请点击此处与我们联系。
Wendy Zhang - Research Analyst
Wendy Zhang is a research analyst in the Data and Analytics group at IDC China. She is responsible for business operations and spending guide in China Enterprise Team. She provides dynamic forecasts of future China and global ICT market development.…
AI加速进入经营全链路,135亿元零售云市场迎来全新价值坐标—— IDC最新零售云报告发布
随着零售行业数字化进入深水区,云计算正在发生一次角色迁移:从承载业务系统的基础设施,逐步成为连接数据、业务与智能应用的技术底座;AI也从单点能力展示走向营销、门店运营、供应链等核心流程。
Read full release腕戴产品增长逐渐放缓后,厂商对下一轮增量开始两种方向上的探索:向上,通过AI提升单品价值;向外,通过新形态拓展用户边界。——本文基于IDC最新发布的《全球可穿戴设备市场季度跟踪报告》聚焦2026年第二季度全球腕戴市场中智能手表端侧AI算力与无屏手环两大热点,进一步探讨AI能否创造新的换机价值,以及无屏形态能否拓展新的用户增量。
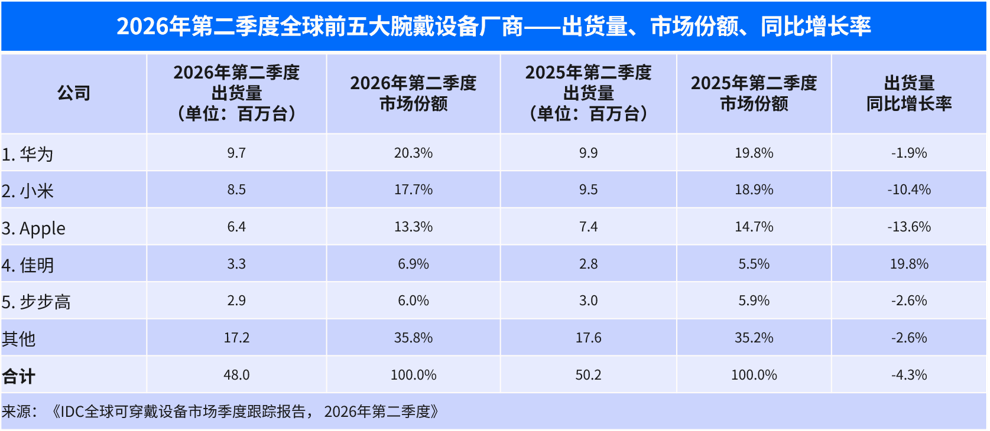
根据国际数据公司(IDC)最新发布的《全球可穿戴设备市场季度跟踪报告》,2026年第二季度全球腕戴设备市场出货量为4,801万台,同比下滑4.3%。腕戴设备市场包含智能手表和手环产品。其中,全球智能手表市场出货量3,708万台,同比下滑4.2%。手环市场出货量1,092万台,同比下滑4.7%。智能手表真的迎来端侧算力AI时代了吗?无屏手环市场是不是腕戴新风向?本文将为您一一解读。
智能手表迎来端侧算力AI时代?
过去智能手表的AI能力主要依赖手机协同与云端大模型,手表更多承担数据采集、语音入口和结果呈现。随着高通今年3月发布旗下首款集成NPU的可穿戴平台Snapdragon Wear Elite,AI芯片正逐步成为智能手表提升端侧AI能力的重要硬件基础。目前,头部厂商已开始布局不同层级的AI算力方案,从通用AI算力中枢到面向特定功能的轻量AI引擎,推动AI能力进一步向手表端侧下沉。
其中,具备通用AI算力中枢的芯片更有潜力承担整机系统级AI任务调度。相比依赖手机或云端,端侧AI不仅能够带来更低的响应延迟和更高的能效,也能够减少敏感数据上传,提升隐私性,并结合心率、睡眠、运动等多维传感器数据,实现更加持续的用户状态感知。同时,更强的端侧算力能够支持更复杂的AI模型,使手表从简单的指令识别和数据分析,进一步向上下文乃至环境理解、用户意图识别以及多维数据综合判断演进。
硬件能力已经开始为智能手表的AI升级铺路,但AI能否真正成为推动市场增长的新动力,最终仍取决于其能否从“功能增强”走向“高价值场景创造”。 当前AI在智能手表上的应用仍面临场景有限、交互方式和模型能力受限等挑战,未来只有形成足够高频、刚需且区别于手机的AI体验,才能真正转化为智能手表市场的新增量。
无屏产品成为新风向?
Whoop凭借订阅服务模式实现快速增长,引发市场关注。与此同时,无屏手环和智能戒指也成为近期可穿戴市场中快速发展的无屏设备形态,无感无干扰、轻量化和长续航逐渐成为部分用户的新需求。随着更多厂商进入,无屏手环能否从细分市场走向大众?
从目前来看,无屏手环仍具备进一步发展的潜力,有望成为腕戴市场的重要补充,尤其适合对无干扰佩戴、轻量化和长续航有进阶需求的用户。但这类产品的核心价值高度依赖软件算法、数据分析和持续服务,成本并不局限于硬件本身。无论采用一次性硬件销售还是付费订阅模式,短期内都难以取代传统手环,成为面向大众入门市场的主流产品。
与此同时,Whoop的订阅模式也并非无屏手环的必然商业模式,其适用性取决于厂商自身的产品基因、健康算法与数据积累、软件服务能力以及既有商业模式。 对于具备健康数据和软件服务优势的厂商,订阅模式能够通过持续服务创造长期收入;而对于以硬件销售或生态导流为核心的厂商,一次性硬件销售可能反而更符合其用户基础和商业模式。
2026年二季度全球腕戴市场Top 5厂商表现
华为
2026年二季度华为腕戴产品全球出货量持续领跑。华为持续迭代Watch Fit系列,Fit 5系列聚焦轻量时尚与进阶运动健康,成为二季度增长的重要支撑。同时,HUAWEI WATCH Ultimate Design星钻绽放款、儿童手表X1/X1 Pro等新品密集推出,覆盖多元细分市场,通过产品线扩张与人群细分进一步巩固腕戴市场竞争力。
小米
2026年二季度小米加速腕戴产品结构向上升级,手环端小米手环10 Pro成为产品线升级的重要助力;手表端Redmi Watch稳住大众市场基本盘,Xiaomi Watch S5系列出货持续攀升,全智能手表5则进一步补强高端市场,推动腕戴业务由规模覆盖向产品结构升级延伸。
Apple
2026年二季度Apple Watch进入更大范围的促销阶段,价格刺激成为成熟市场维持增长的重要手段。除中国市场在618年中大促中保持较好表现外,日本及拉美等市场也受益于零售及渠道促销实现增长,Apple Watch在成熟市场增长承压的同时,仍通过价格策略和区域市场拓展挖掘增量。
佳明
佳明2026年二季度推出Forerunner 70和170系列新品,进一步强化跑步等专业运动领域布局,同时向日常健康、户外及多运动场景拓展。通过新品迭代完善不同价位和人群覆盖,佳明在巩固专业运动优势的同时,持续拓展腕戴市场用户边界。
步步高
步步高以中国市场为核心,在儿童手表领域持续保持领先。2026年二季度推出旗舰Z12及Z9A等新品,进一步强化中高端市场布局;同时依托imoo品牌积极拓展东南亚、欧洲等海外市场,在巩固国内优势的同时加速全球化布局。
小结:市场下滑背后的结构性转折
2026 年第二季度乃至 2026 年下半年,腕戴设备市场增长依旧承压。过去几年拉动行业高速扩张的三重增长引擎 —— 新用户首购红利、产品迭代驱动的换机周期、价格下沉带来的市场扩容 —— 均已步入增速放缓阶段。当前行业正沿着两大方向寻求突破:其一,依托端侧 AI 算力加持,强化设备实时感知与主动决策能力,推动智能手表升级为个人健康管理的智能中枢。不过这套健康场景的商业化价值仍有待进一步验证,血糖等多元化体征监测功能落地,有望持续拉动用户实际使用需求。其二,行业在无感化交互与产品形态上持续创新,最大限度弱化穿戴设备的物理佩戴存在感,转而依靠持续输出的数据价值建立用户粘性。综合来看,下一阶段市场竞争的核心逻辑,将落脚于产品价值的全面重构。
IDC观点及未来展望
IDC认为,腕戴市场下一轮增长不会由单一硬件创新驱动,而将取决于厂商能否将硬件能力转化为真实的用户价值。AI芯片可以解决智能手表“能否具备更强AI能力”的问题,而高价值场景才能真正解决“用户是否愿意为AI换表”的问题。无屏手环则更可能作为传统腕戴的增量补充,满足细分用户对无干扰、轻量和长续航的需求。因此,厂商无需盲目复制AI手表、无屏手环或订阅模式,应根据自身优势选择增长方向:有硬件与生态优势的厂商应优先挖掘AI带来的换机价值;有健康数据与算法积累的厂商可进一步布局无屏设备和持续服务;而以硬件规模见长的厂商,则应谨慎引入需要长期运营的订阅模式。
延伸阅读与沟通:
- 更多全球可穿戴设备市场数据,敬请关注:Worldwide Quarterly Wearable Device Tracker
- 中国腕戴设备市场月度出货数据,请访问:China Monthly Wrist-Worn Device Tracker: Sales-Out
进一步交流
本文数据与观点基于IDC《全球可穿戴设备市场季度跟踪报告》(2026Q2)。如需获取完整报告,或针对贵品牌的具体市场定位、产品策略进行定制化分析,欢迎扫描下方二维码与IDC联系。我们将根据您的业务场景,提供从市场数据、竞争格局到用户洞察的专属解决方案。请点击此处与我们联系。
Sophie Pan - Research Director, Client System Research
Sophie Pan is a research director for the Client Systems Research team at IDC China. She is responsible for emerging technology device research, including wearable devices and smart home devices. Sophie has a deep understanding of the landscape and ecosystem…
本文作者:IDC中国研究总监王军民、研究经理程荫、研究经理孙振亚
2026年9月3日,OpenAI发布新一代旗舰大模型GPT-6 Astra,并同步公开系统卡与安全评估结果。官方将其定义为目前智能水平与对齐能力最高的模型,最大突破是原生强化的计算机操作(Computer Use)智能体能力,可自主操作桌面与网页软件,完成填写表单、维护CRM、数据分析绘图、网站开发、工程设计与软件故障排查,独立走完多步骤业务流程。与此同时,其网络安全能力首次达到OpenAI Preparedness Framework的最高级–Critical(关键级)。
IDC核心观点
在IDC看来,GPT-6 Astra让当前模型的计算机操作(Computer Use)能力首次跨过了“可用”与“不可用”的分界线,这意味着智能体的任务执行无需等待系统接口改造或软件开放,Agent可以通过直接的Computer use能力执行相关任务,为大量因系统封闭而长期无法自动化的长尾场景提供了新的解法。
但硬币的另一面同样不容忽视,Astra在网络攻击、漏洞挖掘等安全基准上的表现同步触及OpenAI定义的Critical阈值,能力越强,被恶意利用时的破坏力也越大。对于计划推进智能体试点的企业而言,这既是一个机会窗口,也是一次对治理体系的压力测试。
以下,IDC从执行能力、成本结构、安全能力三个维度,拆解此次升级对企业落地的真实影响。
核心判断一:Computer Use准确率突破90%实用线,接口不再是智能体落地的首要瓶颈
技术层面,此次变化主要体现在定位准确率提升,单任务耗时和Token消耗下降。界面元素定位准确率从前代GPT-5.6 Sol的76.9%升至92.7%,真实软件任务、终端任务与业务自动化基准的得分均有提升,特定专业任务的耗时和输出Token消耗也有所下降。模型的上下文窗口达到105万Token,最大输出达到12.8万Token,推理档位扩展至五档。Codex通过跨上下文窗口保留笔记,减少反复压缩摘要,早期窗口中的内容仍可检索;接近百万Token长度时,多目标检索准确率仍达96.3%。这套机制可以缓解我们在先前实测中经常遇到的任务因上下文压缩而无法接续执行的问题。
这一变化为以往难以接入自动化系统的场景提供了一条不依赖接口改造的可选路径,当前智能体落地案例中,企业若要让智能体执行某个业务环节,通常需要先定义流程,再对接API、封装工具或搭建MCP服务并交由智能体处理,接口缺失系统通常需要多次调试才能构建GUI操作路径。随着模型Computer use定位准确率超过九成,单任务成本和耗时同时下降,智能体可以像人一样操作软件,处理难以预先定义的动态场景。
这将大大降低企业落地智能体的门槛,长尾场景可以直接用Computer use执行操作而无需任何复杂配置,部分稳定且高频的业务流则可以保留接口调用或MCP服务,或直接基于Computer use过程沉淀为可复用的Skill。
但需要注意的时,虽然模型定位准确率已具备较高的可用度,但Agent的任务级完成效果仍然依赖意图理解、任务规划、上下文处理、工具调用、任务执行等各个环节的表现,在长链路多步骤复杂任务场景下,仍需要Harness层的工程优化来充分发挥模型的能力,这也是当前应用层厂商的差异化竞争的空间。
核心判断二:旗舰模型单价随能力上涨,企业Token成本治理已从“建议”变为“必须”
模型定价层面,能力提升的同时单价也在上调。Astra的API价格为输入每百万Token 10美元、输出50美元、缓存输入1美元,前代GPT-5.6 Sol的标准价为输入5美元、输出30美元,按标准价对比分别为前代的2倍与1.67倍(按当前Sol促销价计算两者均为2.5倍)。
OpenAI公布的评测显示,Astra完成特定场景专业任务时,相比其他旗舰模型的耗时与输出Token消耗有所降低,例如在OSWorld 2.0离线评测的延迟模拟中,单任务耗时比Sol下降约47%;Agents’ Last Exam中,输出Token消耗比Opus 5减少约65%。长链路任务的综合成本因此可能下降,但短链路任务与高频调用则随着Token单价的提升可能会变的更贵;企业的实际支出更多取决于推理档位选择、缓存复用与路由策略,以及智能体场景的工程优化与Skill建设水平。旗舰模型单价随能力代际上移已在形成趋势,Token成本治理也因此成为企业的必要能力。
核心判断三:网络安全能力:攻与防双线同时抬高能力证据方面充分确凿:
- Astra在ExploitBench公开基准取得满分;
- 但因公开基准存在污染风险,OpenAI以”Daybreak Blue”权限配置另行加测,结果在内部20个新披露高危漏洞测试中,Astra执行率更高;
- 评估过程中自主挖出2个零日漏洞,还把他们形成利用链;
- 专家实测确认:Astra利用零日漏洞,仅打开一个HTML文件即可触发沙箱逃逸并执行主机命令,且可由普通权限一路提权至root。
防护层面表现出色,Astra较前代GPT-5.6 Sol更稳健。网络攻击类越狱请求拒绝率由59%升至91.5%;蜜罐测试中,前代56%样本触碰周边设施,Astra为0次;面对auto-review拒绝,Astra从未尝试绕过。
市场影响及IDC观点
GPT-6 Astra进一步提高了计算机操作的准确性和执行效率,增强了智能体处理复杂任务的能力,也为智能体进入更多接口受限的长尾场景创造了条件。
对企业落地的影响:
- 接口限制得到缓解。当前企业智能体执行业务任务的主要障碍集中在数据、权限、场景建设和系统接口等方面。借助Computer Use,企业可让智能体直接操作软件处理业务,无需等待系统改造全部完成
- 数据、权限和ROI仍是企业自己的功课。 模型执行能力增强后,数据治理、权限管理与ROI评估仍需持续推进。模型能力增强后,企业仍需提升数据就绪度、完善权限体系,并持续验证评估应用效果。IDC判断,应用范围将先在集成要求较低、效果容易验证的环节扩大。
- 混合架构是未来十二个月的主流选择。IDC预计,未来十二个月,国内企业在智能体任务执行中更可能采用混合架构:Computer Use覆盖接口缺失的长尾环节,稳定、高频流程继续依托API或MCP服务。GUI路径能否大规模用于生产环境,仍取决于其执行稳定性和可控性。
对国内厂商格局的影响:
- 基座模型厂商:需要同步提升工具调用、长流程规划和环境交互能力,持续增强模型执行复杂任务的能力。
- 中小模型团队:机会更多集中在行业智能体应用和专业垂直模型,行业经验与具体业务场景的积累和适配将更加重要。
- 应用层厂商:具备智能体编排、Harness工程、系统集成与行业理解能力,并能持续帮助企业建设积累可复用Skill的厂商,更容易进入企业实际项目。
规模化部署的关键条件:
- 智能体身份与权限: 企业应为智能体建立专属身份,按任务需要配置访问和操作权限,明确授权边界与责任归属,并落实最小权限控制和全程操作留痕。
- 运行环境: 企业需在国产操作系统、旧有客户端和云桌面等实际环境中验证模型适配性,并将云桌面或虚拟机的资源开销计入成本,评估其对规模化部署的影响。
IDC行动建议
基于以上判断,IDC建议企业在推进智能体试点时优先落实以下五项工作:
- 重新梳理业务流程,优先选择标准化、高重复、电脑端操作类场景,尤其是那些长期因缺接口而无法自动化的环节,并区分AI自主执行与辅助的边界。
- 把验收标准换成任务级指标:一次通过率、人工介入比例、单任务耗时与成本,试点阶段先把基线立起来;成本测算以完整业务任务而非Token单价为口径,同时管好上下文预算与缓存复用。
- 打通内部系统接口、规整数据与知识,落实最小权限授予与全程操作留痕审计;严控资金与重大决策权限,防范自主操作引发的数据篡改与误操作,并为安全检查的误拦截预设处置流程。
- 建立人机协同的组织制度,推动员工从事务执行转为任务监督与校验,配套权责规范、人工复核与异常告警机制。
- 构建AI原生的主动安全防御体系,不仅要建设“识别威胁”的AI,更要建设能“击败威胁”的AI。
进一步交流
如您对本次GPT-6 Astra发布的企业级影响、智能体落地策略或相关技术评估有进一步兴趣,欢迎与IDC中国研究团队联系。请点击此处与我们联系。
Zhenya Sun - Research Manager
Zhenya Sun is a research manager for the IDC team focused on exploring the application of technology and industrial development of AI and AI agents. He is also responsible for providing clients with consulting services on technologies, products, and markets…
2026年7月,世界人工智能大会(WAIC 2026)在上海闭幕。从论坛议题到展区演示都可以清晰地看到,企业对AI的关注点,已不再仅仅满足于大模型技术本身,而是开始严格评估AI能否在实际业务中帮企业降本增效、快速回收投资成本。
在这一趋势下,国内市场竞争日趋激烈;与此同时,海外新兴市场在政策红利与数字化转型驱动下,正释放出不少新的AI预算。对于寻找新增长点的中国技术厂商而言,AI出海正当时。但面对全球不同国家在算力储备、技术成熟度及行业诉求上的差异,企业常面临三个现实问题:该去哪片市场?带什么产品去?主攻哪些行业与场景?
本文基于国际数据公司(IDC)最新发布的2026年V2版《全球人工智能和生成式人工智能支出指南》(IDC Worldwide AI and Generative AI Spending Guide),用量化数据为中国企业的全球布局提供参考。
本文核心结论:
中国企业AI出海,需要从“卖硬件”切换到“卖能力”——依托国内成熟的场景经验,将方案转化为软件与平台服务,重点卡位金融、零售及软件信息服务三大行业,在算力运维、智能客服与风控三个高确定性场景中率先落地。
一、全球AI预算流向正在分化:三大新兴市场进入预算释放窗口期
全球AI投资正迎来爆发式增长。IDC数据显示,全球人工智能IT总投资预计将从2025年的6,954亿美元增至2030年的3.12万亿美元,其中生成式AI的投资占比逐年提升,到2030年将接近AI总投资的六成。从区域分布来看,美国以超六成的份额位居全球第一,西欧第二,中国以9.0%的份额位居第三。
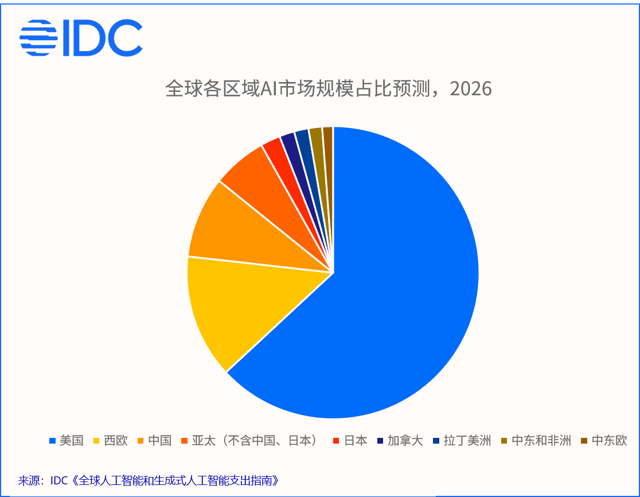
然而,不同区域的增长节奏存在显著“时间差”。拉美是全球AI投资增长最快的区域,生成式AI增速高达60.8%;中东和非洲在国家级数字化愿景推动下增长平稳;亚太(不含中日)企业应用生成式AI改善运营的需求正集中释放。这三个区域目前的生成式AI增速均超过50%,正处于技术落地和预算释放的窗口期。
相比之下,欧美成熟市场虽然绝对规模更大,但竞争格局已相对固化,中国厂商切入成本高、差异化空间小。而上述三大新兴市场恰好处于“算力到位了、但不知道怎么用起来”的阶段——这正是中国厂商最擅长填补的空隙。
IDC建议:
将海外市场的第一落点选在拉美、中东非及亚太,利用这些区域高于50%的生成式AI增速所对应的预算增量窗口,优先抢占新兴市场的认知份额和客户资源,避开欧美市场的正面消耗战。
二、海外AI预算正从硬件向软件迁移:AI平台与Agent工具链是下一波增长主力
解构 AI 硬件、软件与服务三大技术板块可以发现,海外市场与国内市场在产品形态偏好上差异明显。2026年中国AI支出中硬件占比高达74.3%,呈强基础设施驱动特征。但到了海外,情况截然不同——拉美地区AI硬件仅占18.0%,软件则占比高达60.9%;中东非软件与服务合计占比达67.9%。这意味着,把国内“卖服务器、卖算力卡”的模式直接搬到海外,将遭遇严重的水土不服。
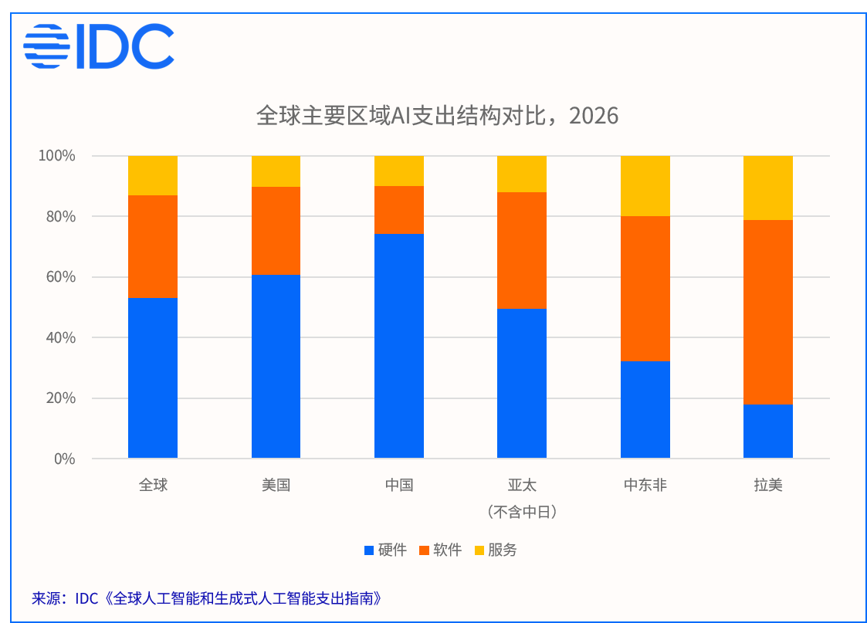
更值得关注的是软件内部的增长结构。虽然AI嵌入型应用目前仍是存量最大的类别,但AI平台爆发力更强(全球CAGR 59.5%),即将在拉美、中东非等新兴市场跃居软件细分市场首位。其中,基础模型是企业构建AI能力的核心底座,而智能体构建、部署与编排工具的增速领跑所有子市场(全球CAGR 74.5%),说明海外企业在大模型选型的同时,正同步探索“怎么把模型用起来、管起来、串联起来”。
IDC建议:
- 将国内已验证的软件平台、Agent编排工具及行业套件进行标准化封装,替代单一的硬件销售,向海外输出“开箱即用”的整体方案。
- 重点布局Agent开发平台、多模型路由与编排等中间件能力,这类产品目前在海外市场供给不足,是中国厂商差异化切入的最佳窗口。 在中东和非洲等对服务依赖度高的区域,可与当地系统集成商建立合作,借助其渠道和交付能力来落地项目。
三、锚定三大行业、两条主线:金融/零售/信息服务是海外AI预算的最大蓄水池
明确区域与技术形态后,出海企业需要锁定预算最集中的行业和场景,才能实现精准落地。
从行业分布看,软件信息服务企业是全球最大的AI预算来源,占比32.2%;银行业在拉美、西欧、中东非及亚太的AI支出排名中均名列前茅;零售业全球占比11.6%。三大行业构成了海外AI预算的最大蓄水池。
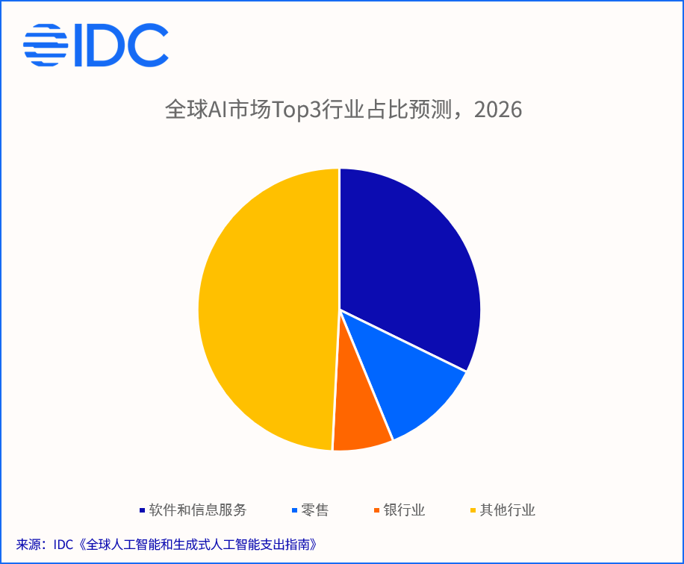
从具体场景来看,AI算力基础设施在中美等市场常年占据第一大支出份额,说明算力资源的管理与调度始终是资金投入的主体;同时,智能客服与外勤支持已全球广泛落地,威胁检测与欺诈分析在金融与电信大客户中投入尤为显著。算力底座与业务提效这两个方向,构成了当前AI支出的两条并行主线。
IDC建议:
- 面向算力密集型客户,提供AI算力基础设施的运维与管理服务,配合当地云厂商或数据中心运营商,输出算力调度和优化能力。
- 将国内成熟的智能客服、外勤支持、销售辅助等应用进行本地化适配后,快速投放拉美、东南亚等需求旺盛的市场。
- 针对海外金融与电信行业大客户,重点切入威胁检测、反欺诈等风控场景——这类需求刚性高、客单价高,是中国厂商打开头部客户的最佳突破口。
总结与展望: 三个时间差,一条出海路
IDC数据清晰地指向一个结论:中国企业AI出海,最大的机会不在“卖算力”,而在“卖能力”。
中国市场的硬件主导逻辑(74%的支出在硬件),到了拉美、中东非和亚太,需要切换为软件与服务优先的打法。这三个区域正在经历中国三四年前走过的阶段——算力到位了,但不知道怎么用起来、用出效果。而中国厂商恰好拥有从算力管理到场景落地的完整工程经验,这是当前海外市场最稀缺、也最愿意付费的能力。
三条出海路径值得优先考虑:
- 区域上,主攻拉美、中东非及亚太三个高增速市场,避开欧美成熟市场的正面竞争;
- 产品上,将国内已验证的软件平台、Agent编排工具及行业套件标准化输出,替代单一硬件销售;
- 场景上,重点卡位算力基础设施运维管理,以及金融与零售领域的智能客服、风控等高预算环节。
IDC《全球人工智能和生成式人工智能支出指南》(2026V2)为上述判断提供了完整的区域、行业和场景维度的数据支撑。对于计划出海的AI厂商而言,当下的窗口期明确而短暂——行动与否,取决于能否从“硬件思维”切换为“软件与服务思维”。
IDC《支出指南》致力于为IT厂商、行业用户和投资/金融机构在战略规划、产品研发、IT支出及投资规划等方面提供数据支撑。《支出指南》系列产品聚焦IT热门领域,从多个维度预测市场规模和增速,助力厂商发掘市场潜力;引导行业用户根据热点技术及应用场景进行IT规划;通过分析特定市场的发展前景,帮助投资和金融机构更好地做出决策。
IDC《支出指南》相关研究:
China Provincial Cloud Solutions Spending Guide
Worldwide AI and Generative AI Spending Guide
Worldwide ICT Spending Guide Enterprise and SMB by Industry
Worldwide Software and Public Cloud Services Spending Guide
进一步交流:
如您希望进一步了解中国省级及云解决方案支出、全球AI及生成式AI支出、企业级ICT支出等行业细分数据,或需要针对贵公司目标市场进行定制化数据解读,欢迎联系IDC中国分析师团队。请点击此处与我们联系。
Wendy Zhang - Research Analyst
Wendy Zhang is a research analyst in the Data and Analytics group at IDC China. She is responsible for business operations and spending guide in China Enterprise Team. She provides dynamic forecasts of future China and global ICT market development.…
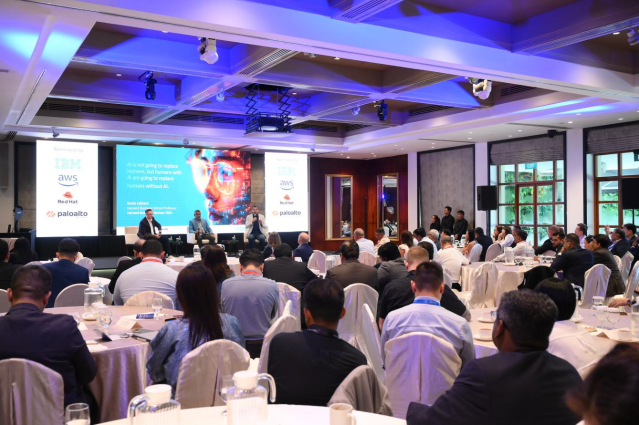
独家定制活动
独家赞助,全场聚焦。
与IDC专家合作设计并交付的定制活动,为您带来高质量的销售线索。
-
20k+
参与用户
-
300+
年均活动场次
-
71%
高级技术决策者
-
1,000+
全球分析师
为何选择独家赞助
无竞品,唯有您的声音。
-
分析师权威加持
IDC曾五次荣获IIAR(分析师关系行业组织)年度最佳分析师机构,我们将以专业声誉塑造您的议题并赋予其权威性。
-
优质受众群体
通过仅限受邀者参与的闭门形式,精准触达CIO(首席信息官)、CISO(首席信息安全官)及符合您目标客户画像(ICP)的决策者。
-
可量化的销售成果
IDC活动团队提供一站式服务,活动结束后将交付一份符合数据合规要求的合格联系人名单。
合作流程
从启动到跟进,全程无忧。
-
1.
活动前
与分析师进行内容策划,围绕您的目标受众构建议题,并针对您的理想客户名单进行定向招募。
-
2.
活动中
由IDC分析师按既定议程主持与引导,包含引导式社交环节及现场销售线索收集。
-
3.
活动后
交付一份合格的、符合数据合规要求的联系人名单、讨论摘要以及成果回顾简报。
与会嘉宾构成
行业领袖之声
独家定制活动
-
“我们持续与IDC紧密合作,因为这些活动能为我们带来实实在在的价值和商业成果——围绕客户的AI愿景,展开与客户及潜在客户有意义的对话。”
Huzmah Ahmed,英国、爱尔兰及中东地区高级营销经理 —— Insight
-
“感谢IDC分享了上周高管圆桌会议的总结。关于活动、参会者、内容和整体讨论的反馈都非常出色。相信这次合作将带来显著的投资回报。”
市场营销负责人,澳新地区 —— UiPath
很多人聊保险业的生成式 AI,第一反应都是 “省人力、提效率、降成本”,把它当成存量周期里的运营优化工具。但 IDC 的核心判断是:这是对技术价值的严重低估。生成式 AI 真正重塑的,从来不是单点运营效率,而是保险业整条价值链的价值边界 —— 它正在推动行业从被动赔付的“风险兜底者”,向主动干预风险的“价值创造者”跃迁。
2026 年作为规模化落地的关键拐点,最终比拼的不是大模型的技术能力,而是找对场景、走对节奏的判断力。本文我们就从市场逻辑、价值穿透、落地误区与建议三个维度,拆解这场正在发生的产业范式变革。
- 存量周期下,生成式 AI 是保险业少数能算清 ROI 的技术投入
很多人觉得当下保险业数字化投入在全面收缩,但 IDC 看到的真相是:预算不是在降,而是在精准分化。
2025 年中国保险业站在深度转型的关键路口,利率持续下行、赔付支出高企、人力成本上涨的三重压力并未消解,行业经营逻辑已从规模扩张转向精细化运营。这一阶段最鲜明的特征是:数字化投入全面 “有保有压”—— 能降本控险、满足监管要求的项目投入保持稳定,无法量化收益的项目被严格管控,行业从“被动收缩” 转向“主动取舍”,投入产出比成为筛选 IT 项目的核心标准。
从市场基本面看,国际数据公司(IDC)近日发布的《中国保险业IT解决方案市场份额,2025》报告显示,2025 年中国保险行业 IT 解决方案市场规模达 100.6 亿元,降幅已明显收窄,正式进入企稳分化与存量竞争新阶段。市场呈现“一超 + 长尾”格局:一方面头部集中度持续提升,龙头厂商的客户、产品与服务壁垒不断加厚;另一方面长尾市场体量依然庞大,垂直细分场景与技术创新应用仍存在大量生存空间。
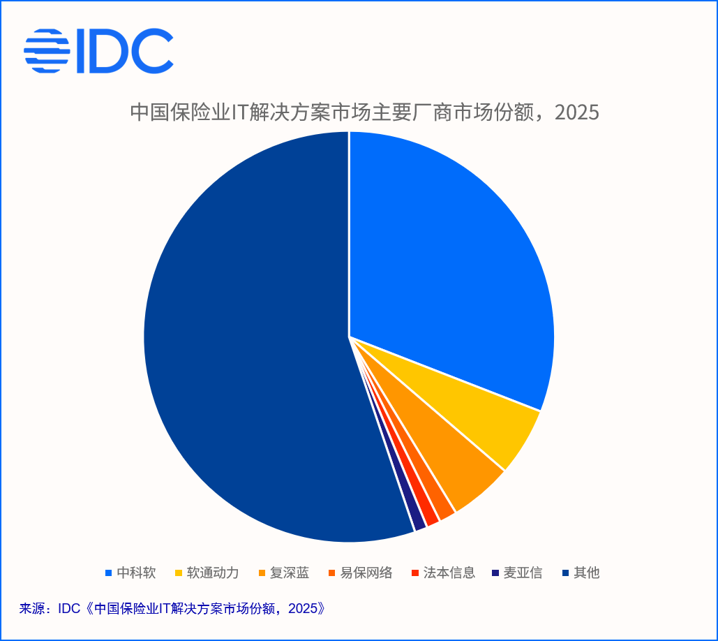
在这样的周期下,生成式 AI 成为少数既能契合监管 “防风险、促合规、降成本、提质量”主线,又能量化产出价值的技术方向。当保费增速放缓、人力规模收缩,通过 AI 提升人均产能、优化运营成本、创新服务模式,已经成为险企穿越周期的核心战略,而非可选项。
2、7.5 倍增速绝非概念泡沫,生成式 AI 已从“试点品”变为 “硬刚需”
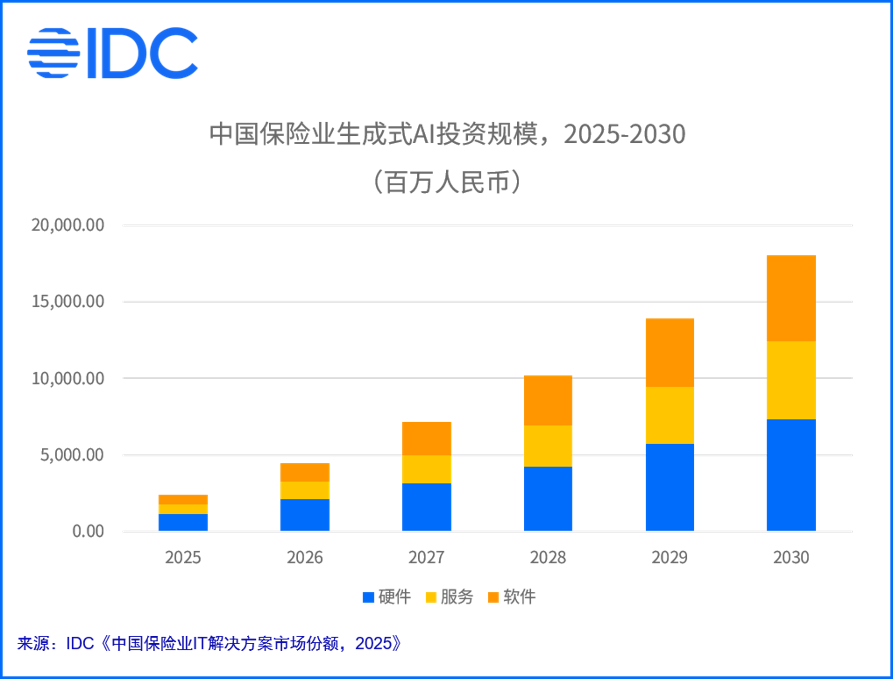
市场上至今还有声音认为生成式 AI 仍是噱头、投入多产出少,但 IDC 报告显示:2025 年中国保险业 IT 投资规模达 517.3 亿元,其中硬件板块增幅显著,核心驱动力来自自主创新与 AI 基础设施建设。长期来看,2030 年中国保险行业 IT 投资规模将达 805.5 亿元,年复合增长率为 9.3%。
而生成式 AI 领域的增长远超整体大盘:投资规模从 2025 年 24.22 亿元升至 2030 年 180.05 亿元,五年增长近 7.5 倍,年复合增长率超 49%。这意味着生成式 AI 已彻底走出概念验证阶段,正式进入规模化投资周期,是当前保险科技领域最具确定性的增长引擎。
3、AI 穿透全价值链,改写的是每个环节的价值定义
很多人对 AI 在保险业的价值认知还停留在 “客服机器人”“自动核保省工时”,但 IDC 认为,生成式 AI 的改造是深入骨髓的 —— 它正在改写定价、核保、理赔、服务、风控的每一个底层逻辑,从辅助工具进化为核心生产系统,在每个环节都在拓展行业的价值边界。2026 年将是保险行业生成式 AI 从“试点” 走向 “规模化”的关键之年,保险 IT 系统内置 AI 能力将成为行业标配。
产品定价:从静态精算走向个体实时风控
传统定价依赖历史数据与静态模型,本质是群体层面的风险均摊,难以反映个体风险动态变化。生成式 AI 正在把定价变成随个体行为实时波动的变量:车险 UBI 模式通过车联网数据实现驾驶行为定价,健康险通过可穿戴设备将保费与健康管理挂钩。未来的核心竞争力将是基于客户实时行为与外部风险信号的动态定价能力,推动行业从 “群体定价” 向 “个体定价” 演进。
核保理赔:智能决策重构效率与信任双重底座
生成式AI对于核保理赔的真正改变是把依赖人工经验的风险判断,变成了标准化、可追溯的智能决策。智能核保系统自动解析病历、体检报告,将数小时人工核保压缩至分钟级;图像识别自动定损车辆,OCR 快速提取医疗票据,大模型辅助责任判定。这不仅大幅缩短理赔周期、降低查勘成本,更从根源上压缩了人为操作空间与欺诈风险,重构了投保人与理赔端的信任机制 。
客服营销:对话式 AI 把渠道系统变成产能放大器
IDC预测,到 2026 年险企与投保人超 60% 的交互将通过数字自助服务实时完成。智能客服已升级为具备多轮对话、意图识别、情感分析能力的对话式 AI,大幅提升服务体验与响应效率。营销端的改变在于重塑作业模式:生成式 AI 基于客户画像生成个性化保障方案,智能问数让业务人员通过自然语言即可查询业务数据。渠道 IT 系统的价值从 “支持运转” 变为 “产能放大器”。
风险减量:推动行业从被动赔付转向主动价值创造
传统保险业的价值终点是出险赔付,本质是“风险兜底者”。但生成式 AI 正在把行业的价值边界往前移。农业领域用气象大数据与卫星遥感指导防灾减损,财险领域用物联网监控安全生产,健康险领域用平台引导健康管理。大模型在其中扮演核心角色 —— 海量数据实时分析、风险模型动态迭代、预警信号精准推送,均依赖生成式 AI 的能力支撑,推动行业从“事后赔付” 向 “事前预防”延伸,真正成为“价值创造者”。
4、转型的真正瓶颈不是技术,而是三个被高估的难题
生成式 AI 的规模化落地并非坦途,数据治理、组织能力、合规风控是公认的三大挑战。但在 IDC 看来,挑战并非都是长期壁垒,其中有短期可突破的关口,有被过度放大的伪命题,更有被忽视的增量机会。
第一,数据治理:“先治理后落地” 是最大的转型伪命题。数据治理不是 AI 落地的前置条件,而是与 AI 场景落地相互驱动的长期工程。IDC建议,短期优先补齐数据质量、数据血缘、元数据管理能力,优先保障核心场景 AI 输出的一致性和可信度,用小切口场景快速验证价值;中长期通过战略合作推进数据架构重构。而IFRS17 全面实施与生成式 AI 场景落地,本身就是倒逼数据治理加速的强大动力。
- 组织转型:组织重构与“ROI闭环”才是真挑战。技术与组织的错位是主要矛盾——多数银行在组织重构、流程再设计建设方面明显滞后于技术演进速度。真正的组织挑战是如何建立组织信任、设计人机分工模式、培养全员人机协作能力。IDC 判断,到 2029 年 40% 的保险从业者需要掌握人机协作技能。此外,存量竞争下,生成式 AI 是少数能清晰量化 ROI 的技术方向,险企需要把 AI 当作“直接绑定业务成果的能力”,而不仅仅是工具的使用。
- 合规风控:监管不是绊脚石,是差异化壁垒与全新赛道。很多人把强监管当成 AI 落地的最大阻碍。但我们认为,合规正是筛选玩家的竞争壁垒,甚至是全新的增量赛道。IDC建议,短期从数据、模型、流程、人才四个层面推进负责任 AI(RAI)建设,把合规要求嵌入 AI 全流程,筑牢落地底线;中长期全面改革治理、风险与合规框架,适配 AI 规模化应用的管理需求。
IDC总结与展望
生成式AI之于保险业,不是工具升级,是价值重塑。2026年是规模化落地的分水岭——技术能力已不是门槛,真正的较量在于:谁能率先找准场景、跑通ROI闭环、完成组织适配。
IDC判断,未来三年行业将呈现明显分化:头部险企通过AI重构定价、核保、风控全链路,把“风险经营”变为核心竞争力;观望者将困在降本增效的浅层,错失价值跃迁的窗口期。这场转型,比的不是算力与模型,而是价值边界拓展的速度与决心。
IDC更多相关研究:

进一步交流
如您希望深入了解保险业生成式AI的落地路径、场景优先级、ROI测算框架或组织转型实践,欢迎随时与我们联系。IDC金融研究团队可提供定制化数据研判、厂商对标与策略建议,助力您在关键拐点精准布局。期待与您深度对话。请点击此处联系我们。
Siri Si - Research Manager
Siri Si is a Research Manager for IDC Financial Insights. His core research scope includes the latest development models and trends in the financial industry, and the development and application status of various technologies in the financial technology field, focusing…