随着机器人技术持续成熟、应用场景不断拓展,全球配送机器人和商用清洁机器人市场进入快速发展阶段,商业化进程持续加快。为持续跟踪全球市场发展趋势,国际数据公司(IDC)最新发布了《全球配送机器人跟踪报告》《全球商用清洁机器人跟踪报告》显示,2025年全球商用服务机器人市场继续保持高速增长。全年市场规模达到13.7亿美元,同比增长35.7%;全年出货量约15.5万台,同比增长44.1%。

IDC预计,2026-2030年全球商用服务机器人市场仍将保持较快增长,2026—2030年货量复合增长率(CAGR)约15.1%。到2030年,全球商用服务机器人出货量将达45.4万台,市场规模将至31.7亿美元。

商用清洁机器人领跑市场增长,配送机器人保持规模优势

从产品品类来看,商业清洁机器人是2025年全球商用服务机器人市场增长最快的细分领域。2025年全球商业清洁机器人出货量约5.8万台,同比增长83.8%;市场规模超7.6亿美元,同比增长48.5%。中国市场规模化部署持续放量,欧美市场渗透率持续提升,日本、亚太市场更新换代需求稳步释放,共同推动商用清洁机器人快速增长。

配送机器人仍是全球商用服务机器人出货规模最大的细分市场,并继续保持稳健增长。2025年全球配送机器人全年出货量约8.4万台,同比增长30.2%;市场规模超3.8亿美元,同比增长25.4%。餐饮、酒店、医疗等场景需求持续增长,叠加劳动力短缺及智能化升级需求,推动配送机器人市场稳步发展。

全球化成为产业发展主线,中国厂商持续引领全球市场

全球商用服务机器人需求持续增长,全球市场进入多区域协同增长阶段,成熟市场持续扩容,新兴市场保持高速增长。2025年,中国、西欧、日本、美国及亚太(除中国、日本)位列全球前五大区域市场,合计贡献全球出货量约92.1%。其中,中国市场份额约38%,继续保持全球第一;拉丁美洲市场出货量同比增长84.4%,成为全球增长最快的区域市场。

中国企业正依托完善的制造体系、成熟的供应链能力以及人工智能技术创新,不断提升产品性能、智能化水平和成本竞争力,加快全球市场布局。2025年全球商用服务机器人出货量Top 10厂商中,中国厂商占据绝对优势,合计出货量占比超过90%。其中,擎朗智能、普渡机器人、高仙机器人位居全球出货量前三,三家厂商合计贡献全球出货量约53.2%,且海外收入占整体营收的比重均超过65%,全球化运营能力持续增强。

  • 擎朗智能连续保持全球商用服务机器人出货量第一,持续领跑全球配送机器人市场;同时积极布局商用清洁等新品类,商用清洁机器人业务出货量同比增长超过800%,第二增长曲线加速形成。
  • 普渡机器人持续推进配送与商用清洁双产品战略,两大产品线协同发展,商用清洁机器人业务增长更快。
  • 高仙机器人连续保持全球商用清洁机器人销售额、出货量双第一。作为商用清洁机器人赛道的开拓和定义者,高仙持续迭代的产品创新实力、深度适配多元场景的完整解决方案,持续巩固行业领先地位。

全球化竞争正从市场拓展迈向全球运营能力竞争。与此同时,欧美及新加坡等地区的厂商也在不断拓展国际市场。例如,LionsBot持续拓展西欧、美国及中东非市场;Bear Robotics依托LG全球合作网络,加快布局美国、西欧及亚太市场。未来,品牌建设、本地化运营、服务体系和生态合作能力将成为全球竞争的关键,具备全球运营能力的企业有望进一步巩固竞争优势。

应用场景持续拓展,机器人向更复杂环境延伸

随着自主导航、多传感器融合和环境感知能力不断提升,商用服务机器人的应用边界持续扩大,行业渗透率不断提升,应用场景正由室内向室外、由相对稳定环境向开放复杂环境持续延伸。

  • 配送机器人主要应用于餐饮、酒店、楼宇、文娱和零售行业,前五大行业占全球出货量92.8%;医疗、教育等行业需求持续增长。
  • 商用清洁机器人主要应用于楼宇、零售、交通、酒店和餐饮行业,前五大行业占全球出货量72.9%;医疗、物流及工业等行业成为新的增长领域。
  • 室外服务机器人商业化进程明显提速。随着室外自主导航、环境感知和安全避障能力不断提升, 2025年全球室外服务机器人出货量同比增长62.2%,在外卖配送、园区配送、道路清扫、安防巡检等场景实现快速发展。

物理AI驱动升级,具身智能开启服务机器人新阶段

物理AI正推动商用服务机器人向具身智能体演进。随着具身智能模型、多模态感知、世界模型及机器人基础模型持续成熟,机器人将不断提升环境理解、任务规划、自主决策和持续学习能力,向自主完成复杂服务任务演进,产业竞争也将向AI模型、数据和场景能力迁移。

  • 具身智能推动机器人向自主服务演进。机器人将具备更强的环境感知、任务理解和自主执行和持续学习能力,实现从”被动执行任务”向”自主完成任务”转变。
  • 服务机器人形态持续丰富,人形机器人与服务机器人协同作业。配送、商用清洁等服务机器人将持续承担高频、标准化任务,人形机器人加快在酒店迎宾、零售导购、展馆讲解、物业服务、物品搬运等场景开展应用,二者协同满足复杂、多样化服务需求。
  • 竞争转向“AI+数据+运营”迁移。未来竞争将不再局限于机器人本体性能,而是围绕AI模型能力、数据闭环、软件平台、服务场景Know-how及运营服务能力展开,商业模式也将持续向RaaS、AI模型服务和机器人运营服务延伸。

全球服务机器人市场正迈入高质量发展阶段,来市场竞争将从单一产品能力转向产品、AI能力与场景化解决方案的综合竞争。——IDC中国机器人与具身智能领域研究经理李君兰

本文核心内容基于IDC相关研究成果:

本文数据来源于《全球配送机器人跟踪报告》《全球商用清洁机器人跟踪报告》及《中国具身智能服务机器人技术评估》(即将发布)等。机器人分类及定义请参考《IDC’s Worldwide Annual Delivery Robotics Tracker Taxonomy, 2026》与《IDC’s Worldwide Annual Commercial Cleaning Robotics Tracker Taxonomy, 2026》。

进一步交流

如需获取完整版报告《全球配送机器人跟踪报告》《全球商用清洁机器人跟踪报告》及即将发布的《中国具身智能服务机器人技术评估》,或希望就市场数据、竞争格局及AI应用趋势进行深入探讨,欢迎联系IDC中国机器人研究团队。

Lily Li

Lily Li - Research Manager

Lily is the Research Manager for China Robotics and Embodied Intelligence, specializing in market research on embodied intelligent robots. She has long focused on the development trends of China’s embodied intelligence robotics industry, systematically studying the evolution of robot hardware,…

办公和协同软件市场正在经历从“AI助手”向“AI Agent”和“AI原生工作流”的剧烈转型。各组织正快速从孤立的AI试点项目,转向企业级规模化部署,从根本上重塑人力与智能系统之间的工作分配模式。这一转型凸显了人类独有的核心能力——判断力、创造力与关系管理能力,而AI智能体则负责处理常规性、重复性及知识密集型任务。进入2026年,这个市场的硝烟已经从简单的对话框延伸到了企业的核心业务链条中。OpenClaw这样的AI Agent开源项目的流行标志着AI原生的智能化工作平台在企业数字化转型中的加速落地:其以多Agent驱动、自动化流程和深度生态集成为核心,极大提升了团队协作效率和创新能力。AI Agent不仅重塑了智能化工作平台的用户体验,还推动了市场对AI驱动工作流、安全合规和开放集成生态的高度关注。

国际数据公司(IDC)于2026年6月发布的《中国智能化工作平台In-App AI Agent评估, 2026》对于智能化工作平台领域中的AI助手/Agent能力进行评估,希望通过对中国市场中主要产品技术提供商的产品评测以及对最终用户的客观访谈来帮助市场更加全面地了解中国智能化工作平台AI能力的发展现状,能力特点和应用情况以及未来的技术发展趋势。IDC定义的智能化工作平台是指通过整合企业通讯、协同办公应用、生产力工作套件以及AI助手/AI Agent等数字化工具,帮助个人和组织高效、有效地完成任务或工作,实现目标的综合性平台。评估的内容包括智能办公能力、AI Agent流程自动化能力、集成和跨平台能力、基安全合规/Agent执行安全能力、行业解决方案和客户、AI生态建设等维度。

IDC通过这次评估观察到,智能化工作平台头部厂商的AI能力已经迈向逐渐成熟的发展阶段。领先厂商已经能够支持智能写作、会议纪要生成、文档总结、知识库问答、数据收集和分析、日程与任务建议、跨应用信息检索,以及基于用户指令调用部分办公工具完成稍有难度的任务。这说明AI能力正在从辅助内容生产,逐步走向办公流程中的任务协同。但是从一些评估维度来看,AI Agent流程自动化能力、Agent执行安全和AI生态建设整体得分偏低,说明该领域仍在快速探索阶段。模型稳定性、任务理解能力、流程编排能力、权限控制机制、执行边界管理以及生态伙伴协同机制尚未完全成熟,不同厂商之间的能力差异也比较明显。总体来看,当前市场的竞争核心正在从传统协同工具转向AI驱动的平台能力。未来市场竞争的关键,将不再只是AI功能的数量,而是厂商能否让AI Agent真正进入企业业务流程,并在可控、安全、可审计的前提下实现规模化应用。

基于本次评估情况和对未来趋势的判断,IDC认为,未来中国智能化工作平台市场将有以下发展趋势:

1. AI原生与多Agent驱动的智能化工作平台将成为主流

未来的智能化工作平台将以AI为核心驱动力,原生集成多模态协作、智能代理(Agent)、自动化、知识管理等能力。AI不仅承担任务自动化、智能推荐、内容生成,还将通过多Agent协作实现流程编排、知识流转和业务决策支持。IDC预测,企业将逐步从“AI插件”过渡到“AI原生”平台,AI与人、AI与AI之间的协作将成为提升创新力和敏捷性的关键。Agentic协作将推动企业从单一任务自动化迈向端到端的智能业务流程重塑。

2. 多模态与可视化协作体验持续深化

随着智能化办公场景的复杂化,智能化工作平台正快速融合文本、语音、视频、视觉画布、手势等多种交互方式。可视化协作(如数字白板、流程画布、可视化工作流)和“多人游戏化”体验成为主流。根据IDC全球调研数据,82%的企业认为视觉协作显著提升了创新与决策效率。未来,平台将进一步支持XR、智能硬件(如AI眼镜)、多语言和无障碍访问,实现全员、全场景的沉浸式协作体验。

3. 数据治理、信任与合规成为平台落地前提

随着AI和多方协作的深入,数据安全、隐私保护、合规和AI治理成为平台采购和部署的核心考量。平台需支持细粒度权限,权限继承自动化,数据驻留,合规认证(如GDPR、ISO等),合规审计可追溯,并通过透明的数据政策和治理机制建立员工与组织间的信任。IDC强调,信任是数字协作的基石,缺乏信任的协作空间难以实现持续创新和高效运营。

4. AI治理与FinOps兴起

随着数字员工增多,企业开始担心“AI乱花钱”或“AI越权”。因此,海外出现了专门审计AI Token消耗和AI安全合规的工具。Token成为财务成本,企业开始像审计水电费一样审计AI的Token消耗量。厂商需要推出更精准的ROI分析工具,用来证明AI助理到底帮员工省了多少时间。

5. 平台化与低代码深度融合

智能化工作平台正在从沟通和流程工具,升级为企业统一的工作入口。它可以通过连接ERP、CRM、HRM、财务和供应链等系统,把组织协作、业务流程和数据处理整合到同一界面中。与此同时,低代码能力将与AI和AI Agent深度结合。业务人员可以用自然语言描述需求,由AI辅助生成表单、流程、报表和轻量级应用;AI Agent则可以根据业务规则自动触发流程、分派任务、同步数据和提醒异常。

分析师观点

IDC
中国助理研究总监李昭表示,AI在办公场景中的演进,正在从“提升个体效率”加速走向“重构办公执行体系”。以OpenClaw为代表的新一代Agent框架,已不再局限于知识问答、内容生成、沟通协作、会议助手、数据和表格处理、日程规划等传统助手能力,而是进一步具备跨应用调用、连续任务执行和自主编排流程的特征,这标志着企业办公AI正从“会说”走向“会做”。软件不再只是工具,而是数字员工。AI Agent不再是被动响应,而是具备了规划能力,能自主跨应用完成复杂任务。与此同时,近期市场变化也表明,Agent的价值正在快速释放,但其规模化落地已不再只是技术问题,而是进入“技术能力、治理能力与成本模型”三重约束并行的新阶段。

进一步交流

如果您希望进一步了解Agent在企业软件中的落地路径、市场演进趋势或对自身业务的具体影响,欢迎与IDC分析师团队联系(点击此处)。IDC将基于持续的市场跟踪与研究,提供更具针对性的洞察与建议,支持企业与厂商在这一轮变革中做出更有前瞻性的决策。

Lizzie Li

Lizzie Li - Associate Research Director

Lizzie Li is Associate Research Director of IDC China's Enterprise System and Software Research that focuses on research and analysis of the China Datacenter, Cloud Computing, and IT infrastructure markets. She also provides intelligence and consulting services in customized projects for…

引言:算力变局下的真实回响,拨开智算云迷雾

在日新月异的AI时代,中国智算云市场正经历着前所未有的狂飙突进。从大模型百模大战的喧嚣,到智能体应用的全面爆发,算力需求的重心正在发生深刻转移。然而,在千亿级市场规模的宏大叙事下,企业真实的使用现状却往往被层层迷雾所掩盖。当行业逐渐褪去‘唯算力规模论’的狂热,转向对效能与价值的理性审视时,真实的AI业务落地究竟面临着怎样的需求和挑战?

为了探寻这一命题,国际数据公司(IDC)与中国信通院分别从企业使用智算云服务与专属智算云建设两大视角,面向涵盖互联网、政府、金融、制造、通信、交通、能源等多个行业的250家企业用户,开展了一场深入调研,旨在还原当前中国企业智算云使用的十大真相。

核心数据总览:中国企业智算云整体产业格局

中国智算云市场正迎来从百亿级迈向千亿级的历史性跨越,整体格局呈现出规模扩张与结构优化并进的态势。

IDC数据显示:2025年中国智算云基础设施市场(AI IaaS)规模达到486.7亿元,同比迅猛增长128%,预计未来2年超千亿。互联网、大模型服务、汽车等行业是当前该市场的采购主力,部分制造、医疗、政务数智化项目从试点采购转向常态化租赁,成为拉动该市场的新增力量。

与此同时,企业的大模型推理服务需求呈指数级爆发,推动专属智算云建设市场进入高速增长通道。联合调研测算数据显示:截至2026年2月,中国企业自建智算云推理算力规模已超过350EFlops,能够支撑日均Token产能超70万亿,成为中国大模型推理服务的核心承载形态。

真相一:混合部署成产业标配,单一形态已不再是企业算力战略的最优解

在数据安全、成本效益、业务弹性的多重考量下,企业智算云部署已告别单一模式,“智算云服务+专属智算云建设”组合成为当前多数企业的默认形态和最优解。

IDC所调研的智算云服务用户中,85.8%的企业选择了 “外部AI算力服务+自建数据中心” 的混合架构,表明企业既希望解决突发峰值算力、短期项目研发、临时模型微调等弹性需求,又希望保持对核心数据、高频稳定业务的控制权。

中国信通院调研数据也显示:超过80%的省市级政务单位通过政务专有云平台部署大模型服务;头部银行机构中96%的算力规模采用自建模式,而中小金融机构则更多采用“专属云+公有云服务”的混合架构。此外,能源、制造等行业普遍遵循分级部署,按需采购原则。

真相二:通算与智算各司其职,共同构成企业算力供给底座

此前在智算中心大热的背景下,“通用算力中心是否会被取代”成为行业热议话题,本次调研数据给出了明确的答案。

从实际应用来看,通算凭借低成本、高兼容优势持续占据企业算力底盘,支撑 日常办公、ERP 、数据库、大数据离线统计等 IT 业务;智算作为增量支撑模型训练、多模态推理、Agent 智能应用等AI 业务,二者形成互补分工格局。

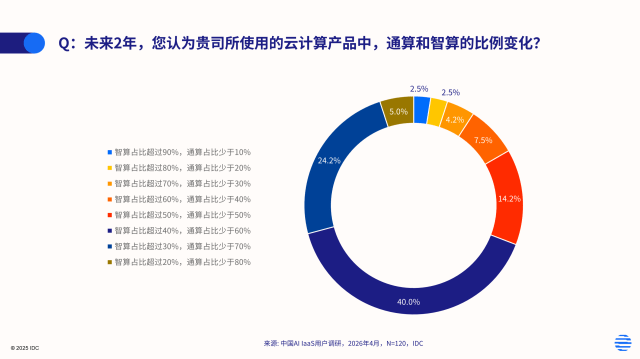
在问到企业当前智算和通算的使用比例时,最高比例(40.0%)的企业选择了“智算超过40%,通算少于60%”,但69.2% 的企业认为未来2年智算占比仍在50%以内。

2026年,随着AI迈入智能体时代,CPU迎来了新的发展机遇。过去大模型训练高度依赖GPU强大的并行计算能力,但随着智能体应用的规模化落地,智能体工作负载不仅需要GPU提供的大规模并行推理能力,也需要CPU所擅长的复杂任务编排、多步逻辑控制、系统级调度与状态管理能力。这一变化正推动 “CPU-GPU协同均衡”发展。

真相三:智算云规模增势迅猛,整体利用率均衡,但行业资源利用率分化明显

从供给侧看,智能算力利用率呈现节点与区域分化特征。枢纽节点的智能算力利用率高于非枢纽节点;东部地区整体利用率与西部地区相近,西部地区承接大量东部外溢的低时延、高计算密度、弱交互性的智算需求,显示出跨区域调度对提升整体算力效率的积极作用。从需求侧看,不同行业的智算资源利用率呈现分化格局。IDC调研数据显示:近半数企业的智算资源利用率维持在 51%-70% 的中等区间,且仍有 6.7% 的企业利用率仅为 31%-50%,处于较低水平。

头部云厂商、互联网企业、AI 自研大厂、新能源汽车等凭借多年技术积累,通过算力调度平台、精细化资源管控系统与全栈协同优化体系,实现了算力资源的高效复用,部分头部企业核心集群利用率突破80%。

制造、政务等行业的利用率低于平均水平,实现 70% 及以上高利用率的企业占比不足 35%。不少自建智算项目存在 “重硬轻软” ,仅完成了服务器、GPU 等硬件设备的上架部署,但缺乏配套的统一算力调度平台、资源池化管理系统与动态资源分配机制,造成了算力资源的浪费。

真相四:推理场景消耗AI算力过半,线下推理算力贡献1/3以上

百模大战时期,资本市场聚焦千亿参数大模型自研训练,训练算力需求一度占主导,但随着 Agent 应用规模化落地,轻量化小模型 + 端云协同推理进一步拉动推理算力需求,推理场景成为智算云市场的基本盘。

IDC调研数据显示,当前八成以上的企业用于训练工作负载的AI算力占比低于50%,如果按样本数加权平均计算来看,企业用于训练和推理工作负载的AI算力四六开。泛互(60%)、金融(46.7%)用于训练的AI算力占比高于平均值,而政府和制造行业2/3的AI算力都用于推理。

中国大模型 Token 调用量的爆发式增长,进一步推动了线下推理的崛起态势。根据发改委数据:截至2026年3月,中国智能算力规模超过1882EFLOPS。调研显示:推理算力占据六成,而其中企业自建智算云贡献的线下推理算力占比超过34%。政务、金融、能源等强监管行业的核心业务推理需求正不断通过物理隔离或逻辑强隔离实现线下部署,既能保障数据安全合规,又能实现毫秒级低时延响应,适配核心业务的严苛要求。

真相五:硬件与公有云IaaS仍是中国企业IT最大支出项

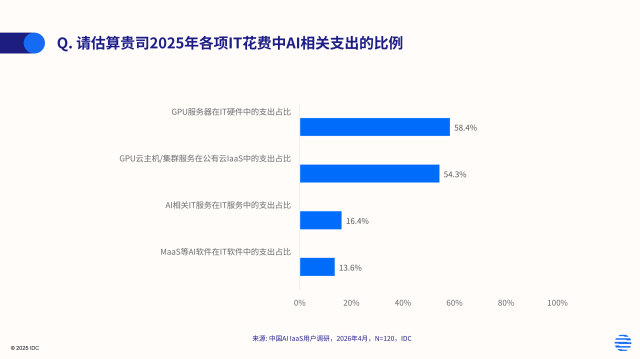
2025年企业总体IT支出中, IT软件与第三方服务花费占比不足三成,七成用于采购IT硬件和公有云IaaS。具体到AI相关支出,中国企业也高度集中在AI硬件与AI IaaS上,在 AI 应用和服务层的投入仍处于早期阶段。

IDC调研数据显示:当前智算云企业用户IT硬件支出中用于GPU服务器的占比为58.4%,公有云IaaS支出中用于AI IaaS的占比为54.3%。泛互行业作为AI投入力度最大的行业,AI支出占比超过上述平均水平。

真相六:100P算力是企业智算云部署模式偏好的关键分水岭

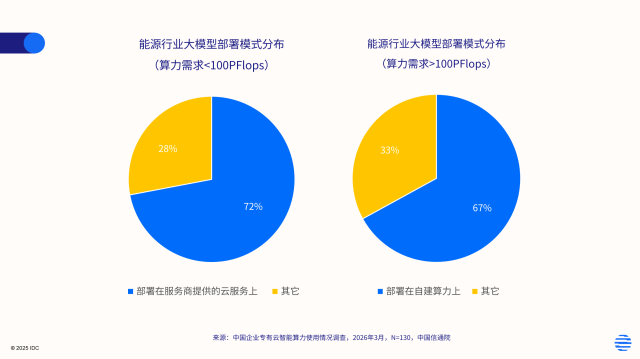
IDC调研数据显示:当前超过85%的企业使用了26-100 PFLOPS规模的AI算力。这一区间足以支撑中小参数大模型后训练、企业级场景推理及数据密集型AI应用,是兼顾成本与实用性的主流选择。对于该算力区间的企业而言,AI业务往往存在阶段性、波动性特征,全年算力使用起伏较大,自建投入的回报率偏低,因此更倾向于采购公有智算云服务。

中国信通院调研显示,100P FP16等效算力是企业选择规模化自建和上云的核心分界指标。当算力需求超过100P时,企业倾向于自建以掌握核心资产并实现长期成本摊薄。这类主体主要为大型央企、头部银行机构、头部互联网企业。调研发现,当前国有六大行自建智算云规模均超过100P,实现了完全物理隔离的私有云环境。而当需求在几十P级别时,企业更倾向使用服务商提供的共享或独享的云服务,这一分化布局现象在能源行业尤为突出。

真相七:制约智算云产业规模化落地的并非算力短缺,而是全链路配套能力不足

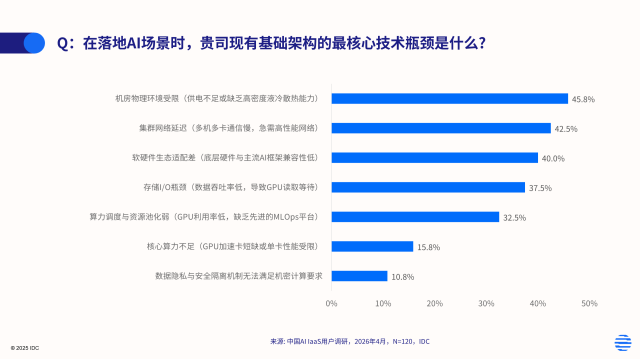
AI 基础设施落地是系统性工程,单一环节短板会形成 “木桶效应” ,拉低整体算力效率。IDC调研数据显示:企业 AI 基础设施落地的瓶颈已从 “算力短缺” 转向 “全链路配套能力不足” ,机房环境、网络互联、软件适配、存储吞吐等共同构成了制约 AI 业务规模化落地的系统性障碍。

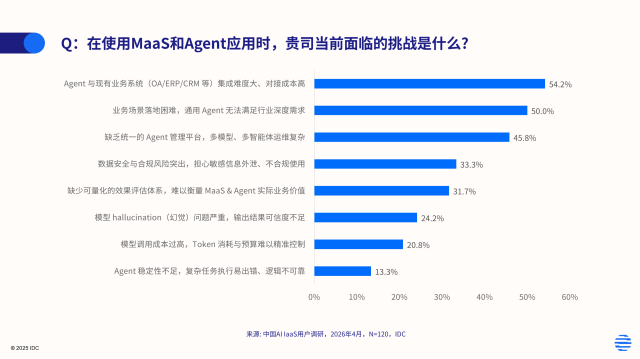
真相八:使用 MaaS 和 Agent 的挑战是“将 AI 真正用进业务里”

模型即服务(MaaS)与Agent的持续落地,让AI的获取变得像水电一样简单,但“用好”依然是巨大挑战。调研显示:企业核心瓶颈并非算力供给不足,真正的挑战在于:如何与现有业务集成打通业务孤岛?如何让Agent理解复杂的业务逻辑?如何管理数量庞大功能各异的智能体?只有跨越了从 “技术工具” 到“业务引擎” 的鸿沟,AI才能真正创造商业价值。

真相九:全栈智算云在线下推理场景凸显效能优势

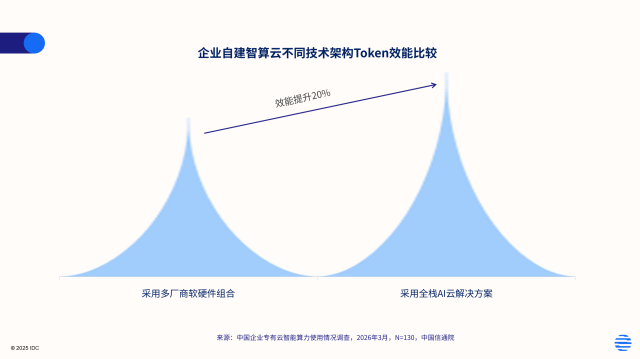
对于采用智算云服务的企业而言,推理效能取决于云服务商;而对于自建智算云的企业而言,AI落地涉及从底层芯片、算力调度、云平台,到大模型部署、场景微调、应用开发的每个环节,任一环节的短板都会拉低整体效能。

本次联合调研及实测数据显示,相较于零散拼凑多厂商软硬件的项目,采用全栈AI云服务厂商产品组合的项目词元产出效能提升超过20%(词元产出效能:相同场景下单位算力日均Token调用量),全栈厂商在芯片、云平台与模型层面可实现端到端协同优化,降低跨产品兼容损耗。

真相十:国芯国模适配逐步完善,全栈国产化进入规模化部署窗口

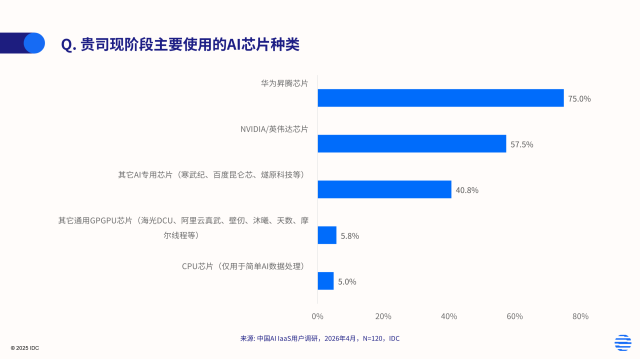
IDC调研数据显示:总体而言,当前国产AI芯片的使用率已高于国外品牌,但不同行业差异较大,互联网、模型和IT服务行业国外品牌的使用率明显高于国产品牌;汽车和金融服务行业两者的使用率相当;政府、能源和传统制造行业中国产品牌的使用比例更高,政务行业新建智算项目已100%采用全栈国产化方案,大型银行机构的核心业务系统逐步完成了国产化适配,能源、制造等行业的国产化替代进程也在不断加速。

随着国产芯片市场占有率逐步提升,国产AI芯片与国产大模型的协同适配正从“单点突破”走向“联合体推进”,基于“国芯+国模”的全栈国产化解决方案已迈入实质性规模化部署周期,这点在政府、银行、能源等关键行业表现得尤为明显。

结语:中国智算云告别粗放,迈入精细化运营时代

2026年的企业智算云市场,正在经历一场深刻的 “成人礼” 。随着市场认知回归理性,粗放式堆算力的发展逻辑彻底落幕,逐渐进入精细化运营时代。在这个时代,赢家不再属于单纯囤积算力的人,而是属于那些能够精准调度异构资源、深刻理解行业场景、并将AI无缝融入业务血脉的长期主义者。

IDC相关研究

围绕智算云相关研究内容、技术能力与市场格局,IDC 将持续开展系统性研究,包括但不限于:

  • 《中国智算云基础设施服务(AI IaaS)市场跟踪,2025下半年》(2026年4月发布)
  • 《IDC Market Forecast:中国整体云计算市场预测,2025-2029》(2026年5月发布)  
  • 《IDC Survey:中国智算云服务市场企业用户调研,2026》(即将发布)
  • 《IDC Tech Assessment:面向智能体的混合云智算基础设施技术能力评估,2026》(即将发布)
  • 《IDC Market Share:中国AI云存储市场份额,2025》(即将发布)
  • 《IDC PeerScape:中国市场异构算力调度和管理实践洞察,2026》

如需进一步了解智算云相关研究内容,或咨询 IDC 在云计算、AI 基础设施及数字化转型领域的其他研究成果,欢迎与我们保持联系。

Rachel Liu

Rachel Liu - Research Director

Rachel Liu is a research director for China’s Cloud and Services group. Her research covers public cloud, private cloud, edge cloud, industrial cloud, intelligent computing, and IT services. She is responsible for research plans, research execution and management, data tracking…

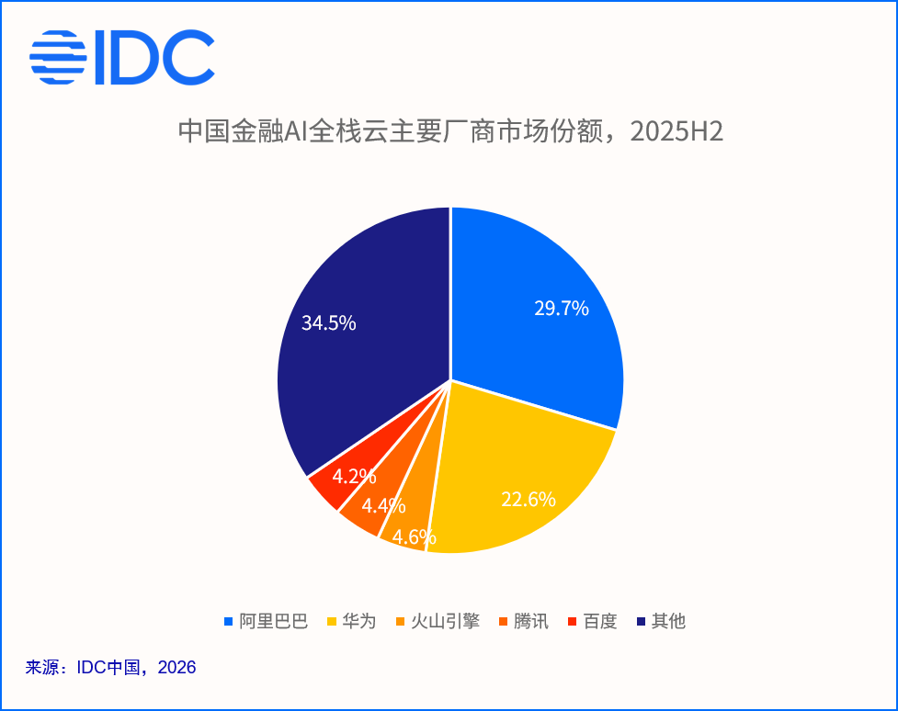
2025年,中国金融行业站上了从”数字化”迈向”智能化”的关键转折点。银行、保险、证券这类一向以稳健著称的机构,在合规与风控的硬约束之下,对新技术的引入历来审慎;但生成式AI带来的效率跃升与体验重塑,又是任何一家金融机构都不愿错过的红利。行业演进的核心驱动力,已经从最初”要不要用大模型”的试探和观望,转向场景的快速扩张、应用的规模化落地,以及对底层算力、解决方案与合规能力的系统性需求。金融AI云的竞争逻辑由此发生了一次根本性跃迁——从比拼算力”资源供给”维度,转向以”算力底座、平台调度、行业模型与合规可控”为核心的全栈能力竞争。

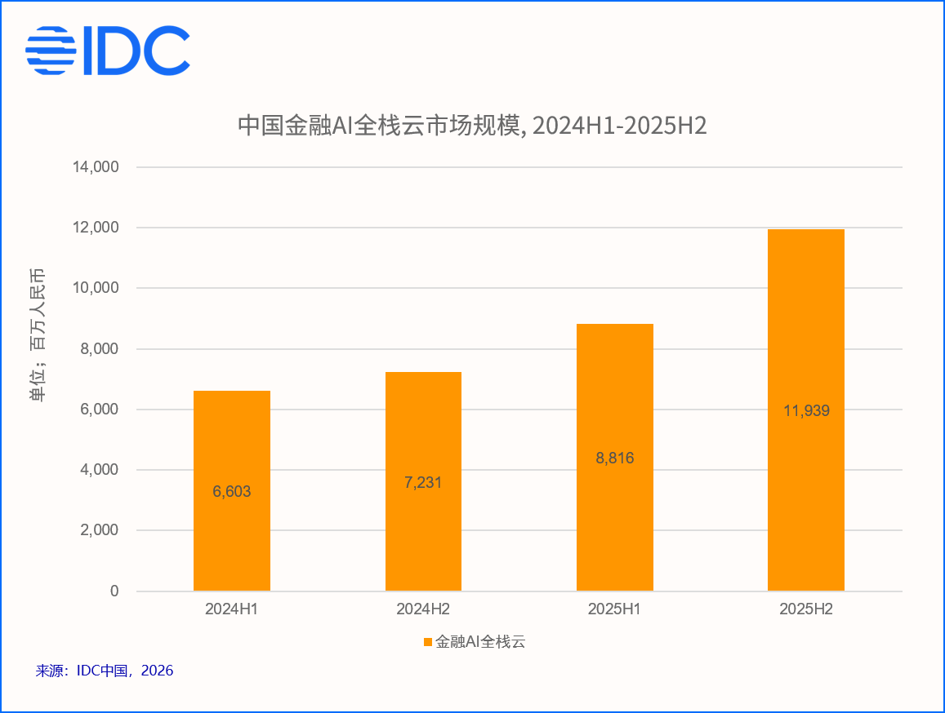
国际数据公司(IDC)最新发布的《中国金融云市场跟踪研究Add-on_AI全栈云》报告首次对中国金融云市场中公有云AI算力服务、私有云软硬件AI基础设施和GenAI解决方案子市场做出全栈式市场营收评估,中国金融AI全栈云市场2025全年市场规模207.6亿人民币,较2024年同比增长50.0%,远超金融云总盘23.9%的同比增速。这个数据对比显示出金融机构对AI相关领域的重视程度不断升级,预算投入持续加码,市场潜力快速兑现。

金融全栈布局下,头部云厂商的五种路径

经过几轮市场调整,金融AI全栈云的第一梯队逐渐清晰。五家代表性厂商在算力、平台、模型与应用上的侧重各有不同,拼出一张完整的能力地图。

“公有云算力+私有化交付“双轨并进:代表厂商 阿里云

阿里金融云,在公有云一侧依托灵骏智能计算集群,在大规模算力调度与推理优化上持续投入;金融自主私有云一侧,平头哥自研的真武AI芯片已进入规模化部署阶段,并从2025年下半年开始逐步起量。叠加面向金融场景打磨的通义点金行业大模型,以及可落入客户机房的一体机交付形态,阿里云事实上把”芯片—模型—应用”的链路在金融场景里走通了一遍,并将在2026年持续深耕,加速复制。

软硬协同稳扎稳打:代表厂商 华为云

华为昇腾系列智算服务器,多年来在国产算力替代的进程中扮演压舱石角色。对金融机构而言,华为的吸引力恰恰在于”软硬一体、自主可控”带来的确定性——在数据不出域、供应链安全成为硬约束的当下,一套经过大规模验证的昇腾底座,往往比单纯的性能参数更有说服力。

AI应用和智能体先行:代表厂商 火山引擎

背靠字节跳动内部高并发推理场景的长期锤炼,火山引擎在推理成本控制与资源利用率方面建立了差异化优势,豆包C端的成功也给火山解决方案带来足够的曝光度和品牌效应,豆包大模型与火山方舟平台构成其对外的主要解决方案抓手。在智能营销、智能客服等高频交互场景中,这种”应用先行、智能体多点开花”的策略,更容易让金融客户在数据非敏感领域优先尝到AI红利甜头。

让金融AI“融汇贯通”起来:代表厂商 腾讯云

依托在平台层数据库和大数据产品的行业优势,腾讯云从AI通用大模型到上层AI应用,从平台产品到底层异构算力管理,试图把这条链路做成一个连续整体,而非彼此割裂的模块。对于拥有庞大存量系统、又要稳步引入AI能力的金融客户来说,这种平滑过渡、整体交付的能力,本身就是一种稀缺竞争力。

“芯片+平台”组合拳:代表厂商 百度智能云

昆仑芯P800已完成规模化验证,2025年以来已交付多个万卡集群,并支撑了文心大模型新版本的训练。配合百舸AI计算平台在异构调度上的能力和千帆平台对金融应用场景的支撑,百度为金融客户从模型基础训练到推理开发上线,铺设了一条相对完整的国产化通道。

五家厂商路径不同,指向的判断却高度一致:在金融这样对”稳健”近乎苛求的行业里,单点能力很难构成壁垒,唯有把算力、平台、模型、应用与合规能力打通,才能真正站稳脚跟。

金融ISV服务商的“喜“与“痛“:增量市场背后的挑战

在AI云厂商与金融机构之间,往往活跃着各个子赛道金融ISV服务商的身影。他们既是AI方案的集成者,也是AI应用落地的”最后一公里”。2025年,金融ISV服务商感受到了明显的市场变化,AI市场带来新增营收机会的同时,也带来了全新的机遇和挑战。

一方面,金融AI场景在2025年正式跨过了“项目落地“的门槛,并呈现出明显的量价齐升势头。在传统金融预算大环境整体承压的当下,这样一块实打实的市场增量殊为不易,它意味着新的项目机会、新的合作入口,以及与客户重建深度连接的契机。不过,这份增量需要冷静看待,AI相关收入对整体金融云解决方案营收的直接贡献占比仍然偏小,更多扮演的是”敲门砖”与”引流器”的角色——通过AI项目切入客户、增强黏性,再向定制化开发、平台软件乃至底层基础设施资源的销售导流,而这些方向的受益者往往是云厂商占优。真正的商业价值,可能兑现在AI之外。

另一方面,金融机构对AI方案的选型普遍呈现迷茫状态。用哪家大模型,走开源还是闭源,部署在公有云还是落到本地机房,是否涉及业务系统解耦和微服务改造,数据安全合规如何满足监管要求,未来方案兼容性与可持续性又如何保证——这些问题几乎没有现成经验可以照搬。金融ISV服务商需要陪伴客户共同摸索试错,在反复的POC与调优中消耗大量人力成本。这种”陪跑”固然能加深信任,却也推高了交付成本,挤压了本就不宽裕的利润空间。

IDC市场调研发现,金融ISV AI服务商正从”项目制交付”向”持续运营”转型,从单纯的技术提供者,转变为深度参与客户流程重构的”业务转型伙伴”。金融AI可能对未来ISV服务商竞争格局带来颠覆性变化,金融服务商不仅要懂业务,还要懂AI、养AI、用AI,扛的住长期AI运营的玩家才能在未来竞争中立于不败之地。

IDC洞察:金融AI要以全栈能力和生态协同赢得长期战斗的胜利

对于金融云服务商和云厂商而言,是否全栈式布局已不再是选答题,而是必答题。金融客户要的不是某一颗更快的芯片或某一个更准的模型,而是一套“数据—模型—平台—应用—服务“端到端打通、并能自我迭代和强化的能力体系。在这一点上,自主算力与行业大模型的协同尤为关键,它既回应了自主可控的政策诉求,也构筑起别人难以复制的护城河。与此同时,”合规”应当被前置为产品能力而非事后补丁——数据不出域、决策可追溯、幻觉可约束,在通用市场或许是加分项,在金融市场却是入场券。

随着智能体应用从单点走向全流程,推理调用量将呈指数级放大,按需租赁、弹性扩容与混合部署在未来三到五年内,有望逐步替代传统的重资产采购模式,成为金融AI基础设施建设的新常态。能在保障性能的同时把综合成本压下来的厂商,将在长期竞争中占得先机。

此外,建议金融云厂商加大对金融ISV服务商的支持力度。ISV是云厂商触达金融客户的重要渠道,也是行业Know-How的历史沉淀者,并在AI拓展方面成本承压。云厂商在算力补贴、平台开放、收益合作与人才培养上给予生态伙伴更深层的支持,可加快金融AI整体升级节奏。

金融行业要的,从来不是非此即彼的”创新”或”稳健”,而是两者之间的平衡。能否帮客户既迈得开步子、又站得稳脚跟,正是这场金融AI全栈云竞速中,最终拉开差距的地方。

如需进一步了解IDC相关研究,或就中国金融云AI市场发展趋势进行深入交流,欢迎与IDC联系,获取更多洞察与数据支持。

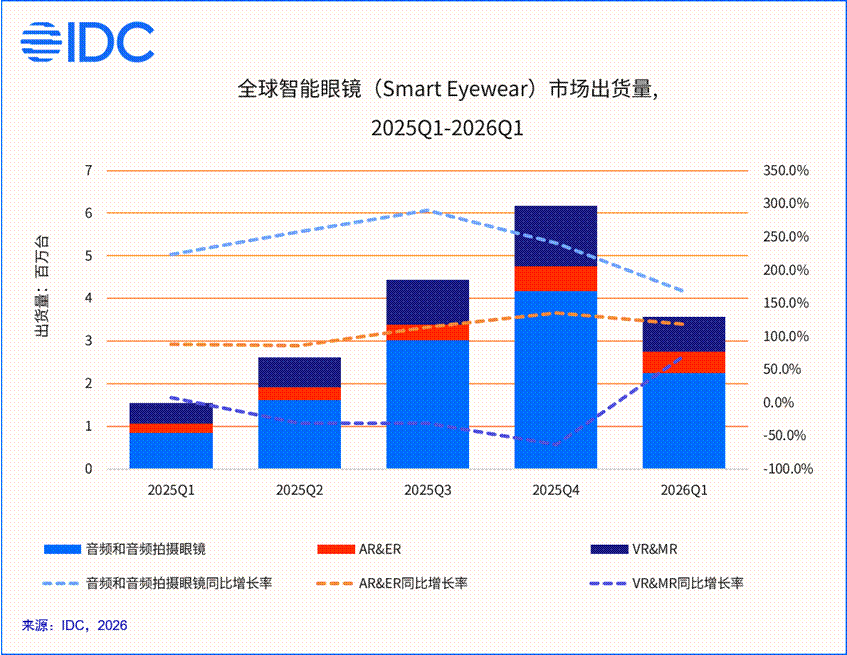
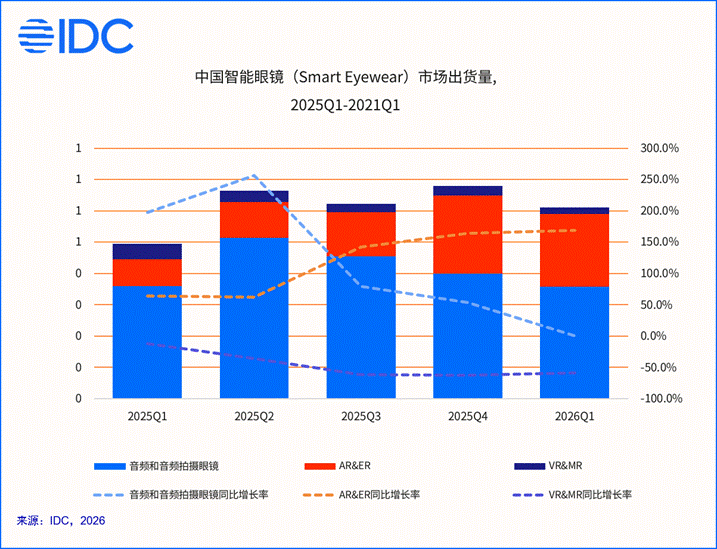
2026年第一季度,全球智能眼镜市场以130.1%的同比增速交出亮眼答卷,中国市场以23.5%的增长位列全球第三。然而,增速背后的结构性剧变更值得关注。国际数据公司(IDC)最新数据显示,中国音频和音频拍摄眼镜市场整体出货量同比下滑0.1%,其中不具备拍摄功能的纯音频眼镜产品需求开始疲软;,而轻量级显示眼镜逐步进入消费视野,带动AR&ER市场同比增长168.6%,成为一季度市场结构变化的重要变量。与此同时,国家补贴首次纳入智能眼镜,叠加AI大模型落地和密集新品发布,正在加速行业从“功能叠加”向“场景增值”演进。

全球市场

IDC最新数据显示,2026年第一季度全球智能眼镜(Smart Eyewear)市场出货量356.6万台,同比增长130.1%。其中全球音频和音频拍摄眼镜市场出货量224.8万台,同比增长167.4%;AR/VR市场出货131.8万台,同比增长85.9%。

全球市场产品动态

1. 国际巨头动向持续定义赛道方向

巨头在智能眼镜领域的布局预期持续发酵,赛道本身的战略价值已获得产业链和资本端的双重验证。

苹果:智能眼镜项目或于2026–2027年进入量产窗口。首代可能采用无屏轻量化设计,分阶段落地规划可为供应链预留爬坡周期,同时通过持续释放预期信号占据市场声量,为后续产品迭代积累用户认知基础。苹果的入局会倒逼供应链成熟、拉升用户认知,但也会在高端市场形成新的竞争压力。

谷歌:谷歌以Android XR平台授权加合作方硬件为主,与XREAL合作的Project Aura、与三星及Gentle Monster等联合开发的音频及显示眼镜均为确认项目。平台方身份规避了自有硬件的库存与品控风险,同时为国产硬件出海提供适配入口。

2. 跨界新玩家入局拓宽行业边界

非传统XR厂商的进入,说明智能眼镜的竞争已从专业赛道扩展至更广泛的消费电子领域。不同背景厂商带来的差异化场景定义有助于激活多元用户群体。

科大讯飞:语音技术切入办公场景,避开定位和手机生态的正面竞争。以垂直场景建立差异化认知,为中小厂商提供单点突破路径参考,其场景深度与商业闭环的验证值得期待。

极米:将自身技术优势进行迁移,探索新形态,品牌认知为产品溢价提供支撑,也为行业注入创新变量,将拓展智能眼镜在影音娱乐场景的价值边界。

3. AI厂商加速布局,推动竞争逻辑升级

未来的竞争将更多依赖软件生态和用户数据积累,而非单纯的产品迭代速度。对行业而言,头部AI厂商的介入将提升终端用户的认知水位,加速市场教育进程。

阿里:千问眼镜上市后份额提升迅速,核心在于打通了千问大模型与电商、支付生态,将硬件作为生态入口。有屏S1与无屏G1双线并行,覆盖不同用户需求,生态闭环的完整性是其区别于竞品的核心优势。

字节:字节产品发布时间尚未明确,但其在内容生态和算法推荐上的积累,使其具备从内容分发端切入市场的潜力。有望激活更多年轻用户群体,为市场带来新的增长变量。

中国市场:

2026年一季度中国智能眼镜市场在全球市场中份额排名第三,一季度出货量61万台,同比增长23.5%。本季度,智能眼镜首次被纳入国家补贴目录,带动渠道备货和终端需求释放,成为市场增量的核心动力。拍摄眼镜、具备AI大模型的眼镜、显示眼镜等细分品类均实现三位数同比增长,行业竞争加速分化,创新节奏明显加快。主流产品在轻量化、AI能力和佩戴体验等方面持续优化,叠加新品密集发布和渠道深度拓展。

中国细分市场概况及市场格局

音频和音频拍摄眼镜市场

2026年一季度,中国音频和音频拍摄眼镜市场结构出现明显升级,总出货量35.8万台,同比下滑0.1%,但其中音频拍摄眼镜占比达到43.4%,同比增长513.1%。

支持AI大模型语音助手的新品上市节奏加快,推动产品创新活跃。市场份额进一步向具备差异化功能和创新能力的品牌集中,TOP5品牌合计市场份额超过50%。小米、阿里、华为、雷鸟等头部厂商持续储备新品,带动行业竞争格局加速分化。从应用角度来看,厂商需要在高频场景中验证产品能否真正降低用户操作成本,这将直接影响用户留存和品牌口碑。

AR/VR市场

2026年一季度,中国AR/VR市场出货量25.2万台,同比增长86.2%。

AR&ER品类保持高速增长,季度市场份额已超过90%,同比增长168.6%。从市场表现来看,显示型眼镜新品的关注度相对高于音频眼镜,尽管轻量级显示眼镜的价格普遍集中在2000-3500元区间,仍处于较高水平,但其核心优势在于用户价值感知的提升。音频眼镜的功能与手机高度重叠,用户较难形成刚性使用习惯,而显示型眼镜能够覆盖手机难以触达的应用场景,带来更直观的体验,因此用户的尝鲜意愿和溢价接受度更高。从产品结构来看,轻量级显示眼镜已成为用户入门显示类产品的首选,为后续向更高端产品的转化奠定基础。

VR&MR市场一季度出货量同比下滑58.8%。整体表现依然低迷,缺乏新的增长动力。苹果Vision Pro M5版本虽然在产品层面有所更新,但产品定价仍处高位,内容生态和佩戴舒适度尚未达到用户预期,导致市场热度与实际转化之间存在明显落差。此外,VR&MR市场企业级采购有一定机会,但体量有限,尚不足以对冲消费端的疲软表现。

未来展望与新机会

IDC中国市场分析师叶青清认为,当前智能眼镜产品普遍面临的问题在于,虽然用户愿意为新鲜感买单,但不会为体验短板持续付费,若无法在体验上形成持续价值,用户留存就会成为瓶颈。因此厂商在产品定义和资源投入上需要做出更务实和偏向性的取舍。

在此基础上,未来还有以下几个方向值得追踪:

第一,新型方案已开始受到行业关注。独立通信、固态电池、体征监测集成等方向已经处于技术验证或小规模试产阶段,为产品定义和场景创新提供了新的可能性,值得持续跟踪。但现阶段真正影响用户留存的仍是连接稳定性、佩戴舒适度等基础体验,厂商在跟进新技术的同时,需要优先把现有成熟方案做到位。

第二,外观设计正成为用户决策的关键变量。轻量化已从加分项变为必选项,时尚性和个性化设计将在下半年成为头部厂商建立品牌辨识度的重要手段。在技术参数趋同的背景下,佩戴体验直接影响购买转化和日常使用频率,设计的差异化正在从产品层面升级为品牌资产。

第三,国内隐私安全标准正在加速落地。随着可穿戴设备采集敏感数据的场景增多,国内相关标准化工作已在推进。厂商需将隐私保护前置到概念设计阶段,合规能力将加速行业洗牌,提前建立技术储备和认证体系的厂商,有望在下一阶段竞争中占据主动。

IDC持续关注全球智能眼镜及可穿戴设备市场的发展动态。我们诚邀行业同仁、投资机构及媒体朋友与IDC中国分析师团队保持沟通,共同探讨市场趋势、技术创新与商业机遇。无论您是希望深入了解数据细节,还是寻求定制化市场洞察,欢迎随时与我们联系。

请点击此处与我们联系。

企业AI落地正在从“试点优先”走向“价值优先”,服务商的竞争焦点也从交付项目转向交付持续业务结果。中国AI专业服务市场正在进入由应用落地和运营能力驱动的新阶段。

中国企业级AI服务市场正在经历一次重要转向。过去,企业更关注模型能力、算力资源和试点项目;现在,越来越多客户开始关注AI能否真正嵌入业务流程,能否连接企业数据与核心系统,能否在安全合规的前提下持续产生业务价值。

国际数据公司(IDC)最新发布的《2025H2中国AI专业服务市场跟踪报告》显示,2025年下半年,中国AI专业服务市场继续提速,市场规模近 20亿美元;2025全年市场规模超过 30亿美元。但比规模增长更值得关注的是,市场驱动力正在发生变化:基础设施集成仍是重要基本盘,平台与应用服务、管理与支持服务正在成为新的增长引擎。这意味着,AI专业服务市场的竞争逻辑正在从“谁能建项目”,转向“谁能帮助客户把AI长期用好”

一、市场增长的核心信号:从“建设”走向“建设+应用+运营”

报告显示,2025H2中国AI专业服务市场规模达到近两年来的高点。其中,基础设施集成服务仍是最大板块,云、算力、网络、安全、数据中心、国产化和混合架构建设仍是企业AI服务投入的重要基本盘。

但更值得关注的是结构变化。平台与应用服务在2025H2快速增长,反映企业正在从底层环境建设转向应用现代化、数据平台建设、AI应用开发、RAG/Agent落地和业务系统改造。与此同时,管理与支持服务也呈现高增长态势,说明客户对AI应用上线后的持续运营、应用支持、安全保障和效果监控需求正在提升。

中国AI专业服务市场正在从过去以“项目建设”为中心,逐步进入“建设、应用、运营”并重的新阶段。AI正在推动专业服务从一次性项目交付,走向更长期、更持续的能力运营。

二、AI正在改变专业服务需求结构

过去,专业服务项目更多围绕基础设施部署、系统集成和应用上线展开。但AI应用进入企业场景后,客户需求变得更加复杂。企业不再只要求服务商完成系统交付,而是更关注AI能否接入真实业务数据,能否与现有业务系统和数据平台集成,能否满足权限控制、数据安全和合规要求,能否持续优化模型效果并产生业务价值。这也是平台与应用服务增长的重要原因。

同时,AI应用上线并不意味着项目结束。知识库需要持续更新,Prompt需要管理,模型调用成本需要优化,输出质量需要评估,安全风险需要监控,业务部门使用效果也需要持续跟踪。因此,AI正在推动专业服务从“一次性交付”走向“持续运营”。

三、竞争格局正在重塑:头部厂商稳固基本盘,AI与平台能力成为分化关键

从2025H2市场表现看,中国AI专业服务市场的头部厂商仍主要集中在具备云、算力、基础设施、AI平台和大型政企服务能力的企业之中。华为在基础设施集成服务中保持优势;百度在平台与应用服务中表现活跃,体现出AI平台和大模型应用落地带来的增长机会;联想、新华三、浪潮等企业依托基础设施和全栈服务能力参与市场竞争;软通动力等服务商则在系统集成、本地交付和行业客户服务中保持增长;运营商也依托云网资源、政企客户基础和本地服务能力参与相关项目。

总体来看,2025H2中国AI专业服务市场的竞争不再只是“谁能交付项目”,而是“谁能把基础设施、平台应用和持续运营连接起来”。未来市场分化的关键,将取决于服务商能否从单一项目交付,转向行业化方案、平台化工具和管理化运营。

IDC建议:服务商如何抓住转型窗口?

第一,把AI能力嵌入现有IT服务组合。

服务商不应把AI作为单独的创新实验,而应将AI能力嵌入基础设施集成、平台应用建设和管理支持服务中,形成从环境建设、应用开发到持续运营的完整服务链。

第二,从项目交付转向行业资产沉淀。

平台与应用服务的快速增长说明,客户需求正在行业化和场景化。服务商应沉淀行业知识库、RAG模板、Agent流程、数据连接器、测试集、评估指标和部署蓝图,将项目经验转化为可复制的解决方案,提高交付效率和利润率。

第三,提前布局AI管理运营服务。

管理与支持服务增长显示,客户正在为持续运营能力付费。服务商应强化AI应用监控、模型成本管理、Prompt管理、知识库更新、安全审计和业务效果评估等能力,从一次性项目收入转向持续性服务收入。

IDC认为,2025年下半年,中国AI专业服务市场规模已近20亿美元,全年市场规模超过30亿美元,按人民币口径测算已成为明确的百亿级市场赛道。这一增长不仅是短期项目回暖,更标志着企业AI建设进入新的扩张周期,市场正从传统基础设施建设,向AI驱动的平台应用建设和持续运营服务加速延伸。展望2026年,OpenClaw等智能体平台的规模化落地将进一步深刻重塑AI专业服务市场的发展路径,推动服务内容、交付模式和商业价值的全面升级,成为企业数智化转型的重要引擎。

IDC中国企业级服务研究经理张舒认为,中国AI专业服务市场正在进入从“技术验证”到“业务规模化”的关键转换期。过去企业采购AI服务,更多关注模型能力、应用演示和短期试点;未来企业将更关注服务商是否具备端到端落地能力,包括业务场景识别、数据治理、系统集成、安全合规、AI治理和持续运营。

为了更好地帮助用户了解企业与软件AI的发展动态和未来趋势,IDC正式发布《2025H2中国AI专业服务市场跟踪报告》,并即将启动《2026H1 中国AI专业服务市场跟踪》报告研究,欢迎大家与我们保持沟通交流,与IDC共同开展更多前瞻性与实践性研究。

请点击此处与我们联系。

Emily Zhang

Emily Zhang - Research Manager

Emily Zhang is Research Manager for IDC’s Services technology data in China and leads IDC’s PRC IT Services research. Her coverage spans IT consulting, cloud managed services, and AI-related service offerings. Emily delivers data and insights from both tech provider…

Last week, a select group of senior print and imaging executives gathered in London for IDC’s Print and Imaging Leadership Dinner. During this invitation-only evening, a conversation unfolded between IDC analysts and the people shaping the industry, moderated by IDC’s Sandra Ng.  

What came out of that dinner? Some of the discussions reaffirmed what many already suspected. But some of the insights revealed will fundamentally change how forward-thinking vendors approach the next 18 months. Here’s a taste of what was discussed, and why you’ll want to be in the room for one of IDC’s executive dinners next time.  

The buying committee has expanded, and most vendors are still selling to the wrong people  

Two years ago, a print deal sat with IT and procurement. That’s no longer the world we’re operating in. IDC’s 2026 European Print Survey, covering 2,000 organisations across eight markets, revealed that the stakeholder landscape has shifted dramatically. The conversation that used to happen in one room now happens in four.  

The implications for how vendors structure their go-to-market approach are significant, and the dinner surfaced a very specific playbook that the those gaining the most ground are already executing. We’ll leave the details for the briefing room.  

Security just overtook cost reduction as the #1 investment driver in print. 

A striking 24% of European technology buyers now cite security and compliance as their primary reason for investing in print. That puts it ahead of both cost reduction and productivity.  

This is more than a repositioning opportunity, as it moves the conversation to a different level within the organization,  with a different buyer. Those in the room heard exactly which messaging reaches the CISO, which regulatory triggers are opening budgets right now, and where the hardware story needs to evolve to stay relevant.  

IDC predicts that 40% of worldwide new office MFP shipments will be classified as AI MFPs by 2027. The vendors with a credible roadmap published today will be the ones with a strategic seat in 24 months. Those without one are already behind.  

The buyer has already formed a view before your sales team picks up the phone  

This was the session’s sharpest insight, and the one most likely to keep vendor CMOs up at night.  

GenAI-sourced web traffic grew 1,200% between 2024 and 2025. Two in three searches today end without a single click. Buyers are shortlisting vendors, forming preferences, and making preliminary decisions inside AI assistants, before they’ve seen your website, opened your brochure, or taken a sales call.  

IDC’s Gala Spasova gave a demonstration that stopped the room. When major AI assistants were asked the questions a head of digital workplace would actually type, around 30 vendor names came back consistently. Not a single print OEM appeared. When the question became print-specific, all the familiar names showed up.  

The print category is owned. The workplace category, where your buyers are actually looking, is invisible.  

What it takes to change that, and how fast it compounds once you do, was laid out in detail at the dinner. The short version: it’s not pay-to-play, and the window to act is narrow.  

Three places the money is actually moving in 2026, and the 12–18 month window you can’t afford to miss  

IDC analysts Jacqui Hendriks and Gala Spasova mapped out three near-term growth areas where European buyer investment is already building, from value-add software and services through to Intelligent Document Processing and a sustainability play that changes both the buyer and the budget.  

The most time-sensitive of these? A three-way alliance opportunity, vendor, channel, certified refurbisher, that’s unserved by the larger SIs and telcos, but not for long. European refurbished device shipments grew 28% in 2025. Demand is running well ahead of vendor readiness. The potential of such a model was discussed at the dinner in some detail.  

The commercial model shift that separates the winners  

The evening closed with a discussion on what’s actually different about the vendors capturing European growth. It’s not just what they’re selling. It’s the contracts they’re willing to sign, the conversations they’re prepared to have, and the partnerships they’re building now.  

Roberto Alunni and Phil Sargeant laid out, with uncomfortable precision, the behaviours that distinguish vendors gaining ground from those defending yesterday’s revenue. Some of it is replicable quickly. Some of it takes 18 months of investment to build. All of it was on the table.  

Were you in the room?  

If you weren’t at IDC’s Print & Imaging Leadership Dinner, or if you’re wondering how to get on the guest list for the next executive dinner, now is the time to reach out. Events like this are where the defining conversations happen: the information and insight that doesn’t make it into LLMs and the strategic debates that shape how the market moves, alongside networking and the connections that open doors.  

Whether your focus is European print and imaging, AI-driven workplace transformation, digital sovereignty, channel partnerships, or any of the many other topics shaping the European technology landscape, IDC brings together the senior leaders and the research to drive the conversation forward.  

To find out more about IDC’s European print and imaging research programme, or to join the conversation at our next event, contact your IDC representative or simply fill in our contact form.  

IDC’s European print and imaging research covers 2,000 organisations across Czech Republic, France, Germany, Italy, Poland, Spain, the UK and the Nordics, across 15 verticals. The 2026 European Print Survey data underpinning this dinner is available to IDC clients and select briefing participants.  

Phil Sargeant

Phil Sargeant - Senior Program Director, Imaging and Hardcopy Devices and Document Solutions, European Region

Phil Sargeant is IDC’s leading expert in the field of imaging, hardware devices and document solutions. As senior program director, he researches and reports on the key aspects of the multifunction, production and large format printer markets and is also…
Gala Spasova

Gala Spasova - Senior Research Manager, Europe Smart Office and EMEA Content & Knowledge Management Strategies

Gala Spasova is a senior research manager in IDC's Future of Workplace & Imaging team. Her research focus is on Hybrid working, Smart Office technology and Content & Knowledge Management Strategies in EMEA.  Spasova is also part of the European…
Jacqui Hendriks

Jacqui Hendriks - Associate Research Director, European Print Vendor Transformation Strategies

Jacqui Hendriks, Associate Research Director, European Imaging, Printing and Document Solutions Jacqui Hendriks heads up IDC's European Print Vendor Transformation Strategies research program, in collaboration with various IDC research domains. Hendriks has more than 30 years of experience of working…
Roberto Alunni

Roberto Alunni - Senior Research Director, EMEA Data & Analytics

Roberto Alunni is a Senior Research Director at IDC for imaging, print, and document solutions research across the EMEA region. He is responsible for strategic and operational implementation and leads an international analyst team. He is a specialist in imaging…
Sandra Ng

Sandra Ng - Senior Vice President, WW and APJ Research

Sandra Ng is Senior Vice President at IDC and the Global Domain Leader for Devices, Consumers, Imaging, and Japan. Based in Singapore, she advises technology buyers and vendors worldwide on technology investments, financial priorities, and go-to-market strategies. She leads a…

过去,ERP帮助企业把业务“管起来”;现在,AI正在让ERP把业务“跑起来”。

国际数据公司(IDC)于2026年5月发布的《IDC 中国AI增强的企业级ERP市场份额,2025:AI增强驱动下的中国ERP市场格局》(Doc# CHC54272126,2026年5月)报告显示,2025年,中国 AI-enabled ERP 市场规模达到3.157亿美元,同比增长96.1%。这一高速增长表明,中国企业对ERP智能化升级的投入正在快速释放,AI能力正成为企业管理软件市场的新增长引擎。

需要说明的是,IDC对于 AI-enabled ERP 市场的统计维度,聚焦于ERP场景中由AI产品、AI能力或AI相关模块所产生的收入,不包括传统ERP产品本身的收入。因此,该市场规模反映的是企业在ERP智能化升级过程中,对AI能力的新增投入与采购规模,而非整体ERP软件市场规模。

这一高速增长的背后,并非简单的功能叠加,而是ERP产品逻辑正在发生根本性转变。企业不再满足于用ERP“记录发生了什么”,而是希望系统能直接“参与业务执行”。市场的快速扩张,恰恰反映了这种需求侧的变化正在倒逼供给侧的产品重构。

ERP正在从“记录系统”走向“执行系统”

传统ERP的核心价值,是流程标准化、数据集中化和管理可视化。企业通过ERP记录业务、管理流程、沉淀数据,让组织运行更加规范。但AI进入ERP之后,系统的角色正在发生变化。AI-enabled ERP不再只是回答 “发生了什么” , 而是开始帮助企业判断 “接下来可能发生什么” “应该如何处理” “哪些任务可以自动完成” 。

在财务、供应链、生产、采购、销售和经营分析等场景中,AI能力正在帮助企业实现需求预测、异常识别、资源调度、智能推荐和自动化执行。ERP的价值,也正在从“管流程”走向“提效率、控风险、助决策、促执行”。

市场变化:智能体正在把ERP带入新阶段

当前,中国AI-enabled ERP市场的增长,主要来自企业对智能化运营能力的迫切需求。随着业务复杂度提升,企业不再满足于ERP系统对流程和数据的被动管理,而是希望系统能够基于实时数据进行分析、预测和行动建议。

生成式AI和智能体的成熟,正在改变ERP的产品形态和使用方式。自然语言交互、业务智能体、跨模块任务执行和自动化决策支持,使ERP从“人找功能”逐步走向“系统理解意图并主动服务”。

与此同时,AI更深入参与企业数据处理和业务决策,也带来了新的安全与合规要求。未来,权限控制、模型治理、数据安全、审计追踪和决策可解释性,将成为企业部署AI-enabled ERP时的重要考量。

AI-Enable ERP市场正在形成三条演进主线:

IDC认为,AI-enabled ERP的下一阶段发展,不是给传统ERP简单增加一个AI助手,而是围绕数据、流程、智能体和治理能力,重构企业软件的使用方式与价值边界。从近期头部厂商的产品演进方向来看,市场正在形成三条清晰主线。

第一,ERP入口正在从“功能菜单”走向“业务意图”。随着生成式AI和智能体能力的成熟,ERP系统的交互方式正在发生变化。未来,用户不再需要在复杂菜单中寻找功能,而是可以围绕业务目标,通过自然语言交互、任务触发和智能推荐完成相关操作。例如,SAP围绕Autonomous Enterprise推出相关产品组合,用友发布YonClaw企业超级智能体,金蝶推出灵基企业AI操作系统以及浪潮数字企业发布的Mano企业级智能体平台,均体现出厂商正在将AI能力从单点工具延伸到业务入口和流程协同层。IDC认为,面向业务意图的智能交互,将成为AI-enabled ERP提升用户体验和业务效率的重要方向。

第二,智能体正在从“辅助应用”走向“流程执行载体”。过去,AI在ERP中的应用更多集中在数据查询、内容生成、报表撰写和知识检索等辅助性场景;未来,智能体将更深地嵌入财务、供应链、生产、人力和经营分析等核心业务流程,承担分析、判断、调度、预警和执行等连续任务。企业对AI能力的关注,也将从交互体验和响应准确性,进一步转向其能否稳定、安全、可治理地进入业务流程,完成从洞察生成到任务执行的闭环。

第三,市场竞争焦点正在从“功能完整”转向“智能落地”。传统ERP竞争主要围绕模块覆盖、行业经验和实施能力展开;AI-enabled ERP时代,新的竞争焦点将转向数据基础、业务语义理解、智能体编排、流程执行能力、安全治理和行业场景沉淀。IDC认为,企业不会只为“有AI”买单,而会更加关注AI能力能否带来可衡量的效率提升、风险降低和决策改善。未来,能够将AI能力真正融入核心业务流程,并形成可复制行业实践的厂商,将在市场竞争中获得更大优势。

IDC中国企业级应用软件市场高级研究经理徐文婷认为,2025年中国AI-enabled ERP市场的高速增长,表明ERP智能化升级正在从概念验证进入加速落地阶段。由于该市场统计的是ERP场景下AI产品、AI能力和AI相关模块的收入,而非传统ERP产品收入,因此其增长更能反映企业对AI驱动管理软件的新增需求。未来,AI-enabled ERP将不再只是ERP的功能增强,而是企业智能运营体系的重要组成部分。随着生成式AI、智能体、云原生架构和行业数据能力进一步融合,ERP系统将在企业经营管理中承担更主动、更智能、更关键的角色,推动企业软件市场进入以智能化价值为核心的新阶段。

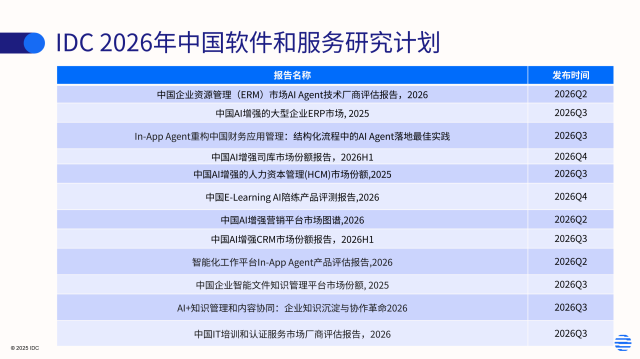
IDC 2026年中国软件和服务领域研究计划:

文中引用的数据与观点来自IDC最新发布的ERP市场研究报告。无论您是希望深入了解市场数据、探讨报告发现,还是有定制化研究需求,IDC中国分析师团队期待与您进一步交流。

请点击此处与我们联系。

Wenting Xu

Wenting Xu - Senior Research Manager

Wenting Xu, senior research manager with IDC China's Enterprise Application Research, focuses on research and analysis of the China enterprise system and software area. She provides intelligence and consulting services for local and multinational corporation IT vendors. Wenting has developed a deep…

2025年,智算云(AI IaaS)市场进入新一轮重构周期。行业演进的核心驱动力,已从单纯的模型训练需求,转向AI应用场景的快速扩张、底层技术瓶颈的持续突破,以及推理时代对算力组织方式的重新定义。训练、推理等工作负载与算力、网络、电力等基础设施开始深度耦合,推动AI IaaS从”GPU资源供给”逐步进化为涵盖算力底座、调度平台、模型服务与效能优化的全栈能力平台。

IDC认为,AI IaaS市场的竞争逻辑已发生根本性跃迁—— 从”资源供给”的单一维度比拼,转向以”算力底座、平台调度、模型服务与国产化生态”为核心的全栈能力竞争。这一转变,将决定未来三年市场格局的最终走向。

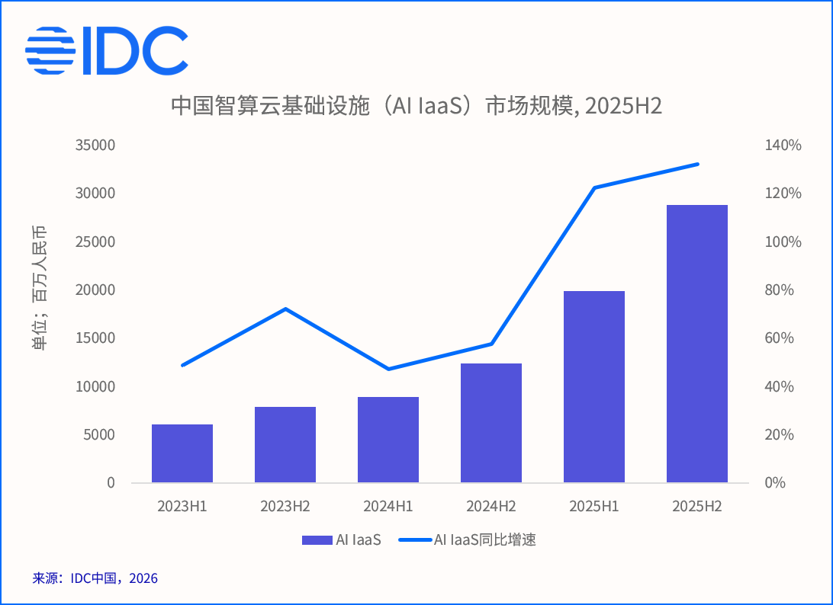
IDC最新发布的《中国智算云服务市场(2025下半年)跟踪》数据显示,2025下半年AI IaaS市场同比增速高达132.1%,市场规模达288.0亿元,2025全年市场规模达486.7亿元。(IDC定义下的AI IaaS覆盖GPU实例、AI专属集群以及相关AI存储服务,不含AI PaaS/SaaS层收入。)

算力资源成为AI产业核心壁垒

AI产业的竞争维度正在发生变化。过去行业更关注模型能力与产品体验,而当前,决定企业竞争上限的关键变量,正转向大规模算力资源的获取能力。对于头部基模厂商而言,pre-train、post-train、fine-tune、inference以及Agent工作流的持续扩展,都意味着对稳定智算资源的长期占用。高估值AI企业若想维持模型迭代速度与商业化增长,必须持续获得大规模、高稳定性的训练与推理资源支持。这一趋势也意味着,AI行业的竞争开始向更底层的物理资源延伸,包括土地、电力、数据中心以及先进芯片供应链。能够掌控这些资源的企业,将更容易建立长期竞争优势。除超大规模云服务商外,AI公司通常难以独立建设同等级基础设施,因此通过长期合作、预定集群乃至联合建设智算中心,正在成为行业主流路径。今年5月,Anthropic与xAI围绕算力资源展开合作,也进一步体现出“算力资源战略化”已经成为全球AI产业的重要趋势。

算力涨价潮背后的供需结构性矛盾

自2026年以来,AI算力产品价格持续上涨,反映出供需两端的多重刚性约束。需求端,AI模型规模和应用场景持续扩张,推理和训练算力需求同步激增。供给端,HBM高带宽存储、先进封装产能、电力基础设施等成为短板,算力边际增量有限,导致全球范围内算力涨价。国内市场上,今年3月,阿里云、腾讯云等头部厂商多轮上调AI算力及相关产品价格,反映出供需失衡的现实。涨价不仅体现在GPU集群租赁,还波及API调用、存储、网络等配套服务。IDC预计,短期内算力涨价压力仍将存在,推动企业优化算力采购策略,云服务商则需提升资源调度和能效管理能力以缓解供需压力。

推理时代到来,AI基础设施形态正在重塑

AI工作负载正在从“训练主导”逐渐转向“推理主导”。随着智能助手、AI Agent和自动化工作流逐步进入企业日常运营,AI调用已不再是单次问答,而是覆盖规划、检索、工具调用、代码执行、验证反馈等完整链路。一次任务往往对应数十甚至上百次模型推理请求,推理负载开始呈现高并发、低延迟、持续在线的新特征。

相比训练场景,推理更加关注:

  • 低延迟响应能力
  • 弹性扩缩容能力
  • 推理成本优化
  • 多模型混部调度能力
  • 边缘与中心协同部署能力

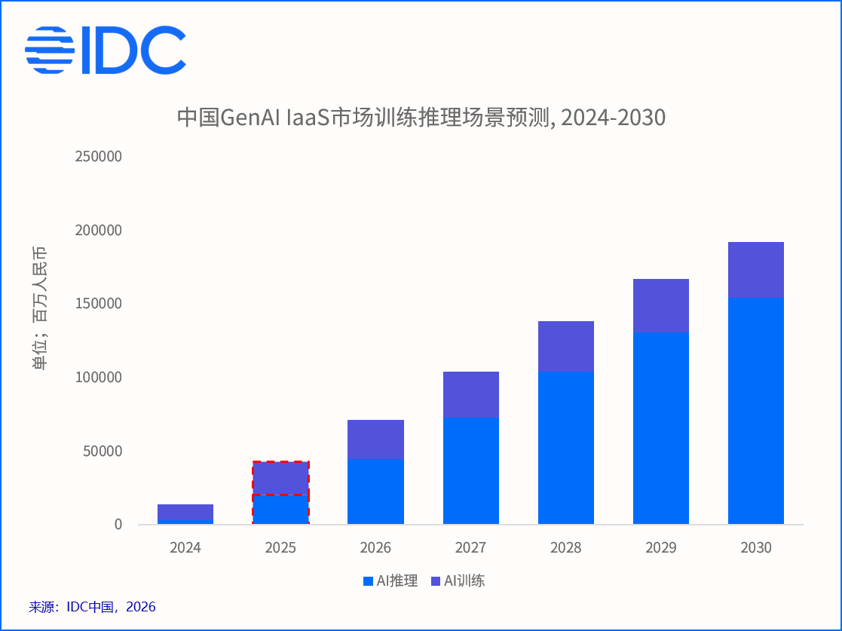
IDC数据显示, 2025年推理算力支出将首次接近训练算力支出。IDC认为,推理正在成为AI IaaS市场最重要的新增需求来源。

市场格局演化:“双阵营”结构形成

经过近一年的市场调整,中国AI IaaS市场逐渐形成“云服务商+运营商”双阵营竞争格局。云厂商延续了传统云计算时代在资源调度、产品体系和生态能力上的优势,并进一步向模型、推理服务与Token计费等AI链路延伸。

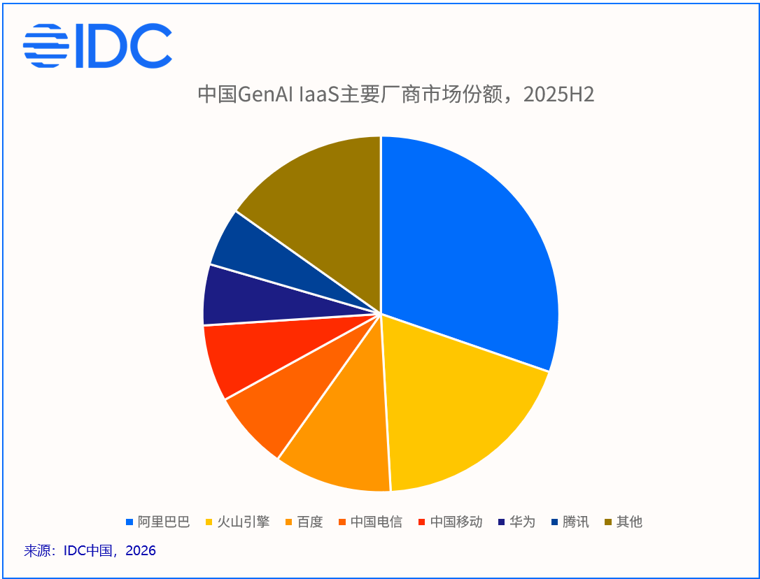
其中,阿里云依托灵骏智能计算集群,在大规模集群调度、异构算力支持、网络架构以及推理优化方面持续投入;百度智能云通过“芯云模体”体系,强化训练与推理一体化能力,在自动驾驶、金融、智能制造等行业推进落地;火山引擎则更多依托内部大规模推理场景积累,在推理成本优化与资源利用率方面建立差异化优势。运营商阵营则主要依托政企市场基础与国家战略资源,强化“算网融合”能力。其中,中国电信通过“息壤”平台推进全国算力调度;中国移动则通过“算力新动能行动计划”等持续强化算网协同能力。整体来看,市场集中度仍在提升,头部厂商在资金、资源获取和基础设施运营上的优势进一步扩大。

行业应用驱动市场结构重塑

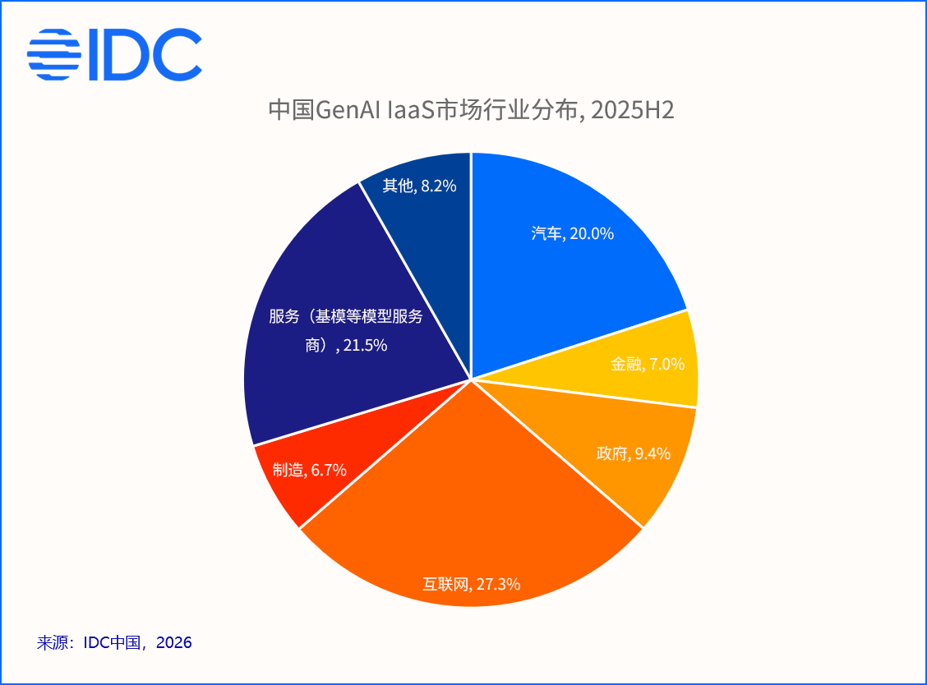
当前,互联网与基模公司仍是GPU集群的主要采购方,但行业需求结构正在发生变化。互联网行业的音视频、电商、在线教育、社区平台等场景,正在持续扩大内容生成与推荐模型的推理需求;而基模公司则仍以训练和模型服务为主要资源消耗方向。与此同时,汽车自动驾驶场景和金融行业风控与智能投顾等场景也因其持续且庞大的计算需求,成为算力消费的重要力量。

国产化生态深化,供应链安全与自主可控成行业共识

外部供应链约束正在加速国产算力生态建设。过去,国产AI芯片主要受限于训练性能、生态兼容性以及集群稳定性,因此更多应用于边缘或特定行业场景。但随着推理需求快速增长,市场对“极致训练性能”的依赖有所降低,国产芯片在推理场景中的可用性明显提升。头部互联网公司、自动驾驶厂商等行业已在文本生成、图像识别、自驾仿真等多个场景中采用华为昇腾、百度昆仑芯、平头哥真武等国产AI芯片。供应链安全与自主可控,已经从政策导向逐步演变为行业共识。

IDC建议:AI IaaS竞争将进入“全栈能力”阶段

未来AI IaaS市场的竞争重点,将从单纯算力供给转向全栈能力竞争。

对于云服务商而言,需要持续强化异构算力布局、推理基础设施建设以及国产生态适配能力,同时围绕重点行业推出场景化解决方案,提升客户长期粘性。未来,API调用、Token计费、推理优化服务等新模式,预计将成为重要增长方向。

对于企业用户而言,则需要更加关注算力供给稳定性、推理性能、资源弹性以及整体成本效率。在推理需求快速增长背景下,按需租赁、弹性扩容与混合部署模式,有望在部分场景下逐步替代传统重资产采购模式,成为AI基础设施建设的新常态。

IDC 相关研究

围绕 AI 时代智算云与AI IaaS相关研究内容、技术能力与市场格局,IDC 将持续开展系统性研究,包括但不限于:

  • 《IDC Market Presentation:AI云存储市场进展及主流产品竞争力分析,2026》(即将发布)
  • 《IDC Market Presentation:中国企业智算云服务采购偏好调研,2026》(即将发布)

如需进一步了解 AI 时代智算云与AI IaaS相关研究内容,或咨询 IDC 在云计算、AI 基础设施及数字化转型领域的其他研究成果,欢迎与我们保持联系。

Qijin Chen

Qijin Chen - Senior Research Analyst

Chen Qijin currently works as a Senior Research Analyst for IDC China Enterprise Research. He specializes in analyzing and researching IT services, cloud professional/managed services, and DEOT services, providing industry analysis, forecasts, and market insights in related areas. In addition,…

2026年5月20日,全球大模型市场迎来“超级发布日”:谷歌在I/O大会连发Gemini 3.5 Flash、Gemini Omni两大新模型,阿里同步推出Qwen3.7-Max/Plus系列。中美巨头同周期密集迭代,直指Agent化、全模态、普惠高效三大核心方向,标志着大模型竞争从“参数竞赛”全面转向“能力落地+生态博弈”,全球大模型市场格局加速重构。

核心观点:技术路线齐向Agent,能力侧重各不同

谷歌主打全模态+极速性价比,锚定消费者Agent生态:谷歌推出多款 Gemini 系列模型, Gemini 3.5 Flash 速度更快、成本更低,综合能力升级,已是多款主流应用默认模型且用户体量庞大。同时谷歌依托专属平台与私人智能体布局核心战略,推动 AI 转变为全天候自主助手,深耕多类实用应用场景。全能模型 Gemini Omni 可融合多类媒介内容,具备多模态实力,还支持对话式视频编辑。谷歌未来战略以Antigravity 2.0平台+Gemini Spark私人智能体为核心,推动AI从 “工具” 进化为7×24小时自主执行的个人助手,全面渗透搜索、电商、创意场景。

阿里短短几月模型迭代至Qwen3.7,聚焦超长程Agent+部分开源:阿里 Qwen3.7 系列实力出众,Qwen3.7-Max面向智能体设计,在编程、推理等方面进行了能力更新,具备任务目标对齐能力,拥有 35 小时超长程自主执行能力,全新升级的Qwen3.7-Max即将通过阿里云百炼平台正式上线,全面对齐OpenAI与Anthropic API协议,并与Claude Code、OpenClaw及Qwen Code等主流智能体框架实现即插即用的无缝集成。视觉版 Qwen3.7-Plus 提升阿里视觉领域能力,打破海外多模态技术壁垒。此次发布是阿里云 “芯片-云-模型-推理” 全栈Agent化升级的一部分,该系列坚持部分开源的发展思路,着力搭建普惠型全球 AI 基础设施。

全球大模型迭代三大核心方向:可执行Agent、全模态融合、生态路线分化

从推理增强迈向 Agent 原生,行业竞争聚焦落地执行:  除了5月20日密集发布的模型,百度文心5.1也在本月稍早升级了智能体、知识、推理及深度搜索等方面的能力。可以看出Agent能力提升成为行业头部企业的共识,大模型发展下一阶段核心是智能体式思考,不再局限于基础逻辑思考。全球大模型企业将锚定智能体时代发展方向,优化模型长任务处理与工具调用能力,搭建平台助力智能体系统搭建,补齐长任务运行短板。整体行业趋势下,大模型正从单纯对话工具升级为自主生产力载体,评判标准也从精准度转为任务完成效率、运行稳定性等实战指标。

进阶全模态深度融合,角逐多模态技术高地:当前大模型赛道竞争正式进入全模态融合阶段,该能力已然成为旗舰模型必备配置。头部厂商打通文本、图像、音视频、3D 等多元内容交互链路,拓展创意生成新场景,加强视觉识别、逻辑推理与代码等能力,行业竞争重心也从单一能力比拼,转变为全模态协同能力与实际应用场景的全面比拼。

行业路线走向分化,普惠高效成为发展主流:大模型产业商业模式逐步分化,形成闭源商用与开源普惠或两者兼有的发展路径。谷歌依托闭源路线打造高性价比模型,凭借高速低成本优势抢占大众与企业市场,依托庞大用户体量构筑商业生态;阿里新模型坚守部分开源路线,降低开发使用门槛,汇聚全球开发者共建开放 AI 生态。两大阵营殊途同归,均聚焦能效比提升,摒弃盲目堆砌参数,以低成本轻量化部署作为核心发展优势。

四大路径助力产业破局:产品化、开源、生态和企业级特性

面对近期基础大模型带来的技术变革与市场机遇,IDC 给出如下建议助力中国大模型产业破局:

产品组合的广度与复杂性平衡:基础大模型产品组合的广度能带来优势,全球市场的头部厂商构建了高端推理,大规模部署, API 密集型长上下文场景,Agent场景,代码/软件工程场景,企业知识库/应用集成场景,前沿模型等专有模型。中国市场技术供应商可以考虑针对不同场景模型建立深度优化能力,而不是在所有场景中采取同质化的竞争策略;产品组合的广度也可能增加复杂性,可能增加客户在选择、集成、治理和总拥有成本(TCO)方面的复杂性。

开源与商业化策略:在大模型行业提速发展背景下,国内厂商持续优化开源与商业化布局。依托开源优势契合合规行业需求,兼顾成本、性能与市场需求,灵活平衡技术开放与商业落地,探索适配本土市场的可持续发展经营模式。开源模型采用开放且透明的设计,因此对那些要求模型具备高度透明度和合规性的受监管行业极具吸引力。对于将可解释性、可审计性和模型溯源列为采购要求的行业而言,能够检查模型权重、审核训练数据文档,并在无需依赖供应商的情况下修改模型行为,这本身就是一种竞争优势;另外,用户也在模型质量/推理深度、性能与预算之间寻求平衡, 中国技术供应商在以低成本触达用户的同时,还必须平衡模型质量/推理深度、速度与商业成果。

生态为王:中国大模型厂商需要与自有产品生态深度集成,并和全球广泛的上下游合作伙伴、系统集成商网络建立合作,并对全球范围内的开放协议积极加持;市场需广泛覆盖个人用户、开发者及企业级用户。

企业级特性纵深发展:在垂直领域,仍需配套企业级软件组合,通过生态合作伙伴网络加速行业知识的积累以及定制化解决方案的交付周期, 并配合专业服务。

IDC中国研究经理程荫表示,当前全球大模型正式迈入 Agent 迭代高速发展阶段,全球和中国市场技术供应商相继推出全新系列模型,开启行业新一轮竞争, IDC建议中国技术供应商从差异化产品、开源和商业化策略布局、全域生态搭建,到深耕企业级服务,多维度统筹发展,推动行业稳健提质、落地提速。

IDC在大模型与生成式AI领域有深入丰富的研究,欢迎广大技术供应商、行业用户、投资机构垂询。

请点击此处与我们联系。

Anne Cheng

Anne Cheng - Research Manager

Anne Cheng is a research manager in IDC China whose research focuses on the AI and big data markets. She collaborates with IDC's regional and global consulting teams and is involved in the business development of related markets. Prior to…